

Dimensioni del mercato, quota, crescita e analisi del settore della sicurezza tecnologica operativa, per tipo (consulenza, servizi di sicurezza gestiti), per applicazione (hardware, software), approfondimenti regionali e previsioni fino al 2035
 Acquista ora


Panoramica del mercato della sicurezza tecnologica operativa
Il mercato globale della sicurezza tecnologica operativa è destinato a crescere da 27.908,01 milioni di dollari nel 2026 a 109.524,83 milioni di dollari entro il 2035, presentando un CAGR del 16,41% nel periodo di previsione 2026-2035.
Il mercato della sicurezza tecnologica operativa si sta espandendo rapidamente poiché impianti di produzione, sistemi energetici, servizi pubblici, reti di trasporto, strutture industriali e altri ambienti critici collegano risorse operative precedentemente isolate con reti aziendali, piattaforme di accesso remoto, servizi cloud eInternet delle cose industrialeinfrastrutture. Circa il 51% dell'attuale slancio di crescita del mercato è associato a organizzazioni che cercano maggiore visibilità, segmentazione, rilevamento delle minacce, gestione delle vulnerabilità e capacità di risposta agli incidenti negli ambienti di controllo industriale. I team di sicurezza riconoscono sempre più che gli strumenti convenzionali della tecnologia dell'informazione non possono sempre essere implementati direttamente all'interno delle reti operative perché la disponibilità della produzione, la sicurezza, la comunicazione deterministica e le apparecchiature legacy creano requisiti specializzati.
Gli Stati Uniti rimangono uno dei mercati nazionali più importanti perché i suoi settori manifatturiero, energetico, dei servizi pubblici, dei trasporti, del petrolio e del gas, delle infrastrutture sanitarie e di altri settori critici gestiscono estesi ambienti industriali connessi. Circa il 26% dell'attività mondiale di Operational Technology Security è associata al rafforzamento della resilienza informatica dei sistemi di produzione e delle infrastrutture critiche da parte delle organizzazioni statunitensi. Gli operatori industriali hanno sempre più bisogno di programmi di sicurezza unificati in grado di identificare le risorse non gestite, monitorare il comportamento della rete, controllare l'accesso remoto e coordinare le risposte tra i team IT e OT. Una maggiore attenzione al ransomware, all'esposizione alla catena di fornitura, alle connessioni di manutenzione remota e alla resilienza delle infrastrutture critiche sta aumentando la domanda di servizi di consulenza e sicurezza gestita.
Ottieni approfondimenti completi sulle dimensioni del mercato e sulle tendenze di crescita
 Scarica il campione GRATUITO
Risultati chiave
- Driver di mercato:La crescente convergenza tra operazioni industriali e reti aziendali sta accelerando gli investimenti nella sicurezza informatica OT, con circa il 51% dello slancio del mercato legato alla visibilità delle risorse, alla protezione della rete, all'accesso remoto sicuro, alla segmentazione e al monitoraggio delle minacce.
- Principali restrizioni del mercato:Le attrezzature industriali legacy e le risorse limitate per la sicurezza informatica continuano a rallentare la modernizzazione, con circa il 22% della pressione di implementazione associata a sistemi non supportati, problemi di tempi di inattività operativi, complessità di integrazione, carenza di specialisti e proprietà di sicurezza frammentata.
- Tendenze emergenti:Il monitoraggio assistito dall'intelligenza artificiale, il rilevamento passivo delle risorse, l'accesso Zero Trust e l'intelligence sulle minacce industriali stanno rimodellando l'architettura di sicurezza, con circa il 37% dello sviluppo tecnologico sempre più concentrato sull'identificazione precoce delle anomalie e sulla prioritizzazione automatizzata dei rischi.
- Leadership regionale:Si prevede che il Nord America guiderà il mercato della sicurezza tecnologica operativa con una quota di circa il 35%, supportato da estese infrastrutture critiche, digitalizzazione industriale, investimenti nella sicurezza informatica, attenzione normativa e adozione di servizi di sicurezza avanzati.
- Panorama competitivo:I fornitori di sicurezza informatica OT stanno espandendo i portafogli di monitoraggio integrato, intelligence sulle minacce, rilevamento gestito e consulenza, con Claroty che, secondo le stime, rappresenta circa il 18% dell'attività nel panorama competitivo fornito negli ambienti di sicurezza industriale.
- Segmentazione del mercato:Si prevede che i servizi di sicurezza gestiti guideranno le tipologie di prodotti forniti con una quota di mercato di circa il 58%, mentre il software rimane l'applicazione dominante poiché le organizzazioni industriali espandono il monitoraggio continuo e la gestione centralizzata della sicurezza informatica.
- Sviluppo recente:I fornitori di sicurezza stanno aumentando il monitoraggio industriale basato sull'intelligenza artificiale e le capacità automatizzate di rischio delle risorse, con circa il 33% delle recenti attività di sviluppo dei prodotti che enfatizzano il rilevamento delle anomalie, la definizione delle priorità di esposizione, l'intelligence sulle minacce o le operazioni di sicurezza OT unificate.
Ultime tendenze
L'intelligenza artificiale e il monitoraggio basato sul comportamento stanno diventando tendenze importanti poiché le organizzazioni industriali tentano di rilevare sottili cambiamenti nell'attività operativa della rete prima che si trasformino in incidenti dirompenti. Circa il 37% dell'attuale attività di sviluppo tecnologico è sempre più focalizzata sul rilevamento di anomalie assistito dall'intelligenza artificiale, sulla classificazione automatizzata delle risorse, sui riferimenti comportamentali, sulla definizione delle priorità delle minacce e sull'analisi delle reti industriali. Le piattaforme di sicurezza OT stanno andando oltre i semplici inventari dei dispositivi verso la comprensione contestuale della funzione delle risorse, dei modelli di comunicazione, delle vulnerabilità e dell'importanza operativa. Il monitoraggio passivo rimane particolarmente prezioso perché molti sistemi industriali non possono tollerare scansioni aggressive.
Anche la sicurezza gestita sta diventando sempre più importante poiché le organizzazioni industriali faticano a mantenere competenze specializzate in sicurezza informatica 24 ore su 24. Circa il 29% della modernizzazione dei programmi di sicurezza è associato al monitoraggio in outsourcing, al rilevamento gestito, alla caccia alle minacce, al supporto in risposta agli incidenti e alle operazioni di sicurezza remota progettate specificamente per gli ambienti industriali. I centri operativi di sicurezza tradizionali spesso non hanno visibilità sui protocolli industriali e sulle priorità di produzione, creando così una domanda di specialisti in grado di comprendere sia la sicurezza informatica che i processi operativi. I fornitori di servizi gestiti combinano sempre più il monitoraggio centralizzato con l'intelligence sulle minacce industriali e la pianificazione della risposta in loco.
Dinamiche di mercato
Autista
"La convergenza tra IT e OT sta accelerando gli investimenti nella sicurezza informatica industriale."
L'aumento della connettività tra i sistemi operativi e la tecnologia aziendale rappresenta il fattore strutturale più forte per il mercato della sicurezza tecnologica operativa. Circa il 51% dell'attuale slancio del mercato è associato alle organizzazioni industriali che ampliano la visibilità delle risorse, la segmentazione della rete, la protezione dell'accesso remoto, la gestione delle vulnerabilità e il monitoraggio continuo. Gli stabilimenti di produzione e gli operatori delle infrastrutture collegano sempre più le risorse di produzione con piattaforme di analisi, software aziendali, ambienti cloud e strumenti di manutenzione remota per migliorare l'efficienza e la visibilità operativa. Queste connessioni creano anche ulteriori percorsi attraverso i quali le minacce informatiche possono raggiungere i sistemi industriali. I programmi di sicurezza devono quindi proteggere sia l'infrastruttura IT convenzionale che le risorse operative specializzate senza interrompere i processi di produzione o di sicurezza. L'espansione dell'accesso remoto sta rafforzando questo driver perché le apparecchiature industriali richiedono sempre più il supporto di ingegneri, fornitori di apparecchiature, appaltatori e specialisti della manutenzione che potrebbero non essere fisicamente presenti sul sito.
Contenimento
"Le infrastrutture legacy complicano la modernizzazione industriale sicura."
Le attrezzature industriali legacy rimangono un ostacolo importante perché molti ambienti operativi contengono sistemi progettati anni prima che i moderni requisiti di sicurezza informatica diventassero importanti. Circa il 22% della pressione di implementazione è associata a sistemi operativi non supportati, protocolli industriali proprietari, capacità di elaborazione limitata, processi di patching difficili e preoccupazioni che le modifiche alla sicurezza possano interrompere la produzione. Gli operatori industriali possono mantenere le apparecchiature in servizio per decenni perché la sostituzione dei macchinari può richiedere ingenti investimenti di capitale e tempi di fermo degli impianti. I team di sicurezza devono quindi sviluppare controlli compensativi come la segmentazione della rete, il monitoraggio, l'accesso limitato e l'applicazione di patch virtuali piuttosto che fare affidamento interamente sulla protezione convenzionale degli endpoint. La carenza di specialisti crea un ulteriore limite perché la sicurezza informatica OT richiede contemporaneamente la conoscenza dell'ingegneria industriale, della sicurezza, dell'architettura di rete, dei processi operativi e del rischio informatico.
Opportunità
"La sicurezza gestita crea una protezione scalabile per gli ambienti industriali."
I servizi di sicurezza gestiti creano un'importante opportunità di mercato perché gli operatori industriali richiedono sempre più un monitoraggio continuo della sicurezza informatica senza mantenere grandi team specializzati in ogni struttura. Circa il 34% delle opportunità commerciali emergenti è associato al rilevamento gestito, all'intelligence sulle minacce industriali, alla definizione delle priorità delle vulnerabilità, ai sistemi di gestione della risposta agli incidenti e alle operazioni di sicurezza centralizzate. I fornitori possono monitorare più siti di produzione, risorse di servizi pubblici, sistemi di trasporto o strutture industriali remote attraverso piattaforme coordinate, segnalando al contempo attività sospette ai team dei clienti. Questo modello operativo può migliorare la copertura per le organizzazioni che in precedenza si affidavano a valutazioni periodiche della sicurezza anziché al monitoraggio continuo. La modernizzazione delle infrastrutture critiche nelle economie in via di sviluppo offre un'altra opportunità poiché la digitalizzazione industriale aumenta la connettività nei settori dell'energia, della produzione, dei trasporti, dei servizi pubblici e di altri servizi essenziali.
Sfida
"Proteggere le operazioni senza interrompere la produzione rimane difficile."
Mantenere la disponibilità operativa implementando controlli di sicurezza informatica più forti rimane una delle sfide più importanti del mercato. Circa il 31% della complessità dell'implementazione della sicurezza OT è associata all'evitare l'interruzione della produzione introducendo monitoraggio, segmentazione, autenticazione, aggiornamenti software o procedure di risposta agli incidenti. Gli impianti industriali possono funzionare ininterrottamente, lasciando finestre di manutenzione limitate per le modifiche al sistema. Un controllo della sicurezza informatica che influenza i tempi di comunicazione o il comportamento delle apparecchiature può creare conseguenze operative ben oltre i normali inconvenienti IT. Le architetture di sicurezza devono quindi essere testate attentamente e adattate alle caratteristiche operative dei singoli impianti, macchine e sistemi di controllo. La visibilità frammentata delle risorse crea un'altra grande sfida perché le organizzazioni spesso utilizzano apparecchiature di più generazioni e fornitori in numerose strutture.
Segmentazione del mercato della sicurezza tecnologica operativa
Ottieni approfondimenti completi sulla segmentazione del mercato in questo rapporto
Scarica il campione GRATUITO
Ottieni approfondimenti completi sulla segmentazione del mercato in questo rapporto
Scarica il campione GRATUITO Per tipi
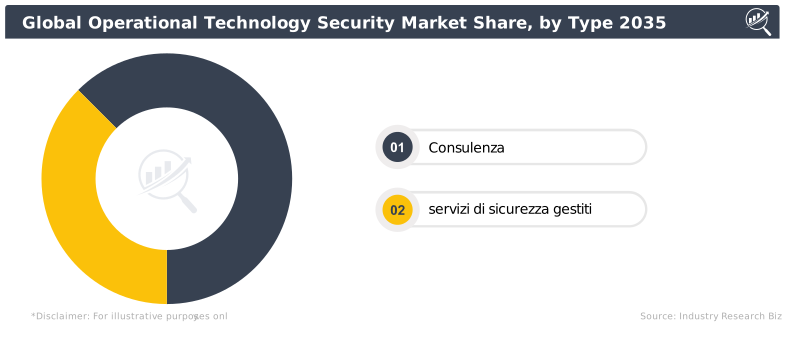
Consulenza:La consulenza rappresenta circa il 42% del mercato della sicurezza tecnologica operativa, supportata dalla domanda di rilevamento delle risorse, valutazione dell'architettura, analisi dei rischi, pianificazione della conformità, preparazione della risposta agli incidenti, progettazione della segmentazione della rete e governance della sicurezza OT. Le organizzazioni industriali iniziano spesso la modernizzazione della sicurezza informatica con incarichi di consulenza perché gli impianti esistenti contengono generazioni miste di controller, workstation di progettazione, apparecchiature di rete, sistemi di accesso remoto e tecnologie operative proprietarie. I consulenti aiutano le organizzazioni a identificare le risorse critiche, mappare i percorsi di comunicazione, valutare l'esposizione informatica e stabilire roadmap di miglioramento con priorità senza interrompere la produzione. La domanda è particolarmente forte tra i produttori, i servizi di pubblica utilità, gli operatori dei trasporti e le aziende industriali che non dispongono di team interni di sicurezza OT maturi.
Servizi di sicurezza gestiti:I servizi di sicurezza gestiti guidano le tipologie di prodotti forniti con una quota di mercato di circa il 58% poiché le organizzazioni cercano monitoraggio continuo, rilevamento delle minacce, definizione delle priorità delle vulnerabilità, risposta gestita agli incidenti e accesso a competenze specializzate in sicurezza informatica industriale. I grandi operatori industriali possono supervisionare decine di impianti e migliaia di dispositivi, rendendo le operazioni di sicurezza centralizzate più efficienti rispetto al mantenimento di team di monitoraggio separati in ogni struttura. I provider gestiti possono raccogliere dati di telemetria di rete, valutare comportamenti sospetti, correlare informazioni sulle minacce e intensificare eventi ad alta priorità mentre il personale tecnico interno rimane concentrato sulla produzione. Questo modello è sempre più attraente per le organizzazioni che devono far fronte a persistenti carenze di personale e crescenti esigenze di visibilità OT continua.
Per applicazioni
Hardware:Le applicazioni hardware rappresentano circa il 37% del mercato della sicurezza tecnologica operativa, supportato da firewall industriali, gateway sicuri, apparecchiature di rete, sensori, dispositivi di segmentazione, apparecchiature di sicurezza rinforzate e altre tecnologie fisiche implementate negli ambienti degli impianti. L'hardware rimane importante laddove le organizzazioni richiedono controlli dedicati tra zone di produzione, reti aziendali, siti remoti e connessioni di terze parti. I dispositivi di sicurezza industriale sono spesso progettati per garantire elevata disponibilità, condizioni ambientali difficili e supporto per protocolli di comunicazione specializzati. I servizi pubblici, gli impianti di produzione, le infrastrutture di trasporto e le operazioni industriali geograficamente disperse utilizzano la sicurezza basata su hardware per stabilire confini di rete controllati, proteggendo al contempo i dispositivi più vecchi che non possono ospitare moderni software di sicurezza degli endpoint.
Software:Il software guida le applicazioni fornite con una quota di mercato di circa il 63% poiché le organizzazioni industriali aumentano gli investimenti nella scoperta continua di risorse, rilevamento di anomalie, gestione delle vulnerabilità, intelligence sulle minacce, monitoraggio della rete, controlli di identità e operazioni di sicurezza centralizzate. Le piattaforme software possono fornire visibilità in diversi ambienti operativi senza richiedere agenti di sicurezza su ogni dispositivo industriale. I sistemi di monitoraggio passivo analizzano modelli di comunicazione e protocolli industriali per identificare risorse, dipendenze, attività anomale ed esposizioni alla sicurezza. I dashboard centralizzati aiutano inoltre i team IT e OT a dare priorità alle vulnerabilità in base all'importanza operativa anziché fare affidamento solo su punteggi di gravità generici.
Prospettive regionali del mercato della sicurezza tecnologica operativa
Ottieni approfondimenti completi sulle dimensioni del mercato e sulle tendenze di crescita
Scarica il campione GRATUITO America del Nord
Il Nord America è leader nel mercato della sicurezza tecnologica operativa con una quota di mercato di circa il 35%, supportato da estese infrastrutture critiche, produzione avanzata, grandi reti energetiche e di servizi pubblici, digitalizzazione industriale e forti investimenti nella sicurezza informatica. Gli Stati Uniti contribuiscono alla maggior parte della domanda regionale poiché gli operatori modernizzano la protezione degli impianti di produzione, delle infrastrutture elettriche, dei sistemi di trasporto, dei gasdotti e di altri servizi essenziali. Le organizzazioni implementano sempre più il rilevamento passivo delle risorse, il monitoraggio della rete industriale, l'accesso remoto sicuro, la segmentazione e i servizi di sicurezza gestiti per migliorare la resilienza contro ransomware, minacce alla catena di fornitura e attacchi mirati.
La modernizzazione regionale è sempre più incentrata su operazioni di sicurezza continue, con circa il 41% dei principali programmi di sicurezza informatica OT che enfatizzano il monitoraggio centralizzato, la definizione delle priorità delle vulnerabilità, l'intelligence sulle minacce o il rilevamento gestito. Le organizzazioni stanno inoltre rafforzando la collaborazione tra i team di sicurezza IT e i gruppi di ingegneria operativa per migliorare la risposta agli incidenti. Una maggiore attenzione normativa alle infrastrutture critiche sta incoraggiando i proprietari di asset a formalizzare programmi di rischio informatico, creando al contempo domanda di servizi di consulenza e sicurezza gestita che comprendano ambienti industriali specializzati.
Europa
L'Europa rappresenta circa il 25% della domanda del mercato globale, supportata da produzione avanzata, infrastrutture energetiche, sistemi di trasporto, automazione industriale e crescenti requisiti di sicurezza informatica in tutti i settori critici. Germania, Regno Unito, Francia, Italia, Paesi Bassi e paesi nordici rimangono importanti mercati di adozione. Le aziende industriali stanno espandendo gli inventari delle risorse OT, la segmentazione, l'accesso sicuro e il monitoraggio mentre le fabbriche connettono più sistemi operativi alle piattaforme dati aziendali. Le infrastrutture per la transizione energetica creano anche nuovi requisiti di sicurezza per la generazione rinnovabile, gli asset distribuiti e le reti di servizi pubblici sempre più digitali.
La conformità normativa sta diventando un fattore di maggiore influenza sugli acquisti, con circa il 32% dei programmi di sicurezza OT europei sempre più legati alla governance, ai requisiti di resilienza, ai controlli della catena di fornitura o alla gestione formale del rischio informatico. Le organizzazioni stanno andando oltre le valutazioni periodiche verso il monitoraggio continuo e operazioni di sicurezza documentate. I fornitori gestiti traggono vantaggio dal fatto che i produttori e gli operatori delle infrastrutture cercano competenze specialistiche senza mantenere grandi team interni di sicurezza industriale in ogni struttura.
Asia-Pacifico
L'Asia-Pacifico rappresenta circa il 28% del mercato della sicurezza tecnologica operativa, supportato da grandi ecosistemi produttivi, infrastrutture energetiche, investimenti nei trasporti, automazione industriale e rapida adozione di tecnologie di produzione connesse. Le economie di Cina, Giappone, Corea del Sud, India, Australia e Sud-Est asiatico rappresentano importanti mercati regionali. L'espansione delle fabbriche intelligenti e dei servizi gestiti digitalmente sta aumentando il numero di risorse operative connesse che richiedono una maggiore visibilità informatica e controlli degli accessi.
La digitalizzazione industriale sta creando una notevole domanda di sicurezza, con circa il 38% delle iniziative di modernizzazione regionale che enfatizzano la produzione connessa, le operazioni remote, l'IoT industriale o il monitoraggio operativo centralizzato. Le organizzazioni riconoscono sempre più che i programmi di efficienza produttiva devono includere controlli di sicurezza informatica sin dalla fase di progettazione. Si sta quindi espandendo la domanda di servizi di consulenza che valutino architetture industriali e servizi di sicurezza gestiti in grado di monitorare più strutture adattandosi a diversi livelli di maturità della sicurezza.
Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano circa il 7% del mercato globale, sostenuto da operazioni di petrolio e gas, servizi pubblici, estrazione mineraria, infrastrutture di trasporto, progetti industriali e programmi in espansione per le città intelligenti. I paesi del Golfo sono particolarmente attivi nel rafforzare la sicurezza informatica negli ambienti energetici e infrastrutturali in cui le interruzioni operative potrebbero creare conseguenze economiche sostanziali. La domanda africana si sta sviluppando attorno a servizi di pubblica utilità, operazioni minerarie, produzione e altri settori industriali che modernizzano sistemi operativi precedentemente isolati.
La protezione delle infrastrutture critiche rappresenta una delle principali priorità regionali, con circa il 24% delle iniziative di sicurezza emergenti incentrate su sistemi energetici, impianti industriali, reti di trasporto o operazioni di servizi pubblici che richiedono disponibilità continua. I servizi di sicurezza gestiti possono fornire un valore particolare laddove le competenze locali in materia di sicurezza informatica OT rimangono limitate. Il monitoraggio remoto, l'accesso sicuro di terze parti e il rilevamento centralizzato delle minacce sono sempre più importanti per gli operatori che gestiscono strutture o risorse geograficamente disperse in luoghi difficili da raggiungere.
Resto del mondo
Il resto del mondo rappresenta circa il 5% del mercato della sicurezza tecnologica operativa, riflettendo la domanda delle piccole economie dell'America Latina, delle isole e delle economie industriali in via di sviluppo. L'adozione è supportata dalla modernizzazione della produzione, dei servizi pubblici, delle infrastrutture energetiche, dei sistemi di trasporto e delle operazioni minerarie. Molte organizzazioni stanno avviando programmi di sicurezza OT con l'individuazione delle risorse e valutazioni dell'architettura prima di passare al monitoraggio avanzato e al rilevamento gestito.
L'adozione graduale della sicurezza informatica è comune in questi mercati, con circa il 18% delle nuove iniziative che enfatizzano la visibilità fondamentale, i controlli di accesso remoto, la segmentazione della rete e la pianificazione di base della risposta agli incidenti. I servizi di consulenza rimangono importanti perché le organizzazioni spesso necessitano di assistenza per identificare le risorse critiche prima di selezionare la tecnologia. Con l'espansione della connettività industriale, si prevede che la domanda si sposterà gradualmente verso il monitoraggio continuo del software e servizi gestiti in grado di supportare la resilienza operativa a lungo termine.
Elenco delle principali società del mercato della sicurezza tecnologica operativa
- Bayshore
- Indegy
- Honeywell-Nextnine
- Darktrace
- Deloitte
- Kaspersky Lab
- Leidos
- IOActive
- Cisco
- CyberX
- Dragos
- Cyberbit
- Icon Labs
- Belden
- NCC Group
- Accenture
- GE (Wurldtech)
- Claroty
Le due principali aziende con la quota di mercato più elevata
- Claroty:Si stima che Claroty rappresenti circa il 18% dell'attività nel panorama competitivo fornito, supportato dalla sua attenzione alla visibilità delle risorse industriali, alla gestione dell'esposizione, al monitoraggio della rete, all'accesso sicuro e al rilevamento delle minacce tecnologiche operative.
- Drago:Si stima che Dragos rappresenti circa il 15% dell'attività nel panorama competitivo fornito, supportato da intelligence specializzata sulle minacce industriali, rilevamento gestito, capacità di risposta agli incidenti e tecnologia di sicurezza focalizzata sull'OT.
Analisi e opportunità di investimento
Gli investimenti nel mercato della sicurezza tecnologica operativa sono sempre più diretti verso il rilevamento gestito, la visibilità delle risorse, l'accesso remoto sicuro, la gestione delle vulnerabilità industriali e le operazioni di sicurezza IT-OT integrate. Circa il 36% dell'attività di investimento strategico è associato a piattaforme in grado di identificare continuamente gli asset, mappare le relazioni di comunicazione, rilevare comportamenti insoliti e dare priorità ai rischi in base all'importanza operativa. I produttori e gli operatori delle infrastrutture si stanno allontanando da progetti di sicurezza isolati verso programmi pluriennali che coprono più stabilimenti, siti remoti e unità aziendali.
La modernizzazione delle infrastrutture critiche crea un'ulteriore opportunità di investimento poiché le organizzazioni collegano i sistemi operativi più vecchi con piattaforme cloud, analisi, strumenti di manutenzione remota e reti aziendali. Circa il 30% delle future opportunità di mercato è legato a programmi di sicurezza informatica graduali che iniziano con la consulenza e progrediscono verso servizi di sicurezza gestiti continui. Le aziende industriali hanno sempre più bisogno di competenze esterne per valutare l'architettura legacy, progettare strategie di segmentazione, stabilire procedure di risposta agli incidenti e gestire piattaforme di monitoraggio in strutture distribuite.
Sviluppo di nuovi prodotti
Lo sviluppo di nuovi prodotti è sempre più incentrato sul monitoraggio industriale basato sull'intelligenza artificiale, sulla classificazione automatizzata delle risorse, sull'analisi comportamentale e sulla definizione delle priorità dell'esposizione. Circa il 33% delle recenti attività di sviluppo prodotto enfatizza il rilevamento delle anomalie, l'intelligence sulle minacce, l'analisi del percorso di attacco o le operazioni di sicurezza OT unificate. Claroty, Dragos, Darktrace, Cisco, Honeywell-Nextnine, Cyberbit, Belden e altri fornitori stanno rafforzando le piattaforme in grado di analizzare la comunicazione industriale senza scansionare attivamente i sistemi di controllo sensibili. I software moderni combinano sempre più l'inventario delle risorse, il contesto delle vulnerabilità, la criticità dei dispositivi e il comportamento della rete in un'unica interfaccia, consentendo ai team di sicurezza di distinguere i rischi operativi urgenti dai risultati tecnici con priorità inferiore.
La tecnologia di accesso remoto sicuro è un'altra importante area di sviluppo in quanto le organizzazioni industriali cercano un controllo più stretto sui collegamenti con fornitori, appaltatori e tecnici. Circa il 27% delle funzionalità di sicurezza OT di nuova generazione è associato alla verifica dell'identità, al monitoraggio delle sessioni, all'accesso privilegiato, alla convalida dei dispositivi e alla connettività basata su policy. Le nuove piattaforme consentono sempre più alle organizzazioni di concedere l'accesso temporaneo solo alle risorse approvate, mantenendo allo stesso tempo registrazioni dettagliate dell'attività degli utenti.
Cinque sviluppi recenti
- Gennaio 2026 – Il monitoraggio dell'intelligenza artificiale si espande nelle reti industriali: I fornitori di sicurezza OT hanno aumentato l'implementazione di analisi basate sul comportamento, con circa il 33% delle recenti attività di sviluppo incentrate sul rilevamento di anomalie, sull'intelligence automatizzata delle risorse e sull'identificazione più rapida di comportamenti sospetti della rete industriale.
- Marzo 2026 – I servizi di rilevamento gestiti ottengono l'adozione industriale: I produttori e gli operatori delle infrastrutture hanno ampliato il monitoraggio della sicurezza in outsourcing, con circa il 29% delle attività di sviluppo dei servizi che enfatizzano il rilevamento continuo delle minacce, il supporto agli incidenti industriali e la supervisione centralizzata su più strutture operative.
- Maggio 2026 – I controlli sicuri sull'accesso remoto diventano più forti: I fornitori di sicurezza hanno migliorato le piattaforme di connettività di terze parti, con circa il 26% delle iniziative di controllo degli accessi concentrate sulla verifica dell'identità, sul monitoraggio delle sessioni, sulle autorizzazioni temporanee e sulla riduzione della dipendenza da connessioni remote industriali abilitate in modo permanente.
- Luglio 2026 – Le piattaforme di esposizione degli asset migliorano la definizione delle priorità del rischio: Le piattaforme di sicurezza OT hanno ampliato la gestione contestuale delle vulnerabilità, concentrando circa il 31% dei miglioramenti dei prodotti sulla criticità delle risorse, sulla visibilità del percorso di attacco, sul punteggio di esposizione e sulla definizione delle priorità dei punti deboli che potrebbero influire sulla continuità operativa.
- Settembre 2026 – Le piattaforme di sicurezza IT OT unificate si espandono: I fornitori di sicurezza informatica industriale hanno rafforzato l'integrazione tra le operazioni di sicurezza aziendale e operativa, con circa il 28% delle iniziative di modernizzazione che enfatizzano dashboard condivisi, flussi di lavoro coordinati per gli incidenti e visibilità centralizzata delle minacce negli ambienti connessi.
Copertura del rapporto
Il rapporto sul mercato Sicurezza della tecnologia operativa valuta i tipi di prodotti forniti di consulenza e servizi di sicurezza gestiti insieme ad applicazioni hardware e software. I servizi di sicurezza gestiti rappresentano circa il 58% dell'allocazione del tipo di prodotto, riflettendo la crescente domanda di monitoraggio continuo, rilevamento delle minacce, definizione delle priorità delle vulnerabilità, risposta agli incidenti industriali e accesso a competenze specializzate in sicurezza informatica OT. La copertura esamina il rilevamento passivo delle risorse, il monitoraggio della rete industriale, l'accesso remoto sicuro, la segmentazione, la consulenza sulla sicurezza informatica, il rilevamento gestito, l'intelligence sulle minacce, la gestione delle vulnerabilità, l'intelligenza artificiale, la pianificazione della risposta agli incidenti, i requisiti della forza lavoro per la sicurezza informatica e la protezione degli ambienti industriali legacy.
La valutazione regionale copre Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Resto del mondo, con il Nord America che rappresenta circa il 35% della ripartizione del mercato regionale. La copertura competitiva include Bayshore, Indegy, Honeywell-Nextnine, Darktrace, Deloitte, Kaspersky Lab, Leidos, IOActive, Cisco, CyberX, Dragos, Cyberbit, Icon Labs, Belden, NCC Group, Accenture, GE (Wurldtech) e Claroty. Il rapporto valuta ulteriormente le opportunità di investimento, la digitalizzazione industriale, la protezione delle infrastrutture critiche, la regolamentazione della sicurezza informatica, i servizi gestiti, l'innovazione del software, l'accesso remoto sicuro e l'esigenza in evoluzione di proteggere i sistemi operativi connessi senza interrompere la produzione, la sicurezza o la disponibilità.
Mercato della sicurezza tecnologica operativa Copertura del rapporto
| COPERTURA DEL RAPPORTO | DETTAGLI | |
|---|---|---|
|
Valore della dimensione del mercato nel |
USD 27908.01 Milioni nel 2026 |
|
|
Valore della dimensione del mercato entro |
USD 109524.83 Milioni entro il 2035 |
|
|
Tasso di crescita |
CAGR of 16.41% da 2026-2035 |
|
|
Periodo di previsione |
2026 - 2035 |
|
|
Anno base |
2025 |
|
|
Dati storici disponibili |
Sì |
|
|
Ambito regionale |
Globale |
|
|
Segmenti coperti |
Per tipo :
Per applicazione :
|
|
|
Per comprendere l’ambito dettagliato del report di mercato e la segmentazione
Scarica il campione GRATUITO
|
||
Domande frequenti
Si prevede che il mercato globale della sicurezza tecnologica operativa raggiungerà i 109524,83 milioni di dollari entro il 2035.
Si prevede che il mercato della sicurezza tecnologica operativa mostrerà un CAGR del 16,41% entro il 2035.
Bayshore, Indegy, Honeywell-Nextnine, Darktrace, Deloitte, Kaspersky Lab, Leidos, IOActive, Cisco, CyberX, Dragos, Cyberbit, Icon Labs, Belden, NCC Group, Accenture, GE (Wurldtech), Claroty
Nel 2026, il valore del mercato della sicurezza tecnologica operativa raggiungerà i 27908,01 milioni di dollari.

Rapporti Correlati

I nostri clienti






























.svg)
