

Dimensione del mercato, quota, crescita e analisi del settore del ferrocromo, per tipo (tipo ad alto tenore di carbonio, tipo a basso tenore di carbonio, altro), per applicazione (acciaio inossidabile, ingegneria e acciaio legato, altro), approfondimenti regionali e previsioni fino al 2035
 Acquista ora


Panoramica del mercato del ferrocromo
La dimensione del mercato globale del ferrocromo è prevista a 16.645,58 milioni di dollari nel 2026 e dovrebbe raggiungere 31.032,99 milioni di dollari nel 2035, crescendo a un CAGR del 7,25% dal 2026 al 2035.
Il mercato del ferrocromo è modellato dall’aumento della produzione di acciaio inossidabile, dal cambiamento dei flussi commerciali del minerale di cromo, dall’economia della fusione ad alta intensità energetica e dalla continua migrazione di capacità verso l’Asia. Circa il 90% della produzione globale di ferrocromo viene consumata nella produzione di acciaio inossidabile e di acciai speciali, facendo della produzione dell’acciaio il principale fondamento della domanda. Il materiale ad alto contenuto di carbonio rimane particolarmente importante per le applicazioni di acciaio inossidabile sfuso perché fornisce cromo in modo efficiente su larga scala di produzione. Le condizioni di mercato sono influenzate anche dalla riduzione della disponibilità da parte delle regioni di fusione tradizionali, dai costi più elevati dell’elettricità, dai requisiti di decarbonizzazione e da una più forte attività manifatturiera a valle. I produttori stanno dando sempre più importanza all’efficienza dei forni, alla sicurezza del minerale, agli accordi di energia vincolata e ai rapporti di fornitura a lungo termine per mantenere la competitività mentre i produttori globali di acciaio inossidabile cercano unità di cromo affidabili.
Gli Stati Uniti rappresentano un mercato di consumo del ferrocromo relativamente specializzato, con una domanda concentrata in acciaio inossidabile, leghe tecniche, superleghe, componenti infrastrutturali, sistemi automobilistici e apparecchiature industriali ad alte prestazioni. Il Paese rappresenta circa il 2% della domanda globale di ferrocromo, riflettendo la sua minore impronta di produzione primaria di acciaio inossidabile rispetto alla Cina, pur mantenendo un consumo strategicamente importante nella produzione di leghe avanzate. La dipendenza dalle importazioni rende la sicurezza della catena di approvvigionamento, la disponibilità delle leghe, l’affidabilità logistica e le condizioni commerciali considerazioni importanti per i consumatori nazionali. La domanda è sempre più legata al rinnovamento delle infrastrutture, alla produzione aerospaziale, alle apparecchiature energetiche, ai sistemi di trasporto e al reshoring di operazioni produttive selezionate che richiedono acciai resistenti alla corrosione e al calore.
Ottieni approfondimenti completi sulle dimensioni del mercato e sulle tendenze di crescita
 Scarica il campione GRATUITO
Risultati chiave
- Driver di mercato:La produzione di acciaio inossidabile e acciai speciali rimane il motore della domanda più forte, consumando collettivamente circa il 90% della produzione di ferrocromo poiché l’edilizia, i trasporti, le apparecchiature di processo, i beni di consumo e le infrastrutture industriali aumentano la richiesta di leghe resistenti alla corrosione.
- Principali restrizioni del mercato:La fusione ad alta intensità energetica rimane un vincolo significativo, con la produzione di ferrocromo in Sud Africa e Zimbabwe in calo di circa il 48% durante l’ultimo importante aggiustamento del settore, poiché i costi dell’elettricità e i deboli margini delle fonderie hanno messo sotto pressione la competitività operativa.
- Tendenze emergenti:La produzione si sta spostando sempre più verso reti di fusione asiatiche economicamente efficienti, con la produzione cinese di ferrocromo in aumento di circa il 5% poiché i trasformatori rafforzano l’approvvigionamento di minerale di cromo, migliorano l’utilizzo dei forni e integrano più strettamente la produzione di leghe con i grandi cluster di produzione di acciaio inossidabile.
- Leadership regionale:L'Asia-Pacifico guida il mercato del ferrocromo con una quota di circa il 74,6%, sostenuto dall'industria cinese dominante dell'acciaio inossidabile, dall'espansione della capacità di ferroleghe, dal sostanziale consumo di minerale di cromo importato e dagli ecosistemi produttivi integrati al servizio dell'edilizia, dell'automotive, dei macchinari e delle applicazioni di consumo.
- Panorama competitivo:I produttori stanno ristrutturando la capacità ad alta intensità energetica man mano che cambiano le condizioni economiche operative, con un importante produttore sudafricano che prevede di gestire un complesso di fusione chiave a circa il 50% della capacità, sottolineando al contempo il controllo dei costi e la razionalizzazione operativa.
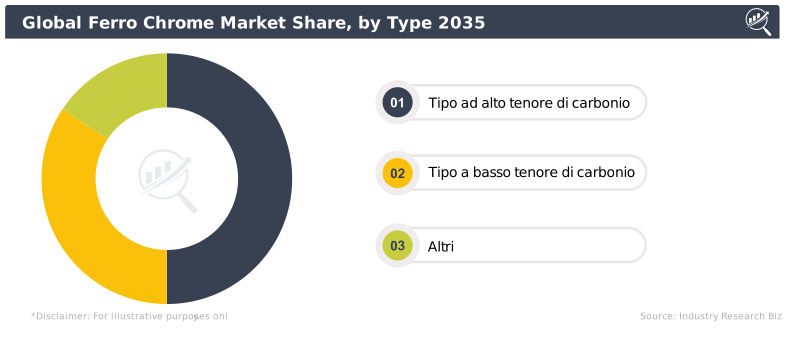
- Segmentazione del mercato:Si prevede che il tipo ad alto contenuto di carbonio rappresenterà circa il 94,13% della domanda a causa dei costi legati alle leghe sfuse, mentre si prevede che l'acciaio inossidabile rappresenterà circa l'81,82% della domanda di applicazioni perché il cromo è fondamentale per la resistenza alla corrosione.
- Sviluppo recente:La domanda globale di ferrocromo è aumentata di circa il 2,5% durante l’ultimo ciclo annuale nonostante la ridotta disponibilità di produzione, evidenziando l’inasprimento delle condizioni di domanda-offerta e il rafforzamento degli incentivi per l’ottimizzazione della capacità, gli investimenti nella sicurezza del minerale e le tecnologie di fusione efficienti.
Ultime tendenze
Una delle principali tendenze del mercato del ferrocromo è il continuo riallineamento geografico della capacità di fusione verso la Cina e altri centri di produzione asiatici. La produzione cinese di ferrocromo è aumentata di circa il 5% durante l’ultimo periodo annuale poiché le fonderie nazionali hanno beneficiato della vicinanza al più grande sistema di produzione di acciaio inossidabile del mondo e alle sempre più sofisticate catene di approvvigionamento di minerale di cromo importato. La Cina sta importando notevoli quantità di minerale anziché fare affidamento esclusivamente sul ferrocromo finito, consentendo ai produttori nazionali di ottenere più valore dalla lavorazione e di migliorare l’integrazione tra la produzione di leghe e gli stabilimenti di acciaio inossidabile. Questo modello sta modificando i modelli commerciali tradizionali e esercitando pressioni sui produttori a costi più elevati nei paesi esportatori consolidati. La modernizzazione dei forni, le unità di fusione su larga scala, l’automazione dei processi e l’approvvigionamento di minerale più coordinato stanno diventando importanti strumenti competitivi mentre i produttori tentano di controllare il consumo di energia e stabilizzare la disponibilità delle leghe.
La decarbonizzazione e l’efficienza energetica stanno diventando contemporaneamente importanti priorità strategiche perché la fusione elettrica rappresenta una delle fasi più sensibili ai costi della produzione del ferrocromo. Oltre il 70% delle riserve globali di cromo identificate sono concentrate in Sud Africa, ma la disponibilità di minerale non si è tradotta automaticamente in una competitività di fusione equivalente perché le tariffe elettriche, le prestazioni delle infrastrutture e le spese operative influenzano fortemente l’economia della conversione. Questo squilibrio sta incoraggiando i produttori a valutare l’elettricità rinnovabile, i sistemi di controllo dei forni migliorati, il recupero del calore di scarto, il consumo ottimizzato di riducenti e le configurazioni di processo a basse emissioni. Gli acquirenti prestano inoltre maggiore attenzione al carbonio incorporato e alla tracciabilità della catena di fornitura man mano che i requisiti ambientali si espandono nei mercati dell’acciaio. Questi cambiamenti stanno gradualmente spostando la concorrenza dal semplice accesso al minerale verso una combinazione di sicurezza mineraria, economia energetica, efficienza tecnologica e capacità di gestione del carbonio.
Dinamiche di mercato
Autista
"L’espansione della produzione di acciaio inossidabile continua a rafforzare il consumo di ferrocromo."
La crescita nella produzione di acciaio inossidabile rimane il principale motore del mercato del ferrocromo perché circa il 90% della produzione di ferrocromo è in definitiva collegata ad applicazioni di acciaio inossidabile e speciale. Il cromo fornisce resistenza alla corrosione, durezza, resistenza, resistenza all'ossidazione e durabilità della superficie, rendendo il ferrocromo essenziale per gli acciai ampiamente utilizzati. La domanda è supportata da edilizia, architettura, attrezzature per la lavorazione alimentare, impianti chimici, sistemi automobilistici, infrastrutture ferroviarie, elettrodomestici, impianti energetici e macchinari industriali. I crescenti requisiti infrastrutturali nelle economie in via di sviluppo sono particolarmente importanti perché l’acciaio inossidabile offre una lunga durata e ridotte esigenze di manutenzione. Anche una maggiore produzione di beni di consumo durevoli e attrezzature industriali sta sostenendo il consumo di leghe, mentre i produttori preferiscono sempre più materiali in grado di funzionare in ambienti corrosivi, ad alta temperatura o igienicamente sensibili.
La portata della produzione asiatica di acciaio inossidabile fornisce un ulteriore motore di crescita strutturale, con la Cina che produce circa il 64% della produzione globale di acciaio inossidabile nell’ultimo ciclo di mercato annuale. I grandi stabilimenti integrati consumano notevoli quantità di ferrocromo ad alto contenuto di carbonio, creando una domanda concentrata vicino ai principali cluster siderurgici. L’India sta inoltre aumentando la capacità produttiva di acciaio inossidabile e la produzione a valle, rafforzando i requisiti regionali di ferroleghe. Poiché i produttori di acciaio perseguono una produttività più elevata, una chimica coerente e costi di conversione inferiori, cercano sempre più accordi di fornitura di ferrocromo affidabili e un accesso sicuro al minerale di cromo. Ciò incoraggia l’integrazione verticale, l’estrazione vincolata, i contratti di appalto a lungo termine e l’espansione della capacità dei forni tra i produttori di leghe. La crescita della domanda è quindi strettamente collegata non solo alla produzione totale di acciaio, ma anche alla concentrazione geografica e alla modernizzazione della produzione di acciaio inossidabile.
Contenimento
"Gli elevati costi dell’elettricità continuano a indebolire l’economia della fusione ad alta intensità energetica."
La disponibilità e i prezzi dell’elettricità rappresentano uno dei vincoli più significativi che incidono sulla produzione di ferrocromo perché la fusione ad arco sommerso richiede un consumo energetico sostanziale e continuo. La produzione di ferrocromo in Sud Africa e Zimbabwe è diminuita di circa il 48% durante l’ultimo importante aggiustamento annuale poiché l’economia più debole della fusione ha contribuito alla riduzione e alla sospensione delle operazioni. I produttori nei mercati energetici ad alto costo hanno difficoltà a competere con strutture che beneficiano di strutture elettriche più favorevoli, forni più grandi, logistica efficiente o maggiore integrazione con la produzione dell’acciaio a valle. Gli arresti temporanei possono ridurre i tassi di utilizzo e aumentare i costi fissi per tonnellata, mentre il riavvio dei forni richiede un’attenta gestione tecnica. Queste condizioni possono scoraggiare nuovi investimenti nella fusione anche nei paesi che possiedono grandi risorse di cromite.
La restrizione è intensificata dal crescente divario tra la disponibilità del minerale e la lavorazione economicamente competitiva. Il Sudafrica ha fornito solo circa il 10% della produzione globale di ferrocromo nell’ultimo periodo annuale, nonostante possedesse una quota dominante delle risorse conosciute di cromo. Quantità crescenti di minerale estratto vengono quindi esportate verso fonderie estere invece di essere convertite a livello nazionale in ferrocromo. Questo modello può comprimere i margini per i tradizionali produttori di leghe e spostare il valore aggiunto verso i paesi importatori. La conformità ambientale, la regolamentazione relativa al carbonio, i requisiti di manutenzione, le interruzioni logistiche e i costi riducenti aumentano ulteriormente le spese di conversione. I produttori devono quindi bilanciare l’utilizzo dei forni con i prezzi di mercato e i costi energetici, creando periodi in cui impianti di fusione altrimenti vitali rimangono inattivi o operano al di sotto della capacità prevista.
Opportunità
"La restrizione dell’offerta crea opportunità per produttori efficienti e strategicamente posizionati."
La riduzione della produzione da parte di diversi centri di produzione tradizionali sta creando opportunità per produttori efficienti in grado di rifornire i mercati in espansione dell’acciaio inossidabile. La domanda globale di ferrocromo è aumentata di circa il 2,5% durante l’ultimo ciclo annuale, mentre la produzione totale si è contratta, rafforzando l’importanza strategica di una disponibilità affidabile delle leghe. I produttori con fonti di minerale sicure, elettricità competitiva, tecnologia efficiente dei forni e collegamenti di trasporto consolidati possono sfruttare queste condizioni per aumentare l’utilizzo e rafforzare i rapporti con i principali produttori di acciaio. India, Kazakistan, Cina, Zimbabwe e altri mercati produttori selezionati hanno l’opportunità di attrarre investimenti nella capacità di lavorazione dove la disponibilità del minerale può essere combinata con un’economia energetica favorevole. Gli accordi di fornitura a lungo termine possono diventare particolarmente preziosi quando gli acquirenti cercano protezione contro interruzioni o riduzioni della produzione regionale.
I gradi di ferrocromo specializzati e a basso contenuto di carbonio offrono un’altra opportunità poiché i produttori di acciaio avanzati aumentano la produzione di leghe ad alte prestazioni. Anche se il tipo ad alto contenuto di carbonio domina il consumo di massa, i gradi specializzati servono applicazioni impegnative in cui il controllo del carbonio, la pulizia e la chimica precisa influenzano le prestazioni del materiale finale. I tipi a basso tenore di carbonio e altri rappresentano collettivamente meno del 6% della domanda complessiva del mercato, ma la loro importanza tecnica può superare il loro contributo in termini di volume nei settori aerospaziale, ingegneria di precisione, lavorazione chimica, apparecchiature elettriche, utensili e acciai inossidabili di prima qualità. I produttori in grado di mantenere controlli più severi sulle impurità, un recupero coerente del cromo e specifiche personalizzate delle leghe possono rivolgersi a nicchie di valore più elevato. Gli investimenti nella raffinazione, nel controllo di laboratorio, nel monitoraggio digitale dei processi e nella produzione flessibile offrono quindi opportunità che vanno oltre il ferrocromo di base convenzionale ad alti volumi.
Sfida
"La concentrazione delle risorse minerarie e lo spostamento della capacità di fusione complicano la pianificazione della catena di approvvigionamento."
Una sfida importante è la crescente separazione geografica tra l’estrazione del minerale di cromo e la fusione del ferrocromo. La Cina ha importato circa 19,6 milioni di tonnellate di minerale di cromo dal Sud Africa durante l’ultimo periodo annuale, dimostrando la portata del movimento di materie prime necessario per sostenere la produzione di leghe asiatiche. Tale dipendenza commerciale espone le fonderie e i produttori di acciaio inossidabile a costi di trasporto, congestione dei porti, interruzioni meteorologiche, interruzioni dell’estrazione mineraria, movimenti dei tassi di cambio e cambiamenti nelle politiche di esportazione. Grandi requisiti di inventario possono proteggere da interruzioni temporanee ma aumentano le esigenze di capitale circolante. I produttori necessitano quindi di approvvigionamento di minerale diversificato, logistica efficiente, modalità di spedizione stabili e un’attenta gestione delle scorte per mantenere la continuità del forno limitando al tempo stesso i costi delle materie prime.
La concentrazione competitiva rappresenta un’ulteriore sfida perché la Cina ha prodotto circa il 62% della produzione globale di ferrocromo nell’ultima struttura di mercato annuale. Questa scala consente alle tendenze della produzione cinese di influenzare la domanda internazionale di minerale, la disponibilità di leghe e le condizioni dei prezzi. I produttori al di fuori della Cina devono competere attraverso l’integrazione dei minerali, l’efficienza elettrica, i gradi specializzati, la vicinanza ai clienti o prestazioni di sostenibilità differenziate piuttosto che fare affidamento esclusivamente sul volume di produzione. Allo stesso tempo, gli standard ambientali in rapida evoluzione richiedono investimenti nel controllo delle emissioni e nella riduzione del carbonio. La combinazione di produzione concentrata, economia energetica volatile e requisiti ambientali in evoluzione aumenta la complessità della pianificazione sia per i produttori di leghe che per i produttori di acciaio inossidabile.
Analisi della segmentazione
Ottieni approfondimenti completi sulla segmentazione del mercato in questo rapporto
Scarica il campione GRATUITO Per tipi
Tipo ad alto contenuto di carbonio:Il tipo ad alto contenuto di carbonio rappresenta la categoria di prodotto dominante nel mercato del ferrocromo, rappresentando circa il 94,13% della domanda complessiva. La sua leadership è supportata dall’ampio utilizzo nella fusione dell’acciaio inossidabile, dove l’aggiunta di cromo in massa, l’economia di produzione competitiva e la compatibilità con le operazioni con arco elettrico e forni a induzione di grandi dimensioni rendono il ferrocromo ad alto contenuto di carbonio il materiale di lega preferito. Questo grado è particolarmente importante per la produzione di acciaio inossidabile austenitico e ferritico, dove i produttori richiedono un contenuto di cromo prevedibile, tassi di recupero elevati e disponibilità affidabile su scala industriale. L’espansione della produzione di acciaio inossidabile in Cina, India, Sud-Est asiatico e altri centri produttivi emergenti sta rafforzando i consumi, mentre i produttori affermati stanno ottimizzando la produttività dei forni e le miscele di materie prime per migliorare l’efficienza dei costi.
Circa l’85% del consumo di ferrocromo ad alto contenuto di carbonio è direttamente associato alla produzione tradizionale di acciaio inossidabile e leghe sfuse, riflettendo la forte relazione di questo grado con l’attività siderurgica globale. I produttori stanno integrando sempre più l’estrazione di cromite, l’agglomerazione, la fusione, la logistica e la fornitura ai clienti per migliorare la stabilità operativa. Gli impianti siderurgici di grandi volumi privilegiano una chimica coerente e un dimensionamento prevedibile perché le variazioni possono influenzare l'efficienza del forno e la qualità finale dell'acciaio. Il tipo ad alto contenuto di carbonio beneficia anche di percorsi di produzione relativamente semplici rispetto ai gradi raffinati a basso contenuto di carbonio, consentendo una produzione su larga scala dove le condizioni di elettricità e minerale sono favorevoli. Si prevede che i continui investimenti nella capacità di produzione di acciaio inossidabile, nella produzione di infrastrutture, nelle attrezzature per i trasporti e nei macchinari industriali manterranno la sua posizione dominante.
Tipo a basso tenore di carbonio:Il tipo a basso contenuto di carbonio rappresenta circa il 4,21% della domanda del mercato del ferrocromo e serve applicazioni in cui è richiesto un controllo rigoroso sul contenuto di carbonio. Questa categoria viene utilizzata principalmente in acciai inossidabili speciali, leghe tecniche, acciai per utensili, acciai resistenti al calore e altre applicazioni in cui un eccesso di carbonio può influire negativamente sulle proprietà meccaniche, sul comportamento alla corrosione o sulla lavorazione a valle. Il ferrocromo a basso contenuto di carbonio richiede in genere ulteriori fasi di raffinazione, creando una maggiore complessità di lavorazione rispetto ai gradi convenzionali ad alto contenuto di carbonio. La sua base di applicazione è quindi più piccola in termini di volume ma tecnicamente importante, in particolare nel settore aerospaziale, nella produzione di energia, nelle apparecchiature per il trattamento chimico, nei componenti di precisione e nei macchinari industriali specializzati in cui la composizione della lega deve rimanere entro specifiche ristrette.
Quasi il 35% della domanda di prodotti a basso contenuto di carbonio è associata all’ingegneria avanzata e alla produzione di leghe speciali piuttosto che alla produzione di grandi volumi di acciaio inossidabile di base. Ciò crea opportunità per i produttori in grado di mantenere un elevato recupero di cromo, bassi livelli di impurità e precise specifiche sul carbonio. La domanda è supportata dalla crescita di settori industriali sofisticati che richiedono materiali in grado di resistere a temperature elevate, ambienti corrosivi, fatica e stress meccanico. I produttori di questa categoria enfatizzano sempre più i test di laboratorio, la raffinazione controllata, la certificazione di qualità e la chimica delle leghe personalizzata. Sebbene i volumi rimangano sostanzialmente inferiori a quelli del tipo ad alto contenuto di carbonio, la crescita della produzione specializzata e i crescenti requisiti di prestazioni dei materiali stanno supportando la domanda stabile di ferrocromo a basso contenuto di carbonio.
Altri:La categoria Altri rappresenta circa l'1,66% della domanda totale del mercato del ferrocromo e comprende composizioni di ferrocromo specializzate progettate per requisiti metallurgici di nicchia. Questi materiali possono essere differenziati attraverso la concentrazione di cromo, il contenuto di carbonio, il controllo delle impurità, il dimensionamento, il metodo di lavorazione o la chimica personalizzata adatta a specifiche applicazioni di acciaio e leghe. La loro quota di mercato relativamente limitata riflette la predominanza del ferrocromo standardizzato ad alto contenuto di carbonio nella produzione globale di acciaio inossidabile. Tuttavia, i gradi specializzati possono svolgere un ruolo importante laddove le composizioni delle leghe convenzionali non forniscono le prestazioni metallurgiche richieste o laddove i produttori necessitano di aggiunte controllate con precisione durante la produzione secondaria dell’acciaio.
Circa il 28% della domanda nella categoria Altri è legata ad applicazioni di acciai speciali, fonderia, saldatura e leghe personalizzate che richiedono specifiche dei materiali più rigorose. I fornitori che servono queste nicchie competono attraverso la coerenza tecnica, la produzione in lotti flessibile, la reattività alle specifiche del cliente e una rigorosa garanzia di qualità piuttosto che attraverso la pura scala di produzione. Man mano che i produttori di acciaio sviluppano materiali ad alte prestazioni per il settore aerospaziale, energetico, chimico, della difesa e per sistemi ingegneristici esigenti, le varianti specializzate del ferrocromo possono acquisire un’importanza crescente. Il monitoraggio digitale della qualità, la raffinazione avanzata e il miglioramento del controllo del processo stanno aiutando i produttori a realizzare prodotti in lega in volumi più piccoli con maggiore coerenza, pur mantenendo una produzione economicamente sostenibile.
Per applicazioni
Acciaio inossidabile:L'acciaio inossidabile domina il consumo del mercato del ferrocromo con una quota di circa l'81,82%, riflettendo il ruolo essenziale del cromo nel fornire resistenza alla corrosione, resistenza all'ossidazione, qualità della superficie e durata. Il ferrocromo è una materia prima fondamentale per gli acciai inossidabili austenitici, ferritici, martensitici e duplex utilizzati nell'edilizia, negli elettrodomestici, nella lavorazione alimentare, nelle apparecchiature mediche, nei trasporti, nei prodotti chimici, nei sistemi energetici e nei macchinari industriali. L’espansione delle infrastrutture urbane, la produzione di beni di consumo durevoli, gli investimenti nell’industria di processo e la produzione nel settore dei trasporti stanno sostenendo una domanda sostenuta di acciaio inossidabile. I grandi produttori di acciaio inossidabile si assicurano sempre più forniture di ferrocromo a lungo termine per stabilizzare i costi delle leghe e mantenere programmi di produzione prevedibili.
Oltre il 60% della domanda di ferrocromo legata all’acciaio inossidabile è concentrata nell’Asia-Pacifico a causa delle dimensioni della produzione di acciaio cinese, indiana, giapponese, sudcoreana e del sud-est asiatico. La Cina rimane il più grande consumatore individuale perché la sua industria dell’acciaio inossidabile serve sia la produzione nazionale che i mercati di esportazione. Anche i crescenti investimenti nelle infrastrutture e la localizzazione della produzione in India stanno sostenendo il consumo di leghe di cromo. I modelli di domanda sono influenzati dalla disponibilità di rottami di acciaio inossidabile perché un maggiore utilizzo dei rottami può ridurre parzialmente la necessità di aggiunte di leghe primarie. Tuttavia, la continua crescita della produzione totale di acciaio inossidabile mantiene un fabbisogno sostanziale di ferrocromo, in particolare laddove gli stabilimenti necessitano di una regolazione precisa del cromo e di una chimica di fusione coerente.
Ingegneria e acciaio legato:L'ingegneria e l'acciaio legato rappresentano circa il 13,74% della domanda di applicazioni del mercato del ferrocromo. Il ferrocromo conferisce durezza, resistenza all'usura, robustezza, resistenza al calore e temprabilità a un'ampia gamma di acciai tecnici utilizzati in componenti automobilistici, macchinari pesanti, attrezzature minerarie, sistemi ferroviari, infrastrutture energetiche, utensili, cuscinetti, ingranaggi, alberi e attrezzature industriali. La domanda è strettamente connessa alle spese in conto capitale, alla produzione di macchinari, alla modernizzazione delle infrastrutture, all’attività mineraria e alla produzione di veicoli. I requisiti di acciaio ad alte prestazioni stanno rafforzando l’importanza delle aggiunte controllate di cromo poiché i produttori cercano componenti in grado di sostenere condizioni operative impegnative e intervalli di manutenzione più lunghi.
Circa il 42% del consumo di ferrocromo nell'ingegneria e negli acciai legati è associato a macchinari, trasporti e applicazioni industriali pesanti in cui la resistenza all'usura e le prestazioni alla fatica sono essenziali. La crescita nella produzione di veicoli elettrici, nelle infrastrutture per le energie rinnovabili, nelle attrezzature minerarie, nei sistemi di difesa e nell’automazione industriale sta creando nuovi requisiti per gli acciai avanzati con contenuto di cromo ottimizzato. I produttori che servono queste applicazioni devono fornire una chimica dei materiali coerente poiché le variazioni possono influenzare il trattamento termico e le prestazioni dei componenti finali. Le acciaierie speciali pongono quindi una notevole enfasi su materie prime certificate, tracciabilità, controllo delle impurità e consegne prevedibili, creando opportunità per fornitori di ferrocromo tecnicamente differenziati.
Altro:Altre applicazioni rappresentano circa il 4,44% della domanda del mercato del ferrocromo e comprendono prodotti di fonderia, materiali di consumo per saldatura, leghe speciali, materiali per rivestimenti duri e altri usi metallurgici. Queste applicazioni consumano volumi sostanzialmente inferiori rispetto all'acciaio inossidabile, ma possono richiedere caratteristiche specifiche del materiale come dimensione controllata delle particelle, concentrazione di cromo, contenuto di carbonio o livelli di impurità. La domanda è diversificata tra manutenzione industriale, fabbricazione, estrazione mineraria, apparecchiature energetiche, trasporti e produzione specializzata. Poiché il consumo è frammentato, i fornitori spesso competono attraverso la personalizzazione del prodotto, il servizio tecnico, la portata della distribuzione e la capacità di fornire quantità minori con specifiche coerenti.
Quasi il 31% della domanda nel segmento Altre applicazioni è associato ad usi di saldatura, fonderia e ingegneria delle superfici in cui il cromo migliora la durezza, la resistenza all'usura e le prestazioni di ossidazione. Le applicazioni con rivestimenti duri sono particolarmente rilevanti nelle attrezzature minerarie, cementizie, edili e di movimentazione dei materiali esposte all'abrasione. I materiali di consumo per saldatura contenenti cromo vengono utilizzati per fabbricare e riparare componenti resistenti alla corrosione o al calore. La crescita della manutenzione industriale e del rinnovamento delle attrezzature supporta queste applicazioni di nicchia perché prolungare la vita dei macchinari può essere economicamente preferibile alla sostituzione completa. I distributori specializzati e i trasformatori di leghe rimangono quindi canali importanti che collegano i produttori di ferrocromo con i clienti industriali più piccoli.
Prospettive regionali
Ottieni approfondimenti completi sulle dimensioni del mercato e sulle tendenze di crescita
Scarica il campione GRATUITO America del Nord
Il Nord America rappresenta circa il 6,8% del mercato globale del ferrocromo, con un consumo concentrato negli Stati Uniti, Canada e Messico. Il mercato regionale è supportato dalla produzione di acciaio inossidabile, dalla produzione aerospaziale, da apparecchiature energetiche, da componenti automobilistici, da prodotti da costruzione, da macchinari industriali e da applicazioni di leghe ad alte prestazioni. La dipendenza dalle importazioni rimane una caratteristica importante perché la capacità di fusione del ferrocromo nazionale è limitata rispetto ai centri di produzione asiatici e africani. Di conseguenza, gli acquirenti enfatizzano l’approvvigionamento diversificato, gli inventari strategici, l’affidabilità logistica e gli accordi di fornitura con produttori internazionali affermati. Gli investimenti nella modernizzazione delle infrastrutture e nella produzione nazionale stanno sostenendo una domanda stabile di leghe, in particolare di acciai resistenti alla corrosione e ad alta resistenza.
Circa il 45% del consumo di ferrocromo nel Nord America è legato alla produzione di acciaio inossidabile e leghe avanzate destinate ai mercati industriali e dei trasporti. La regione beneficia di sostanziali capacità produttive a valle, tra cui aerospaziale, automobilistico, difesa, petrolio e gas, apparecchiature per la generazione di energia e ingegneria specializzata. La crescente enfasi sulla resilienza della catena di approvvigionamento nazionale sta incoraggiando i produttori a valutare la sicurezza delle materie prime e a ridurre l’esposizione verso i singoli paesi esportatori. Il riciclaggio rimane significativo perché i rottami di acciaio inossidabile forniscono un’importante fonte di unità di cromo, ma il ferrocromo primario continua a essere necessario per il controllo della composizione e la crescita della produzione. I produttori in grado di fornire una chimica delle leghe coerente e una logistica sicura sono posizionati per mantenere forti rapporti commerciali.
Europa
L’Europa detiene circa il 10,9% del mercato globale del ferrocromo, supportato da industrie consolidate dell’acciaio inossidabile, automobilistico, ingegneristico, dei macchinari, della lavorazione chimica, dell’edilizia e delle leghe speciali. Germania, Italia, Finlandia, Francia, Spagna e altre economie manifatturiere generano la domanda di acciai al cromo utilizzati nelle apparecchiature industriali e nelle applicazioni di consumo. I produttori europei si trovano ad affrontare una forte pressione per ridurre l’intensità di carbonio, migliorare l’efficienza energetica e conformarsi a requisiti ambientali sempre più rigorosi. Queste condizioni influenzano le decisioni di acquisto del ferrocromo perché i produttori di acciaio stanno ponendo maggiore enfasi su catene di approvvigionamento tracciabili, emissioni integrate, riciclaggio e approvvigionamento responsabile delle materie prime.
Circa il 38% della domanda europea di ferrocromo è associata ad applicazioni ingegneristiche e inossidabili di alto valore che richiedono un rigoroso controllo di qualità e una composizione di leghe affidabile. L’Europa ha inoltre istituito sistemi di riciclaggio dell’acciaio inossidabile, consentendo agli stabilimenti di utilizzare notevoli quantità di rottami conservando il ferrocromo per l’adeguamento chimico e l’aggiunta primaria di cromo. I costi energetici rappresentano una sfida importante per i produttori regionali di ferroleghe e acciaio, incoraggiando investimenti nell’efficienza dei forni elettrici, nell’elettricità rinnovabile, nell’ottimizzazione dei processi e nei flussi circolari di materiali. Gli acquirenti europei valutano sempre più i fornitori non solo in base al prezzo ma anche in base alle prestazioni in termini di emissioni, alla trasparenza della produzione, all’affidabilità delle consegne e alla coerenza tecnica, avvantaggiando potenzialmente i produttori efficienti con miglioramenti di sostenibilità documentati.
Asia-Pacifico
L’Asia-Pacifico guida il mercato globale del ferrocromo con una quota di circa il 74,6%, trainato da un’ampia produzione di acciaio inossidabile e acciai legati in Cina, India, Giappone, Corea del Sud, Indonesia e altre economie industriali. La Cina è la forza dominante della regione grazie alla sua massiccia capacità di produzione di acciaio inossidabile e all’espansione dell’industria nazionale di fusione del ferrocromo. Grandi volumi di minerale di cromo vengono importati dal Sud Africa e da altre regioni minerarie, consentendo alle fonderie cinesi di convertire le materie prime più vicine agli impianti siderurgici a valle. L’India sta inoltre rafforzando la propria posizione espandendo la produzione di acciaio inossidabile, le risorse nazionali di cromite e aumentando le infrastrutture e l’attività manifatturiera.
Circa il 67% del consumo di ferrocromo nell’area Asia-Pacifico è concentrato in Cina, riflettendo l’ecosistema di produzione integrata di acciaio inossidabile del paese, la scala industriale e l’ampia domanda di costruzioni e produzione. La crescita regionale è supportata anche dall’urbanizzazione, dalla produzione automobilistica, dagli elettrodomestici, dai macchinari, dai sistemi di energia rinnovabile, dagli impianti chimici e dalle infrastrutture di trasporto. L’Indonesia e altri paesi del sud-est asiatico stanno diventando sempre più importanti poiché nuovi centri di produzione dell’acciaio inossidabile si sviluppano attorno a parchi industriali integrati. Il vantaggio competitivo della regione è rafforzato dalla lavorazione su larga scala, dalle forti infrastrutture portuali, dalla vicinanza tra fonderie di ferrocromo e acciaierie e dall'espansione degli investimenti tecnologici nel controllo dei forni e nella gestione dell'energia.
Medio Oriente e Africa
Il Medio Oriente e l’Africa rappresentano circa il 5,3% della domanda globale del mercato del ferrocromo, mentre la regione svolge un ruolo sostanzialmente più importante nella fornitura a monte del minerale di cromo. L'Africa meridionale contiene alcuni dei depositi di cromite più importanti del mondo, con il Sudafrica che detiene oltre il 70% delle riserve globali di cromo identificate. Anche lo Zimbabwe possiede risorse significative e ha ampliato il suo ruolo nella produzione di minerale e ferrocromo. Tuttavia, la disponibilità di elettricità, le tariffe energetiche, i vincoli di trasporto e l’economia delle fonderie hanno incoraggiato l’aumento delle esportazioni di minerale non lavorato o parzialmente lavorato verso i mercati asiatici. Ciò crea sia sfide che opportunità per lo sviluppo industriale regionale.
Circa il 55% dell’attività industriale legata al ferrocromo nella regione è legata all’estrazione mineraria, all’arricchimento dei minerali, alla fusione e alle catene di approvvigionamento orientate all’esportazione piuttosto che al consumo interno di acciaio inossidabile. I governi e i produttori stanno valutando sempre più strategie per mantenere un maggiore valore attraverso la lavorazione locale, le infrastrutture energetiche e l’arricchimento. Il Medio Oriente offre potenziali vantaggi attraverso investimenti infrastrutturali, diversificazione industriale e accesso all’energia competitiva in paesi selezionati, sebbene la produzione di acciaio inossidabile e ferrocromo rimanga relativamente limitata. La futura competitività regionale dipenderà da elettricità affidabile, infrastrutture ferroviarie e portuali efficienti, investimenti minerari, stabilità normativa e capacità di sviluppare capacità di trattamento vicino alle grandi risorse di cromite.
Resto del mondo
Il resto del mondo rappresenta circa il 2,4% del mercato globale del ferrocromo e comprende centri di consumo più piccoli in tutta l’America Latina e altre economie industriali in via di sviluppo. La domanda è principalmente associata alla lavorazione dell’acciaio inossidabile, alle attrezzature minerarie, ai prodotti da costruzione, ai componenti per i trasporti, ai macchinari per l’industria alimentare e alla manutenzione industriale. Il Brasile rappresenta uno dei mercati più importanti dell’America Latina grazie ai suoi settori consolidati dell’acciaio, minerario, automobilistico e della produzione industriale. La maggior parte dei paesi di questo gruppo dipendono sostanzialmente dall’importazione di ferrocromo o di prodotti siderurgici contenenti cromo, il che fa sì che le condizioni del commercio internazionale e i costi di trasporto influenzino notevolmente l’attività di mercato.
Circa il 36% della domanda di ferrocromo in questi mercati più piccoli è associata a infrastrutture, miniere, costruzioni e attrezzature dell’industria pesante. L’urbanizzazione e gli investimenti in energia, trasporti, sistemi idrici, trasformazione alimentare e produzione possono aumentare gradualmente l’utilizzo dell’acciaio inossidabile, in particolare laddove sono apprezzate la resistenza alla corrosione e la lunga durata. La crescita del mercato è limitata dalla produzione nazionale relativamente limitata di acciaio inossidabile e dalla dipendenza dalle leghe importate. Tuttavia, la diversificazione industriale e gli investimenti nella lavorazione dei minerali possono creare opportunità selettive per distributori regionali, fornitori di leghe speciali e produttori di acciaio in grado di soddisfare in modo efficiente le esigenze localizzate.
Elenco delle principali aziende di ferrocromo
- Contea di Shanxi Jiang Minmetal Co., Ltd
- Glencore
- Jindal Acciaio & Potenza Ltd
- Gruppo Mintale
- TNC Kazchrome JSC
- Gruppo Ehui
- Ferrocromo ernico (Pty) Ltd
- Ferro Alloys Corporation Limited
- Gruppo Mingda del Sichuan
- Outokumpu
- ERNICA
- Manganese Tianyuan
- Gruppo Risorse Eurasiatiche
- GRUPPO YILDIRIM
- Samancor Cromo
- International Ferro Metals Ltd
- Tata Acciaio
- FMI
Quota di mercato delle principali aziende
- Glencore:Glencore rimane una delle aziende più significative nel panorama competitivo dell'offerta, supportata da una sostanziale esposizione alle operazioni sudafricane di cromite e ferrocromo e da consolidate capacità di marketing internazionale delle materie prime. La sua rete di produzione associata ha rappresentato circa il 10% della fornitura globale di ferrocromo durante i periodi operativi più intensi, sebbene la razionalizzazione della capacità e la difficile economia dell’elettricità sudafricana abbiano sostanzialmente alterato i livelli operativi. Le dimensioni dell’azienda, l’integrazione mineraria, le capacità logistiche e i rapporti con produttori di acciaio globali offrono vantaggi strategici in un settore in cui la sicurezza del minerale e l’efficienza dei trasporti influenzano fortemente la competitività.
- TNC Kazchrome JSC:TNC Kazchrome JSC rappresenta un altro importante produttore integrato di ferrocromo, con il Kazakistan che contribuisce per circa il 12% alla produzione globale di ferrocromo nell'ultima struttura di mercato. La posizione competitiva dell'azienda trae vantaggio dall'accesso a notevoli risorse di cromite, da operazioni integrate di estrazione e fusione, da una consolidata produzione di ferrocromo ad alto contenuto di carbonio e da collegamenti di esportazione con i principali mercati di produzione dell'acciaio. L'importanza del Kazakistan è aumentata poiché le interruzioni della produzione colpiscono le regioni concorrenti, consentendo alle fonderie efficienti dell'Asia centrale di rafforzare i rapporti di fornitura con i produttori di acciaio inossidabile che cercano approvvigionamenti diversificati e disponibilità stabile di leghe.
Analisi e opportunità di investimento
Le opportunità di investimento nel mercato del ferrocromo sono sempre più concentrate sulla fusione ad alta efficienza energetica, sull’accesso ai minerali vincolati, sulla modernizzazione dei forni e sull’integrazione a valle con la produzione di acciaio inossidabile. Circa il 65% del nuovo interesse strategico è diretto verso regioni che offrono una combinazione di fornitura sicura di cromite, elettricità competitiva, logistica consolidata e vicinanza a grandi poli siderurgici. Cina, India, Kazakistan, Zimbabwe e alcune località selezionate del Medio Oriente stanno attirando l’attenzione perché gli investitori sono alla ricerca di alternative agli ambienti di produzione legacy ad alto costo. L’allocazione del capitale si sta inoltre spostando verso forni ad arco sommerso più grandi, controllo digitale del processo, ottimizzazione del carico, migliore gestione degli elettrodi e utilizzo del calore di scarto. Questi investimenti possono ridurre i costi di conversione migliorando al tempo stesso il recupero del cromo, la stabilità del forno e la coerenza operativa.
Un’altra opportunità di investimento risiede nell’integrazione della catena di approvvigionamento, poiché circa il 40% dei principali produttori sta dando priorità a legami più forti tra estrazione mineraria, arricchimento, fusione, trasporto e consegna ai clienti. I modelli operativi integrati possono ridurre l’esposizione alla volatilità dei prezzi dei minerali e alle interruzioni logistiche, migliorando al contempo il controllo sulla qualità delle materie prime. I partenariati a lungo termine con i produttori di acciaio inossidabile stanno diventando più attraenti perché forniscono una maggiore visibilità della domanda e possono supportare le decisioni di finanziamento della capacità. Gli investitori stanno anche valutando contratti di energia rinnovabile, generazione vincolata, sistemi di gestione del carbonio e tecnologie di processo a basse emissioni poiché le aspettative ambientali diventano più importanti negli appalti. I gradi specializzati di ferrocromo raffinato e a basso contenuto di carbonio rappresentano opportunità di volume più piccolo ma potenzialmente interessanti perché i clienti in applicazioni ingegneristiche avanzate spesso attribuiscono maggiore valore al controllo chimico e alla coerenza della qualità.
Sviluppo di nuovi prodotti
Lo sviluppo di nuovi prodotti nel mercato del ferrocromo si concentra sempre più su una chimica delle leghe più pulita, livelli di carbonio controllati, dimensioni delle particelle ottimizzate e un recupero del cromo più coerente. Circa il 30% dell'attività di sviluppo prodotto è associato a gradi speciali di ferrocromo progettati per applicazioni che richiedono un controllo più rigoroso di carbonio, silicio, fosforo, zolfo e altri elementi residui. I produttori che servono acciaio inossidabile avanzato, leghe aerospaziali, acciai per utensili, materiali di consumo per saldatura e materiali resistenti al calore stanno investendo in processi di raffinazione e sistemi di laboratorio che consentono specifiche di prodotto più precise. Anche il dimensionamento personalizzato sta acquisendo importanza perché i produttori di acciaio cercano materiali di carica che migliorino la manipolazione, l’efficienza di fusione e la consistenza del forno. Questi sviluppi stanno aiutando i fornitori a differenziarsi oltre il ferrocromo di base ad alto contenuto di carbonio.
Anche l’innovazione dei prodotti legati ai processi è in espansione, con circa il 25% delle iniziative di sviluppo che enfatizzano il ferrocromo a basse emissioni e una migliore tracciabilità. I produttori stanno valutando l’integrazione dell’elettricità rinnovabile, riducenti alternativi, una migliore pellettizzazione, sistemi di preriscaldamento e controllo digitale del forno per ridurre il consumo energetico e l’intensità ambientale. I clienti richiedono sempre più documentazione riguardante l’origine del minerale, il percorso di produzione, l’impronta di carbonio e le prestazioni di qualità, in particolare nei mercati soggetti a requisiti di sostenibilità più severi. Di conseguenza, le nuove offerte di ferrocromo stanno gradualmente combinando prestazioni metallurgiche con attributi ambientali verificabili. Questo cambiamento potrebbe creare una più forte differenziazione tra i tipi di materie prime standard e i prodotti premium progettati per i produttori che cercano materie prime a basse emissioni di carbonio.
Cinque sviluppi recenti
- Marzo 2026 – Glencore:L'azienda ha continuato a ristrutturare selezionate attività sudafricane di ferrocromo, con un importante impianto di fusione che dovrebbe funzionare a circa il 50% della capacità disponibile poiché il management ha risposto ai costi dell'elettricità, ai margini di conversione deboli e alle mutevoli condizioni di fornitura di leghe globali.
- Gennaio 2026 – TNC Kazchrome JSC:I programmi di ottimizzazione operativa si sono concentrati sul miglioramento della produttività dei forni e dell'efficienza delle materie prime, supportando il contributo del Kazakistan di circa il 12% della produzione globale di ferrocromo e rafforzando il suo ruolo di fornitore diversificato per i principali mercati dell'acciaio inossidabile.
- Novembre 2025 – IMFA:Le iniziative in materia di capacità ed efficienza dei processi hanno enfatizzato una migliore integrazione tra le risorse di cromite e la produzione di ferrocromo, con obiettivi di miglioramento dell’utilizzo degli impianti di circa l’8% a supporto degli sforzi per soddisfare la crescente domanda di acciaio inossidabile e leghe nei mercati asiatici.
- Agosto 2025 – Samancor Chrome:I programmi di ottimizzazione della produzione si sono concentrati sull’efficienza dei forni, sulla preparazione del minerale e sulla gestione dell’energia, con miglioramenti operativi selezionati mirati a ridurre di circa il 6% il consumo energetico specifico mentre i produttori sudafricani hanno risposto alle sfide economiche dell’elettricità.
- Maggio 2025 – Outokumpu:Le iniziative relative alla catena di fornitura e alla sostenibilità hanno posto maggiore enfasi sugli input di leghe a basse emissioni, con programmi di approvvigionamento che mirano a un miglioramento di circa il 10% nei parametri di intensità di carbonio delle materie prime selezionate attraverso l’efficienza, la tracciabilità, il riciclaggio e una più stretta collaborazione con i fornitori.
Copertura del rapporto
L’analisi di mercato del ferrocromo copre i tipi ad alto contenuto di carbonio, i tipi a basso contenuto di carbonio e altri per acciaio inossidabile, acciaio metalmeccanico e legato e altre applicazioni. La valutazione valuta 3 categorie di prodotti forniti e 3 gruppi di applicazioni forniti in base alla struttura della domanda, all’economia della produzione, all’intensità energetica, alla disponibilità di minerale di cromo, alla tecnologia di fusione, ai flussi commerciali, al consumo di acciaio a valle, al posizionamento competitivo, alle priorità di investimento e alle condizioni operative regionali. Particolare attenzione è data al ruolo dominante del tipo ad alto contenuto di carbonio, che rappresenta circa il 94,13% della domanda, e all'influenza della produzione di acciaio inossidabile sul consumo di ferrocromo. L’analisi esamina anche come i costi dell’elettricità, l’utilizzo dei forni, l’integrazione delle materie prime, i requisiti di gestione del carbonio e la ristrutturazione della catena di approvvigionamento stanno influenzando la competitività dei produttori.
La copertura competitiva comprende 18 aziende fornite che operano nei settori minerario, produzione di ferroleghe, produzione dell'acciaio, commercializzazione di materie prime e attività industriali correlate. L’analisi regionale valuta Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Resto del mondo, con quote regionali pari al 100%. L’Asia-Pacifico rimane la regione maggiormente consumatrice con una quota pari a circa il 74,6%, mentre l’Africa meridionale conserva un’importanza strategica a causa della sua concentrazione di risorse di cromo. L’analisi prende in considerazione anche il cambiamento dei modelli commerciali tra le regioni di produzione del minerale e quelle di fusione, gli investimenti nella capacità efficiente dei forni, l’espansione della produzione integrata di acciaio inossidabile, lo sviluppo di leghe specializzate e la crescente importanza delle prestazioni ambientali. Questi fattori definiscono collettivamente la direzione competitiva e strutturale del mercato ferrocromo durante il periodo di previsione.
Mercato del ferrocromo Copertura del rapporto
| COPERTURA DEL RAPPORTO | DETTAGLI | |
|---|---|---|
|
Valore della dimensione del mercato nel |
USD 16645.58 Milioni nel 2025 |
|
|
Valore della dimensione del mercato entro |
USD 31032.99 Milioni entro il 2034 |
|
|
Tasso di crescita |
CAGR of 7.25% da 2026-2035 |
|
|
Periodo di previsione |
2025 - 2034 |
|
|
Anno base |
2025 |
|
|
Dati storici disponibili |
Sì |
|
|
Ambito regionale |
Globale |
|
|
Segmenti coperti |
Per tipo :
Per applicazione :
|
|
|
Per comprendere l’ambito dettagliato del report di mercato e la segmentazione
Scarica il campione GRATUITO
|
||
Domande frequenti
Si prevede che il mercato globale del ferrocromo raggiungerà i 31.032,99 milioni di dollari entro il 2035.
Si prevede che il mercato del ferrocromo presenterà un CAGR del 7,25% entro il 2035.
Shanxi Jiang County Minmetal Co., Ltd,Glencore,Jindal Steel & Power Ltd,Mintal Group,TNC Kazchrome JSC,Ehui Group,Hernic Ferrochrome (Pty) Ltd,Ferro Alloys Corporation Limited,Sichuan Mingda Group,Outokumpu,HERNIC,Tianyuan Manganess,Eurasian Resources Group,YILDIRIM GROUP,Samancor Chrome,International Ferro Metals Ltd,Tata Acciaio,IMFA.
Nel 2025, il valore del mercato del ferrocromo era pari a 15.626,72 milioni di dollari.

Rapporti Correlati

I nostri clienti






























.svg)
