

Dimensioni del mercato, quota, crescita e analisi del settore dell'acciaio al carbonio, per tipo (acciaio a basso tenore di carbonio, acciaio a medio carbonio, acciaio ad alto tenore di carbonio), per applicazione (costruzione navale, edilizia, settore automobilistico, altro), approfondimenti regionali e previsioni fino al 2035
 Acquista ora


Panoramica del mercato dell’acciaio al carbonio
Si stima che il mercato globale dell'acciaio al carbonio in termini di entrate valga 1.188.203,44 milioni di dollari nel 2026 ed è destinato a raggiungere 1.578.756,83 milioni di dollari entro il 2035, crescendo a un CAGR del 3,21% dal 2026 al 2035.
Il mercato è in espansione a causa della crescente domanda da parte dei settori dell’edilizia, della produzione automobilistica, della costruzione navale, dello sviluppo delle infrastrutture e delle applicazioni industriali. L’acciaio al carbonio rimane uno dei materiali tecnici più utilizzati per la sua resistenza, durata, efficienza economica e versatilità. Le categorie di prodotti, tra cui acciaio a basso tenore di carbonio, acciaio a medio carbonio e acciaio ad alto tenore di carbonio, vengono utilizzate in diversi settori a seconda dei requisiti meccanici. La continua espansione delle infrastrutture e la modernizzazione industriale stanno sostenendo la domanda globale.
L’analisi del mercato dell’acciaio al carbonio evidenzia una crescente adozione di soluzioni in acciaio al carbonio nei principali settori industriali grazie alle loro eccellenti proprietà meccaniche e all’ampia disponibilità. L'acciaio a basso tenore di carbonio è ampiamente utilizzato per applicazioni edili e manifatturiere, mentre i gradi di carbonio più elevati sono preferiti laddove sono richieste resistenza e durezza migliorate. Il rapporto sull’industria dell’acciaio al carbonio indica che i produttori si stanno concentrando sul miglioramento dell’efficienza produttiva, sulla riduzione dell’impatto ambientale e sullo sviluppo di tecnologie avanzate per la lavorazione dell’acciaio. La crescente domanda di componenti automobilistici leggeri, materiali infrastrutturali durevoli e processi produttivi efficienti sta creando nuove opportunità per i produttori di acciaio al carbonio in tutto il mondo.
Il mercato dell’acciaio al carbonio degli Stati Uniti è sostenuto da una forte domanda da parte dei settori dell’edilizia, automobilistico, delle infrastrutture e della produzione industriale. Il Paese continua a investire in infrastrutture di trasporto, edifici commerciali e impianti di produzione avanzati, creando una domanda costante di prodotti in acciaio al carbonio. Le applicazioni edili rappresentano un'importante area di consumo a causa dell'ampio utilizzo di strutture in acciaio, materiali di rinforzo e strutture industriali. Circa il 35% della domanda statunitense è influenzata dallo sviluppo delle infrastrutture, dalle attività manifatturiere e dai progetti di modernizzazione. I produttori di acciaio si stanno concentrando sul miglioramento della qualità dei prodotti, delle pratiche di sostenibilità e delle capacità di lavorazione avanzate per rafforzare la loro posizione di mercato.
Ottieni approfondimenti completi sulle dimensioni del mercato e sulle tendenze di crescita
 Scarica il campione GRATUITO
Risultati chiave
- Fattore chiave del mercato:L’espansione delle infrastrutture sostiene la crescita del mercato, con l’acciaio a basso tenore di carbonio che rappresenta circa il 55% della domanda di prodotti a causa delle diffuse applicazioni di costruzione e produzione.
- Principali restrizioni del mercato:Le fluttuazioni dei prezzi delle materie prime influiscono sui produttori, con circa il 25% dei produttori che deve affrontare sfide legate alla gestione dei costi di produzione.
- Tendenze emergenti:Le tecnologie sostenibili per la produzione dell’acciaio stanno acquisendo importanza, con circa il 30% delle nuove iniziative focalizzate sulla riduzione delle emissioni e sul miglioramento dell’efficienza.
- Leadership regionale:L’Asia-Pacifico guida il mercato con una quota di circa il 45% grazie alla forte produzione industriale, alle attività di costruzione e alla crescita della produzione automobilistica.
- Panorama competitivo:Le aziende leader stanno investendo in metodi di produzione avanzati, programmi di sostenibilità e espansione della capacità per rafforzare le loro posizioni nel settore siderurgico globale.
- Segmentazione del mercato:L’acciaio a basso tenore di carbonio guida la domanda di prodotti con una quota di circa il 55%, mentre le applicazioni per l’edilizia rappresentano un segmento importante della domanda a causa dei requisiti infrastrutturali.
- Sviluppo recente:I produttori di acciaio stanno migliorando le tecnologie di produzione, con circa il 30% dei recenti sviluppi focalizzati sul miglioramento dell’efficienza e sulle pratiche di produzione sostenibili.
Ultime tendenze del mercato dell’acciaio al carbonio
Le tendenze del mercato dell’acciaio al carbonio sono sempre più influenzate dallo sviluppo delle infrastrutture, dai progressi nel settore automobilistico e dalla domanda di una produzione di acciaio sostenibile. L’acciaio al carbonio continua ad essere ampiamente preferito grazie alla sua resistenza, convenienza e adattabilità a molteplici applicazioni. L'acciaio a basso tenore di carbonio rimane molto importante a causa della sua idoneità per usi edili, manifatturieri e di ingegneria generale. La domanda di prodotti è associata ad applicazioni di acciaio a basso tenore di carbonio a causa del suo ampio utilizzo industriale. I produttori si stanno concentrando sul miglioramento dell’efficienza produttiva, sulla riduzione delle emissioni e sullo sviluppo di prodotti in acciaio ad alte prestazioni per soddisfare i requisiti industriali in continua evoluzione.
Un’altra tendenza importante che modella le prospettive del mercato dell’acciaio al carbonio è la crescente attenzione suacciaio verdeiniziative, tecnologie di riciclaggio e processi di produzione efficienti dal punto di vista energetico. Le industrie sono alla ricerca di materiali che garantiscano durabilità sostenendo al tempo stesso gli obiettivi di sostenibilità. I produttori automobilistici stanno adottando qualità avanzate di acciaio al carbonio per migliorare le prestazioni dei veicoli e ridurne il peso. Anche le imprese di costruzione stanno aumentando la domanda di prodotti siderurgici affidabili per grandi progetti infrastrutturali. Circa il 30% delle recenti iniziative del settore si concentrano sul miglioramento della sostenibilità e dell’efficienza produttiva. Questi sviluppi stanno incoraggiando i produttori di acciaio a investire in tecnologie innovative e metodi di produzione rispettosi dell’ambiente.
Dinamiche del mercato dell’acciaio al carbonio
Autista
"Aumentare le infrastrutture e lo sviluppo industriale"
Il mercato dell’acciaio al carbonio è guidato dalla crescente domanda da parte dei settori dell’edilizia, automobilistico, navale e della produzione industriale. L’acciaio al carbonio rimane un materiale preferito per la sua resistenza, convenienza e capacità di supportare progetti infrastrutturali su larga scala. L’acciaio a basso tenore di carbonio rappresenta circa il 55% della domanda di mercato a causa del suo ampio utilizzo nelle strutture edili, nei macchinari e nei componenti di produzione. La rapida urbanizzazione, lo sviluppo dei trasporti e l’espansione industriale stanno aumentando il consumo di prodotti in acciaio al carbonio in tutto il mondo. I produttori si stanno concentrando sul miglioramento della qualità dell’acciaio, dell’efficienza produttiva e dei processi di produzione sostenibili per soddisfare la crescente domanda. I crescenti investimenti nella modernizzazione delle infrastrutture continuano a sostenere opportunità a lungo termine per i produttori di acciaio al carbonio nei mercati globali.
Contenimento
"La volatilità dei costi delle materie prime influisce sulla produzione"
Il mercato dell’acciaio al carbonio deve affrontare sfide dovute alla fluttuazione dei prezzi delle materie prime, ai costi energetici e ai requisiti di conformità ambientale. La produzione di acciaio dipende fortemente dal minerale di ferro, dal carbone e dalle risorse energetiche, rendendo i produttori vulnerabili alle variazioni dei costi. Circa il 25% dei produttori affronta sfide legate al mantenimento di costi di produzione stabili mentre si gestiscono le fluttuazioni del mercato. Anche le normative ambientali e i requisiti di riduzione delle emissioni stanno aumentando la pressione operativa sui produttori di acciaio. Le aziende stanno investendo in tecnologie di produzione migliorate, metodi di riciclaggio e processi efficienti dal punto di vista energetico per affrontare queste sfide. La necessità di bilanciare la competitività dei costi con i requisiti di sostenibilità rimane un fattore importante che influenza il futuro sviluppo del mercato.
Opportunità
"Espansione delle soluzioni sostenibili in acciaio"
Il mercato dell’acciaio al carbonio presenta opportunità significative attraverso crescenti investimenti infrastrutturali, crescita della produzione automobilistica e adozione di tecnologie di produzione dell’acciaio sostenibili. Le industrie sono alla ricerca di prodotti in acciaio al carbonio che offrano elevata resistenza, durata e migliori prestazioni ambientali. I produttori stanno investendo in metodi di produzione avanzati, tecnologie di riciclaggio e processi efficienti dal punto di vista energetico per soddisfare le mutevoli esigenze del settore. Circa il 30% delle nuove iniziative di sviluppo dell’acciaio si concentrano sul miglioramento della sostenibilità, sulla riduzione delle emissioni e sul miglioramento dell’efficienza produttiva. La crescente domanda da parte delle economie emergenti, dei progetti di sviluppo urbano e dei programmi di modernizzazione industriale sta creando ulteriori opportunità per i produttori di acciaio al carbonio. Si prevede che le aziende che sviluppano qualità di acciaio innovative e processi produttivi rispettosi dell’ambiente trarranno vantaggio dall’espansione della domanda del mercato.
Sfida
"Gestire le pressioni ambientali e produttive"
Il mercato dell’acciaio al carbonio deve affrontare sfide legate alle normative ambientali, all’efficienza produttiva e alla crescente concorrenza da parte di materiali alternativi. I produttori di acciaio sono sotto pressione per ridurre le emissioni pur mantenendo una produzione economicamente vantaggiosa. Circa il 25% degli operatori del settore deve affrontare sfide legate ai requisiti di sostenibilità, al consumo energetico e agli standard di conformità. La transizione verso metodi di produzione più puliti richiede investimenti significativi in aggiornamenti tecnologici e miglioramenti operativi. Le aziende devono inoltre gestire le fluttuazioni nella disponibilità delle materie prime e le mutevoli aspettative dei clienti. I produttori si stanno concentrando sull’ottimizzazione dei processi, sulle pratiche di riciclaggio e sui sistemi di produzione avanzati per superare queste sfide e mantenere la competitività nei mercati globali dell’acciaio.
Segmentazione del mercato dell’acciaio al carbonio
La segmentazione del mercato Acciaio al carbonio è classificata in base al tipo di prodotto e all’area di applicazione. I tipi di prodotto includono acciaio a basso tenore di carbonio, acciaio a medio carbonio e acciaio ad alto tenore di carbonio, ciascuno dei quali offre caratteristiche diverse di resistenza, durezza e flessibilità. Le applicazioni includono i settori della costruzione navale, dell'edilizia e automobilistico, dove l'acciaio al carbonio viene utilizzato per componenti strutturali, processi di produzione e soluzioni di trasporto. Questi segmenti sono influenzati dalla crescita delle infrastrutture, dall’espansione industriale e dall’evoluzione dei requisiti materiali.
Ottieni approfondimenti completi sulla segmentazione del mercato in questo rapporto
Scarica il campione GRATUITO PER TIPO
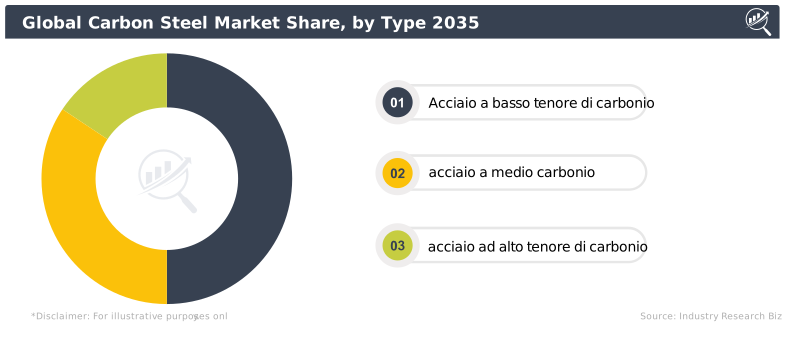
Acciaio a basso tenore di carbonio:L'acciaio a basso tenore di carbonio rappresenta circa il 55% della quota di mercato dell'acciaio al carbonio e rimane la categoria di prodotto leader grazie alla sua eccellente saldabilità, flessibilità e ampie applicazioni industriali. È ampiamente utilizzato nelle strutture edili, nei componenti automobilistici, nei macchinari e nei processi di produzione generali. Il materiale offre un forte equilibrio tra efficienza in termini di costi e prestazioni, rendendolo adatto per l'uso industriale su larga scala. I produttori si stanno concentrando sul miglioramento dell’efficienza produttiva, sulla riduzione dell’impatto ambientale e sul miglioramento della qualità dei materiali per soddisfare la crescente domanda. Il crescente sviluppo delle infrastrutture e l’espansione industriale continuano a sostenere l’adozione dell’acciaio a basso tenore di carbonio nei mercati globali.
Acciaio a medio carbonio:L'acciaio a medio carbonio rappresenta circa il 30% della domanda del mercato dell'acciaio al carbonio ed è ampiamente utilizzato in applicazioni che richiedono maggiore resistenza, durata e prestazioni meccaniche migliorate. È comunemente utilizzato in parti automobilistiche, componenti di macchinari e applicazioni ingegneristiche in cui è richiesta una maggiore durezza rispetto all'acciaio a basso tenore di carbonio. I produttori stanno sviluppando tecniche di lavorazione migliorate per migliorare la robustezza, l'affidabilità e le caratteristiche prestazionali. La crescente domanda da parte dei settori dei trasporti, delle attrezzature industriali e dell’industria manifatturiera sta sostenendo la crescita dei prodotti in acciaio a medio tenore di carbonio. Il segmento continua a trarre vantaggio dalle industrie che richiedono soluzioni in acciaio resistenti e durevoli.
Acciaio ad alto tenore di carbonio:L'acciaio ad alto tenore di carbonio contribuisce per circa il 15% al mercato dell'acciaio al carbonio ed è apprezzato per la sua elevata durezza, robustezza e resistenza all'usura. Queste caratteristiche lo rendono adatto per applicazioni specializzate tra cui utensili da taglio, componenti industriali e apparecchiature ad alte prestazioni. Sebbene utilizzato in applicazioni più specifiche, l'acciaio ad alto tenore di carbonio rimane importante laddove sono richieste proprietà meccaniche superiori. I produttori stanno migliorando le tecnologie di produzione per migliorare la qualità ed espandere le applicazioni in settori specializzati. La crescente domanda di materiali durevoli negli ambienti industriali continua a sostenere l’adozione di soluzioni in acciaio ad alto tenore di carbonio.
PER APPLICAZIONE
Costruzione navale:Le applicazioni per la costruzione navale rappresentano circa il 20% della quota di mercato dell'acciaio al carbonio e rimangono un segmento importante a causa dell'uso estensivo dell'acciaio al carbonio nelle strutture marine, nei componenti delle navi e nelle applicazioni pesanti. L'acciaio al carbonio è preferito nella costruzione navale per la sua resistenza, durata e capacità di resistere a condizioni operative impegnative. I produttori di navi utilizzano diversi gradi di acciaio al carbonio per strutture dello scafo, sistemi di supporto e componenti marini industriali. L’aumento del commercio marittimo globale, la modernizzazione della flotta e le attività di costruzione di navi continuano a sostenere la domanda. I produttori si stanno concentrando sul miglioramento della qualità dell’acciaio, della resistenza alla corrosione e dell’efficienza produttiva per soddisfare i requisiti in continua evoluzione della costruzione navale.
Costruzione:Le applicazioni per l'edilizia rappresentano circa il 50% della domanda del mercato dell'acciaio al carbonio e rappresentano il segmento applicativo più ampio grazie all'ampio utilizzo in edifici, ponti, progetti infrastrutturali e strutture strutturali. L’acciaio al carbonio rimane un materiale da costruzione preferito per la sua resistenza, convenienza e versatilità. L’urbanizzazione, lo sviluppo dei trasporti e le attività di costruzione commerciale continuano ad aumentare la domanda di prodotti in acciaio al carbonio. I produttori stanno sviluppando prodotti in acciaio migliorati con caratteristiche di durabilità e sostenibilità migliorate per supportare i moderni requisiti di costruzione. Il segmento beneficia di continui investimenti nello sviluppo di infrastrutture residenziali, commerciali e industriali.
Automotive:Le applicazioni automobilistiche contribuiscono per circa il 25% alla domanda del mercato dell’acciaio al carbonio e rimangono un segmento significativo a causa dell’uso diffuso dell’acciaio al carbonio nelle strutture, nei componenti e nei processi produttivi dei veicoli. L’acciaio al carbonio fornisce l’equilibrio richiesto tra resistenza, durata ed efficienza dei costi per la produzione automobilistica. I produttori di veicoli utilizzano diversi gradi di acciaio al carbonio per migliorare la sicurezza, le prestazioni strutturali e l’efficienza produttiva. L’aumento della produzione automobilistica, la domanda di componenti durevoli e i progressi nelle tecnologie di produzione ne supportano l’adozione. I produttori di acciaio si stanno concentrando sullo sviluppo di materiali migliorati con caratteristiche prestazionali migliorate per soddisfare i mutevoli requisiti dell’industria automobilistica.
Altri:Altre applicazioni rappresentano circa il 5% del mercato dell’acciaio al carbonio e comprendono macchinari industriali, infrastrutture energetiche, attrezzature agricole e usi manifatturieri specializzati. Queste applicazioni richiedono prodotti in acciaio al carbonio con specifiche caratteristiche di resistenza, durata e lavorazione. I produttori stanno sviluppando soluzioni in acciaio personalizzate per supportare le diverse esigenze industriali. Il crescente sviluppo industriale e la domanda di materiali tecnici affidabili stanno creando ulteriori opportunità in questo segmento.
Prospettive regionali del mercato dell’acciaio al carbonio
Il mercato dell’acciaio al carbonio mostra diversi modelli di crescita regionali dovuti alle differenze nello sviluppo industriale, negli investimenti nelle infrastrutture, nella produzione automobilistica e nelle attività manifatturiere. L’Asia-Pacifico guida il mercato grazie alla forte capacità di produzione di acciaio e all’espansione industriale, mentre il Nord America e l’Europa mantengono una domanda significativa attraverso l’edilizia, l’automotive e le applicazioni industriali. Le regioni del Medio Oriente, dell’Africa e del Resto del mondo ne stanno gradualmente aumentando l’adozione man mano che lo sviluppo delle infrastrutture continua.
Ottieni approfondimenti completi sulle dimensioni del mercato e sulle tendenze di crescita
Scarica il campione GRATUITO AMERICA DEL NORD
Il Nord America detiene circa il 25% della quota di mercato dell’acciaio al carbonio grazie alle forti attività di costruzione, alla produzione automobilistica e allo sviluppo industriale. Gli Stati Uniti rappresentano uno dei principali paesi contribuenti con investimenti continui nella modernizzazione delle infrastrutture e nell’espansione della produzione. La regione continua ad adottare prodotti avanzati in acciaio al carbonio per i trasporti, l’edilizia e le applicazioni industriali. I produttori di acciaio si stanno concentrando sul miglioramento dell’efficienza produttiva, delle pratiche di sostenibilità e dello sviluppo di materiali ad alte prestazioni. La crescente domanda da parte dei produttori automobilistici e dei progetti infrastrutturali sta sostenendo la crescita regionale. Le aziende stanno investendo in moderne tecnologie di lavorazione dell’acciaio per migliorare la qualità dei prodotti e soddisfare i requisiti industriali in evoluzione.
EUROPA
L’Europa rappresenta circa il 22% del mercato dell’acciaio al carbonio grazie alle industrie automobilistiche consolidate, alle attività di costruzione e alle capacità produttive avanzate. Paesi tra cui Germania, Italia, Francia e Regno Unito contribuiscono in modo significativo alla domanda regionale. La regione si sta concentrando sulla produzione sostenibile di acciaio, sulle tecnologie di riciclaggio e sul miglioramento dell’efficienza produttiva. L’acciaio al carbonio continua a supportare componenti automobilistici, attrezzature industriali e sviluppo di infrastrutture. I produttori stanno investendo in metodi di produzione più puliti e qualità di acciaio avanzate per soddisfare gli standard ambientali. La crescente domanda di materiali durevoli ed efficienti continua a sostenere le opportunità di mercato in tutte le industrie europee.
ASIA-PACIFICO
L’Asia-Pacifico rappresenta circa il 45% della quota di mercato dell’acciaio al carbonio e guida la domanda globale grazie alla forte capacità di produzione di acciaio, all’espansione delle costruzioni e alla crescita della produzione automobilistica. Cina, India, Giappone e Corea del Sud sono i principali contributori. La regione beneficia di una rapida urbanizzazione, sviluppo industriale e investimenti infrastrutturali. La domanda di acciaio al carbonio rimane forte nei progetti di costruzione, negli impianti di produzione e nelle applicazioni legate ai trasporti. I produttori di acciaio nella regione stanno espandendo le capacità produttive e adottando tecnologie avanzate per migliorare l’efficienza. La crescente industrializzazione e lo sviluppo delle infrastrutture stanno creando opportunità di crescita a lungo termine.
MEDIO ORIENTE E AFRICA
Il Medio Oriente e l’Africa contribuiscono per circa il 5% al mercato dell’acciaio al carbonio a causa dell’aumento delle attività di costruzione, dello sviluppo industriale e degli investimenti nelle infrastrutture. I progetti legati all’energia e lo sviluppo urbano stanno sostenendo la domanda regionale. La regione sta gradualmente espandendo il consumo di acciaio attraverso la modernizzazione delle infrastrutture e la crescita della produzione. Le aziende stanno investendo nelle capacità produttive per sostenere la domanda locale e migliorare la disponibilità dell’offerta. I crescenti progetti di costruzione e l’espansione industriale stanno creando opportunità per i produttori di acciaio al carbonio. Si prevede che un migliore sviluppo delle infrastrutture supporterà la futura adozione nei mercati regionali.
RESTO DEL MONDO
Il resto del mondo rappresenta circa il 3% del mercato dell’acciaio al carbonio poiché le economie emergenti aumentano gradualmente il consumo di acciaio attraverso lo sviluppo industriale e infrastrutturale. La regione sta assistendo a una crescente domanda da parte dei settori dell’edilizia, della produzione e dei trasporti. I produttori si stanno concentrando su soluzioni economicamente vantaggiose e reti di distribuzione migliorate per rafforzare la presenza sul mercato. L’aumento dello sviluppo urbano e delle attività industriali sta creando nuove opportunità per i fornitori di acciaio al carbonio nei mercati in via di sviluppo.
Elenco delle principali aziende del mercato dell'acciaio al carbonio
- United States Steel Corp.
- ArcelorMittal SA
- Gruppo Celsa
- Hyundai acciaio
- BE Gruppo AB
- Essar Steel India Ltd.
- AK Steel Corp.
- Bushwick metalli LLC
- POSCO
- Curtis Steel Co., Inc
- Jindal Acciaio & Potenza Ltd.
- Tata Steel Ltd.
- HBIS Group Co. Ltd.
- Baoshan Iron & Steel Co. Ltd.
- Nippon Steel Corp.
Le prime due aziende con la quota di mercato più elevata
- ArcelorMittal SA:ArcelorMittal SA detiene una quota di mercato di circa il 13% nel mercato dell'acciaio al carbonio grazie alla sua ampia capacità produttiva globale, al portafoglio diversificato di acciaio e alla forte presenza nelle applicazioni edili, automobilistiche e industriali. L’azienda si concentra su soluzioni avanzate in acciaio, produzione sostenibile e innovazione tecnologica.
- Nippon Steel Corporation:Nippon Steel Corp. rappresenta quasi il 10% della quota di mercato, supportata dalle sue avanzate capacità di produzione di acciaio, prodotti in acciaio al carbonio di alta qualità e una forte presenza nei mercati automobilistico e industriale. The company focuses on developing high-performance steel solutions and improving production efficiency.
Analisi e opportunità di investimento
Il mercato dell’acciaio al carbonio presenta forti opportunità di investimento grazie al crescente sviluppo delle infrastrutture, alla crescita della produzione automobilistica e alla crescente domanda di materiali industriali durevoli. Gli investitori si stanno concentrando su aziende che migliorano l’efficienza produttiva, adottano pratiche di produzione sostenibili e sviluppano qualità di acciaio avanzate. Circa il 30% delle opportunità di investimento sono associati a tecnologie dell’acciaio sostenibili, iniziative di riciclaggio e metodi di produzione efficienti dal punto di vista energetico. La crescente urbanizzazione, l’espansione delle infrastrutture di trasporto e la modernizzazione industriale stanno creando una domanda aggiuntiva di prodotti in acciaio al carbonio. Si prevede che i produttori che investono in processi di produzione innovativi e soluzioni in acciaio ad alte prestazioni trarranno vantaggio dall’espansione delle applicazioni nei settori edile, automobilistico e industriale.
Stanno aumentando anche le attività di investimento in settori quali lo sviluppo dell’acciaio verde, la produzione digitale e le tecnologie di lavorazione avanzate. Circa il 25% degli investimenti del settore si concentra sul miglioramento dell’efficienza operativa, sulla riduzione dell’impatto ambientale e sul miglioramento della qualità dei prodotti. I produttori di acciaio stanno stringendo partnership strategiche e ampliando le capacità produttive per soddisfare le mutevoli esigenze dei clienti. La crescente attenzione alla riduzione delle emissioni mantenendo al contempo le prestazioni dell’acciaio sta incoraggiando le aziende a investire in tecnologie più pulite. Le aziende con forti capacità produttive, strategie di produzione sostenibili e programmi avanzati di sviluppo dei materiali sono posizionate per cogliere opportunità future nel mercato dell’acciaio al carbonio.
Sviluppo di nuovi prodotti
Lo sviluppo di nuovi prodotti nel mercato dell’acciaio al carbonio si concentra sul miglioramento della resistenza, della durata, della sostenibilità e delle prestazioni specifiche dell’applicazione. I produttori stanno introducendo gradi di acciaio avanzati progettati per applicazioni edili, automobilistiche e industriali. Circa il 30% dei recenti sviluppi di prodotto enfatizzano il miglioramento dell’efficienza dei materiali, il miglioramento delle proprietà meccaniche e la riduzione dell’impatto ambientale. I produttori automobilistici stanno incoraggiando i produttori di acciaio a sviluppare soluzioni leggere e ad alta resistenza che migliorino le prestazioni dei veicoli. Le imprese di costruzione richiedono anche prodotti in acciaio durevoli che supportino i moderni requisiti infrastrutturali. Questi sviluppi stanno aiutando i produttori a migliorare la differenziazione dei prodotti e a rafforzare la loro posizione sui mercati competitivi dell’acciaio.
Un’altra importante area di sviluppo riguarda metodi di produzione sostenibili, integrazione dell’acciaio riciclato e tecnologie di produzione avanzate. Circa il 25% delle nuove iniziative si concentra sulla riduzione delle emissioni, sul miglioramento dell’efficienza energetica e sull’ottimizzazione dei processi produttivi. Le aziende stanno investendo in sistemi di produzione digitale e tecnologie avanzate di controllo della qualità per migliorare le prestazioni operative. La crescente domanda di materiali rispettosi dell’ambiente sta incoraggiando i produttori di acciaio a sviluppare soluzioni innovative che bilanciano prestazioni e sostenibilità. Si prevede che le continue attività di ricerca e sviluppo supporteranno l’espansione a lungo termine delle applicazioni dell’acciaio al carbonio in molteplici settori.
Cinque sviluppi recenti (2023-2025)
- Gennaio 2023 – Espansione della produzione sostenibile di acciaioI produttori di acciaio hanno aumentato gli investimenti in metodi di produzione sostenibili e tecnologie di riduzione delle emissioni. Circa il 25% delle nuove iniziative si è focalizzato sul miglioramento delle performance ambientali e dell’efficienza produttiva.
- Giugno 2023 – Sviluppo avanzato della qualità dell’acciaioLe aziende hanno introdotto qualità di acciaio al carbonio migliorate progettate per applicazioni automobilistiche e industriali. Circa il 30% delle innovazioni di prodotto si sono concentrate sul miglioramento della resistenza, della durata e dell’efficienza dei materiali.
- Marzo 2024 – Integrazione della produzione digitaleI produttori di acciaio hanno ampliato le tecnologie digitali in tutte le operazioni di produzione. Circa il 20% degli aggiornamenti tecnologici si sono concentrati sul miglioramento del monitoraggio della produzione, del controllo qualità e dell’efficienza operativa.
- Settembre 2024 – Crescita della tecnologia Green SteelI partecipanti del settore hanno aumentato l’adozione di metodi di produzione dell’acciaio più puliti. Circa il 25% delle attività di sviluppo miravano alla riduzione delle emissioni, al miglioramento del riciclaggio e alle pratiche di produzione sostenibili.
- Maggio 2025 – Lancio dell’acciaio ad alte prestazioniI produttori hanno introdotto soluzioni avanzate in acciaio al carbonio per applicazioni industriali specializzate. Circa il 30% delle recenti strategie di prodotto si sono concentrate sul miglioramento delle prestazioni e della flessibilità delle applicazioni.
Rapporto sulla copertura del mercato dell’acciaio al carbonio
Il rapporto sul mercato dell’acciaio al carbonio fornisce un’analisi completa dei tipi di prodotti, tra cui acciaio a basso tenore di carbonio, acciaio a medio carbonio e acciaio ad alto tenore di carbonio. Il rapporto valuta le applicazioni nei settori della costruzione navale, dell’edilizia, dell’automotive e di altri settori industriali. L’analisi regionale copre Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Resto del mondo. L’Asia-Pacifico guida il mercato con una quota di circa il 45% grazie alla forte capacità di produzione di acciaio, all’espansione delle costruzioni, alla crescita della produzione automobilistica e allo sviluppo industriale.
Il rapporto sull’industria dell’acciaio al carbonio copre le tendenze del mercato, gli sviluppi competitivi, i progressi tecnologici, le opportunità di investimento e le strategie di innovazione dei prodotti che influenzano la crescita futura. L’analisi evidenzia l’importanza della produzione sostenibile di acciaio, dello sviluppo di materiali avanzati e dell’espansione delle infrastrutture. Circa il 60% delle opportunità di mercato sono legate alle applicazioni edili, automobilistiche e industriali che richiedono soluzioni affidabili in acciaio. Il rapporto fornisce approfondimenti strategici per produttori, investitori, fornitori e parti interessate del settore che cercano di comprendere le prospettive del mercato dell’acciaio al carbonio, il posizionamento competitivo e le opportunità emergenti.
Mercato dell’acciaio al carbonio Copertura del rapporto
| COPERTURA DEL RAPPORTO | DETTAGLI | |
|---|---|---|
|
Valore della dimensione del mercato nel |
USD 1188203.44 Milioni nel 2025 |
|
|
Valore della dimensione del mercato entro |
USD 1578756.83 Milioni entro il 2034 |
|
|
Tasso di crescita |
CAGR of 3.21% da 2026-2035 |
|
|
Periodo di previsione |
2025 - 2034 |
|
|
Anno base |
2025 |
|
|
Dati storici disponibili |
Sì |
|
|
Ambito regionale |
Globale |
|
|
Segmenti coperti |
Per tipo :
Per applicazione :
|
|
|
Per comprendere l’ambito dettagliato del report di mercato e la segmentazione
Scarica il campione GRATUITO
|
||
Domande frequenti
Si prevede che il mercato globale dell'acciaio al carbonio raggiungerà i 1578756,83 milioni di dollari entro il 2035.
Si prevede che il mercato dell'acciaio al carbonio registrerà un CAGR del 3,21% entro il 2035.
United States Steel Corp.,ArcelorMittal SA,Celsa Group,Hyundai Steel,BE Group AB,Essar Steel India Ltd.,AK Steel Corp.,Bushwick Metals LLC,POSCO,Curtis Steel Co., Inc,Jindal Steel & Power Ltd.,Tata Steel Ltd.,HBIS Group Co. Ltd.,Baoshan Iron & Steel Co. Ltd.,Nippon Steel Corp..
Nel 2025, il valore di mercato dell'acciaio al carbonio era pari a 1151248,36 milioni di dollari.

Rapporti Correlati

I nostri clienti






























.svg)
