

Taille, part, croissance et analyse de l’industrie du marché de la gestion des dépenses en télécommunications, par type (gestion des litiges, gestion des stocks, gestion des factures et des contrats, gestion des commandes et des approvisionnements, reporting et gestion commerciale, gestion de l’approvisionnement, gestion de l’utilisation, autres), par application (automobile, BFSI, biens de consommation et vente au détail, soins de santé, fabrication, médias et divertissement, transport et logistique, autres), perspectives régionales et prévisions jusqu’en 2035
 Achetez maintenant


Aperçu du marché de la gestion des dépenses en télécommunications
Le marché mondial de la gestion des dépenses en télécommunications devrait croître régulièrement, passant de 5 234,31 millions de dollars en 2026 à 11 947,27 millions de dollars d'ici 2035, ce qui représente un TCAC de 9,6 % au cours de la période 2026-2035.
Le marché de la gestion des dépenses en télécommunications se développe à mesure que les entreprises gèrent des combinaisons de plus en plus complexes de connectivité mobile, de télécommunications fixes, de communications cloud, de plates-formes de collaboration unifiées, d'appareils connectés et de services de main-d'œuvre distribués. Environ 64 % des grandes organisations donnent la priorité à une visibilité centralisée sur les factures de télécommunications, les contrats, les inventaires, les enregistrements d'utilisation, les commandes de service et les engagements des fournisseurs afin de réduire les dépenses inutiles et d'améliorer la gouvernance financière. Les plates-formes modernes de gestion des dépenses en télécommunications évoluent au-delà de l'audit de base des factures vers des solutions automatisées.détection d'anomalies, l'optimisation des contrats, le rapprochement des stocks, la répartition des coûts, l'administration de la mobilité et l'approvisionnement basé sur les données.
Les États-Unis représentent l'un des marchés nationaux les plus développés pour la gestion des dépenses en télécommunications en raison de leur nombre important d'entreprises, de leur écosystème d'opérateurs complexe, de leur utilisation intensive de la mobilité d'entreprise, de leurs opérations multisites et de l'adoption généralisée des services de communication dans le cloud. Environ 41 % des entreprises utilisatrices aux États-Unis accordent une grande importance à la validation automatisée des factures, au respect des contrats, au contrôle des dépenses mobiles, à l'exactitude des stocks de services et à la transparence des dépenses technologiques. Les organisations intègrent de plus en plus la gestion des dépenses en télécommunications aux achats, à la gestion des services informatiques, à la planification des ressources de l'entreprise, à l'administration de la mobilité et aux opérations financières.
Obtenez des informations complètes sur la taille du marché et les tendances de croissance
 Télécharger l’échantillon GRATUIT
Principales conclusions
- Moteur du marché :La demande des entreprises en matière de visibilité centralisée des coûts technologiques accélère leur adoption, avec environ 66 % des organisations donnant la priorité au contrôle automatisé des factures de télécommunications, des stocks, des contrats, des enregistrements d'utilisation, des commandes de service et des dépenses de communication récurrentes.
- Restrictions majeures du marché :La complexité de l'intégration reste un obstacle majeur à la mise en œuvre, puisque près de 35 % des entreprises signalent des difficultés à consolider les données fragmentées des opérateurs, les anciens formats de facturation, les dossiers d'approvisionnement décentralisés, les informations de mobilité et la documentation contractuelle.
- Tendances émergentes :L'intelligence artificielle et la détection automatisée des anomalies remodèlent le contrôle des coûts des télécommunications, avec environ 48 % des initiatives d'amélioration de la plateforme mettant l'accent sur l'analyse prédictive, la validation des factures, l'optimisation de l'utilisation, l'automatisation des flux de travail et la gestion intelligente des exceptions.
- Leadership régional :L'Amérique du Nord devrait conserver son leadership sur le marché avec une part de marché d'environ 36 %, soutenue par des achats d'entreprises matures, une mobilité d'entreprise étendue, l'adoption de la communication cloud et une demande généralisée de plateformes avancées de gouvernance des dépenses.
- Paysage concurrentiel :Les fournisseurs élargissent leurs plateformes au-delà de l'audit traditionnel des télécommunications, avec près de 32 % des initiatives concurrentes mettant l'accent sur la gestion intégrée des dépenses technologiques, les services gérés, les capacités d'intelligence artificielle, l'optimisation de la mobilité et la visibilité des coûts inter-domaines.
- Segmentation du marché :La gestion des factures et des contrats est en tête de la demande de produits avec environ 24 % de part de marché, tandis que BFSI reste l'application dominante parmi les huit catégories verticales fournies en raison de l'infrastructure de communication complexe et des opérations à forte intensité de conformité.
- Développement récent :Les plateformes de dépenses en télécommunications étendent leurs capacités d'automatisation et de services gérés, avec environ 29 % des initiatives récentes de plateforme axées sur un rapprochement plus rapide des factures, l'intelligence contractuelle, la précision des stocks, la répartition des coûts et l'optimisation des services.
Dernières tendances
L'intelligence artificielle devient une tendance de développement centrale sur le marché de la gestion des dépenses en télécommunications, car les entreprises cherchent à détecter plus rapidement les erreurs de facture, les discordances de contrats, la consommation anormale, les services inactifs et les frais récurrents inutiles. Environ 53 % des organisations matures sur le plan numérique s'intéressent de plus en plus aux analyses automatisées capables d'évaluer les dépenses en télécommunications en continu plutôt que de s'appuyer uniquement sur des audits manuels périodiques. Les plates-formes prises en charge par l'IA peuvent classer les factures, identifier les modèles de facturation inhabituels, comparer les frais avec les conditions contractuelles, recommander l'optimisation des services et hiérarchiser les exceptions nécessitant un examen humain. Cette fonctionnalité est particulièrement précieuse pour les entreprises qui gèrent des centaines de factures de transporteurs et des milliers de dossiers de service.
Une autre tendance majeure est la convergence de la gestion des dépenses en télécommunications avec une gouvernance plus large des dépenses technologiques couvrant la mobilité, les communications cloud, les abonnements logiciels, les appareils connectés et les services numériques distribués. Près de 46 % des entreprises recherchent des plateformes consolidées capables de relier les données financières des télécommunications aux achats, aux inventaires informatiques, à la gestion des services et aux informations sur l'utilisation des employés. Le travail à distance et hybride a rendu les domaines de communication plus décentralisés, augmentant le besoin d'une propriété et d'une allocation précises des lignes mobiles, des services de collaboration et des dépenses de connectivité. Le déploiement basé sur le cloud améliore encore l'accessibilité en permettant aux équipes mondiales de gérer les dépenses via des tableaux de bord standardisés et des flux de travail centralisés.
Dynamique du marché
Conducteur
"La complexité croissante des télécommunications accroît la demande de contrôle centralisé des dépenses."
Les environnements de communication d'entreprise deviennent de plus en plus difficiles à gérer, car les organisations opèrent sur plusieurs opérateurs, pays, bureaux, plates-formes cloud, appareils mobiles et services de communication numérique. Environ 62 % des grandes entreprises identifient la fragmentation des informations sur les télécommunications comme un obstacle majeur à une gouvernance efficace des coûts technologiques. Les plateformes de gestion des dépenses en télécommunications répondent à cette complexité en consolidant les informations sur les factures, les contrats, les stocks, les commandes, l'utilisation et les fournisseurs dans des environnements centralisés. Le rapprochement automatisé peut identifier les services qui restent actifs après le départ des employés, les frais de transporteur incorrects, les circuits en double, les écarts de contrat ou les abonnements inutilisés. Ces fonctionnalités réduisent la dépendance aux feuilles de calcul et aux processus départementaux isolés tout en améliorant la coordination entre les équipes des finances, des achats, des technologies de l'information, de la mobilité et des opérations.
Retenue
"Des intégrations complexes et des données d'opérateur incohérentes ralentissent la mise en œuvre en entreprise."
Une contrainte importante affectant le marché de la gestion des dépenses en télécommunications est la difficulté de consolider les informations provenant de plusieurs fournisseurs de télécommunications et de systèmes internes d'entreprise. Environ 38 % des projets de mise en œuvre rencontrent des problèmes de normalisation des données, car les factures, les enregistrements d'utilisation, les inventaires de services, les dossiers contractuels et les informations d'approvisionnement arrivent souvent dans des structures différentes. Les entreprises opérant à l'échelle internationale peuvent gérer de nombreux opérateurs et conventions de facturation, ce qui augmente les efforts nécessaires pour créer un ensemble de données central fiable. Intégration avec les plateformes d'approvisionnement, les progiciels de gestion intégrés, les systèmes de ressources humaines etOutils de gestion des services informatiquespeut encore accroître la complexité de la mise en œuvre. Des données sources de mauvaise qualité peuvent limiter la précision de l'automatisation et réduire la confiance dans les recommandations analytiques.
Opportunité
"La gouvernance unifiée des dépenses technologiques crée de nouvelles opportunités d'expansion pour les entreprises."
La convergence des télécommunications, de la mobilité, des communications cloud et des services numériques récurrents crée une opportunité substantielle pour les fournisseurs du marché de la gestion des dépenses en télécommunications. Environ 49 % des entreprises recherchent des plateformes capables de consolider plusieurs catégories de dépenses de communication au sein d'un seul environnement de gouvernance. Cela crée des opportunités pour les fournisseurs d'aller au-delà de l'audit traditionnel des factures vers des capacités intégrées d'inventaire, d'approvisionnement, de contrat, d'utilisation, d'approvisionnement et d'analyse. Les organisations internationales représentent également une opportunité de croissance intéressante car les relations fragmentées avec les transporteurs rendent difficile la visibilité des coûts entre les pays et les unités commerciales.
Défi
"Il reste difficile de maintenir des inventaires précis dans des environnements de télécommunications dynamiques."
L'exactitude des stocks reste un défi opérationnel majeur, car les employés, les appareils, les sites, les contrats et les services de communication évoluent continuellement. Environ 41 % des organisations connaissent des incohérences entre les enregistrements de facturation des opérateurs et les inventaires de services internes. De tels écarts peuvent entraîner un paiement continu pour des lignes déconnectées, des appareils inactifs, des services en double ou des comptes mal attribués, réduisant ainsi l'efficacité de l'optimisation automatisée des dépenses et des rapports financiers. Les fournisseurs doivent donc proposer des intégrations solides, un rapprochement automatisé, des flux de travail configurables et une validation continue des données pour garantir que les recommandations de contrôle des coûts reflètent les conditions opérationnelles actuelles plutôt que des enregistrements obsolètes.
Segmentation du marché de la gestion des dépenses en télécommunications
Par types
Gestion des litiges :La gestion des litiges représente environ 7 % de la demande du marché et aide les entreprises à identifier, documenter, suivre et résoudre les frais de transporteur incorrects. Les flux de travail automatisés améliorent la responsabilité tout en aidant les organisations à recouvrer plus efficacement les montants litigieux. Près de 31 % des organisations utilisant des flux de travail structurés donnent la priorité à la collecte automatisée de preuves et au suivi de l'état. L'intégration à l'audit des factures permet aux entreprises d'identifier rapidement les exceptions de facturation et de les acheminer vers les équipes internes ou les fournisseurs de télécommunications appropriés.
Gestion des stocks :La gestion des stocks représente environ 16 % de la demande du marché, ce qui reflète l'importance de conserver des enregistrements précis des lignes mobiles, des circuits, des appareils, des numéros, des emplacements, des services et des utilisateurs assignés dans des environnements d'entreprise complexes. Environ 47 % des grandes organisations considèrent que la précision des stocks de télécommunications est essentielle pour éliminer les services inactifs et contrôler les dépenses récurrentes. La synchronisation automatisée avec les enregistrements de l'opérateur et internes améliore la visibilité tout en réduisant la dépendance à l'égard des feuilles de calcul gérées manuellement.
Gestion des factures et des contrats :La gestion des factures et des contrats domine le marché avec environ 24 % de part de marché, car les entreprises exigent une validation continue des frais des opérateurs, des tarifs contractés, des remises, des conditions de service, des dates de renouvellement et des obligations de paiement. Près de 58 % des entreprises utilisant des plateformes de dépenses de télécommunications donnent la priorité à la validation automatisée des factures par rapport aux conditions contractuelles. Cette fonctionnalité permet d'identifier les tarifs incorrects, les remises manquantes, les frais en double, les services non autorisés et les écarts de contrat avant que les factures ne passent par les processus de paiement final.
Gestion des commandes et des approvisionnements :La gestion des commandes et de l'approvisionnement représente environ 11 % de la demande du marché et prend en charge les demandes structurées de nouveaux services de télécommunications, de modifications, de déménagements, de mises à niveau et de déconnexions dans les environnements d'entreprise distribués. Environ 39 % des organisations qui adoptent des flux de travail d'approvisionnement automatisés recherchent une activation plus rapide des services et des contrôles d'approbation améliorés. Les processus standardisés réduisent également les achats non autorisés tout en garantissant que les nouveaux services sont correctement saisis dans les systèmes d'inventaire et de répartition des coûts.
Reporting et gestion d'entreprise :Le reporting et la gestion commerciale représentent environ 13 % du marché, car les entreprises ont besoin de tableaux de bord centralisés couvrant les tendances des dépenses, les performances des fournisseurs, l'allocation des services, les opportunités d'économies et l'utilisation des télécommunications. Près de 45 % des utilisateurs d'entreprise donnent la priorité aux rapports configurables qui permettent aux équipes financières, d'approvisionnement et informatiques d'analyser les coûts de communication sous différents angles. Une plus grande transparence des rapports prend en charge la budgétisation, les prévisions, la rétrofacturation, la surveillance de la direction et les décisions d'approvisionnement.
Gestion des approvisionnements :La gestion des achats représente environ 9 % de la demande du marché et aide les organisations à évaluer les fournisseurs de télécommunications, à négocier des contrats, à comparer les offres de services et à sélectionner des structures tarifaires alignées sur les exigences d'utilisation attendues. Environ 34 % des entreprises utilisant des capacités d'approvisionnement se concentrent sur l'amélioration du levier de négociation grâce à des informations de dépenses consolidées. Les données historiques détaillées d'utilisation et de facturation permettent aux équipes d'approvisionnement de comparer les fournisseurs plus efficacement et d'établir des conditions commerciales plus solides.
Gestion de l'utilisation :La gestion de l'utilisation représente environ 14 % de la demande du marché, les organisations recherchant une visibilité sur la consommation mobile, l'utilisation de la connectivité, l'utilisation internationale, l'activité des employés et l'adoption des services dans des environnements de communication en expansion. Près de 43 % des organisations appliquant l'analyse de l'utilisation se concentrent sur l'identification des services sous-utilisés et d'une consommation inhabituellement élevée. La surveillance continue prend en charge l'optimisation des plans, l'application des politiques, la planification des capacités et un meilleur alignement entre les ressources télécoms achetées et les besoins réels de l'entreprise.
Autres:Les autres capacités de gestion des dépenses en télécommunications représentent environ 6 % de la demande du marché et comprennent des fonctions spécialisées prenant en charge l'administration des flux de travail, la gouvernance liée à la mobilité, les intégrations personnalisées, l'analyse des services et les processus de télécommunications spécifiques à l'entreprise. Environ 28 % de la demande dans ce segment provient d'organisations nécessitant des flux de travail personnalisés que les plates-formes standards ne peuvent pas entièrement répondre. Les capacités flexibles de configuration et d'intégration restent donc des différenciateurs importants lorsque les entreprises exploitent des structures de services inhabituelles ou des environnements de communication spécifiques à un secteur.
Par candidatures
Automobile:Les applications automobiles représentent environ 8 % de la demande du marché, car les constructeurs gèrent les communications entre les usines, les centres d'ingénierie, les concessionnaires, la main-d'œuvre mobile, les opérations logistiques et les environnements de production connectés. Près de 35 % des entreprises automobiles utilisant la gestion des dépenses en télécommunications donnent la priorité à la visibilité sur plusieurs installations et flottes d'appareils des employés. Les contrôles centralisés prennent en charge la précision de l'inventaire des services, l'optimisation des contrats et la répartition des dépenses de communication entre les unités opérationnelles distribuées.
BFSI :BFSI est en tête de la demande d'applications avec environ 21 % de part de marché, soutenue par de vastes réseaux de succursales, des communications sensibles à la conformité, de nombreuses populations d'employés, des services mobiles, des centres de contact et des exigences complexes de connectivité d'entreprise. Environ 52 % des organisations BFSI adoptant une gestion avancée des dépenses mettent l'accent sur les pistes d'audit détaillées et la responsabilité des coûts. La validation automatisée des factures, la gouvernance des contrats et le reporting aident les institutions financières à gérer leurs dépenses de communication tout en maintenant des contrôles opérationnels plus stricts.
Biens de consommation et commerce de détail :Les biens de consommation et la vente au détail représentent environ 15 % de la demande du marché, car les entreprises exploitent des magasins distribués, des entrepôts, des bureaux d'entreprise, des plateformes de commerce numérique et une main-d'œuvre mobile nécessitant de nombreux services de communication. Près de 44 % des organisations de vente au détail utilisant la gestion des dépenses en télécommunications se concentrent sur le contrôle des coûts sur de grands portefeuilles d'emplacements. Les inventaires de services centralisés aident à identifier les connexions redondantes, les lignes inactives, les prix incohérents des opérateurs et les opportunités de consolidation de contrats.
Soins de santé :Les soins de santé représentent environ 13 % de la demande du marché, car les hôpitaux, les réseaux de cliniques, les centres administratifs, le personnel mobile et les environnements de soins numériques dépendent d'une infrastructure de télécommunications et de connectivité fiable. Environ 40 % des établissements de santé mettant en œuvre des contrôles des dépenses en télécommunications donnent la priorité à une répartition précise des services de communication entre les départements et les établissements. Les rapports automatisés prennent également en charge la gestion budgétaire et une meilleure visibilité sur les dépenses récurrentes de connectivité et de services mobiles.
Fabrication:L'industrie manufacturière représente environ 17 % de la demande du marché, reflétant les exigences considérables en matière de communications entre les usines, les entrepôts, les bureaux d'ingénierie, les réseaux d'approvisionnement, les équipes de terrain et les opérations de production géographiquement réparties. Près de 46 % des entreprises manufacturières qui adoptent des plateformes de dépenses en télécommunications mettent l'accent sur le rapprochement des stocks sur plusieurs sites. La visibilité centralisée permet d'identifier les services redondants, d'améliorer les négociations avec les opérateurs et de garantir que les ressources de communication restent alignées sur les exigences opérationnelles.
Médias et divertissement :Les médias et le divertissement représentent environ 9 % de la demande du marché, car les organisations gèrent une connectivité haute capacité, des services mobiles, des équipes de production distribuées, des bureaux, des studios et des sites de projets temporaires. Environ 33 % des utilisateurs de ce secteur donnent la priorité à la visibilité de l'utilisation, car la demande de communication peut fluctuer considérablement entre les productions et les événements. Des analyses détaillées aident les organisations à identifier les services sous-utilisés et à gérer plus efficacement la connectivité temporaire.
Transport et logistique :Le transport et la logistique représentent environ 11 % de la demande du marché, soutenus par les communications de flotte, la main-d'œuvre mobile, les installations de distribution, les entrepôts, les terminaux et les réseaux opérationnels connectés en permanence. Près de 42 % des entreprises de logistique qui adoptent la gestion des dépenses en télécommunications donnent la priorité à la visibilité des services mobiles et géolocalisés. L'analyse automatisée des stocks et de l'utilisation peut améliorer la précision de l'allocation tout en prenant en charge le contrôle des coûts dans les opérations géographiquement dispersées.
Autres:D'autres applications représentent environ 6 % de la demande du marché et incluent les entreprises nécessitant une gestion centralisée des dépenses pour les services de communication fragmentés, les appareils des employés, les contrats des opérateurs et les environnements opérationnels distribués. Environ 29 % des organisations au sein de ces applications spécialisées mettent l'accent sur les capacités de reporting et d'intégration configurables. Des plates-formes flexibles permettent aux entreprises d'adapter la gestion des dépenses en télécommunications aux structures organisationnelles, aux politiques d'approvisionnement et aux exigences de communication uniques.
Perspectives régionales
Obtenez des informations complètes sur la taille du marché et les tendances de croissance
Télécharger l’échantillon GRATUIT
Obtenez des informations complètes sur la taille du marché et les tendances de croissance
Télécharger l’échantillon GRATUIT Amérique du Nord
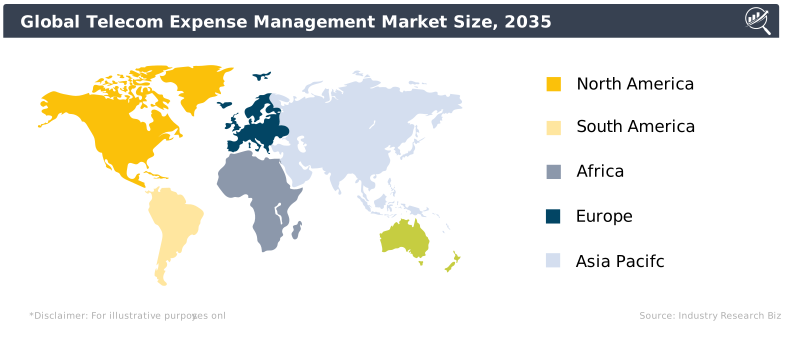
L'Amérique du Nord est en tête du marché de la gestion des dépenses en télécommunications avec une part de marché d'environ 36 %, soutenue par un niveau élevé demobilité d'entreprisepénétration, des écosystèmes d'opérateurs complexes, une adoption généralisée des communications cloud et une forte demande de gouvernance des coûts technologiques. Les grandes organisations aux États-Unis et au Canada gèrent fréquemment des milliers de connexions mobiles, de circuits, d'abonnements de collaboration et de contrats de services distribués. Les plateformes de gestion des dépenses en télécommunications sont donc largement utilisées pour centraliser les factures, les contrats, les inventaires, les informations d'utilisation, les dossiers d'approvisionnement et la répartition des coûts. L'accent croissant mis sur l'audit automatisé et la responsabilité financière encourage également les entreprises à remplacer les processus fragmentés basés sur des feuilles de calcul par des plates-formes intégrées. La région bénéficie également d'une intégration avancée entre les plates-formes de dépenses en télécommunications et les systèmes de planification des ressources de l'entreprise, de gestion des services informatiques, d'approvisionnement, de ressources humaines et de gestion de la mobilité.
Europe
L'Europe représente environ 27 % du marché de la gestion des dépenses en télécommunications, soutenu par des entreprises multinationales, une infrastructure de télécommunications mature, une main-d'œuvre dispersée et un accent croissant sur la transparence des coûts. Les organisations opérant dans plusieurs pays européens gèrent fréquemment différents opérateurs, devises, contrats, formats de facturation et environnements réglementaires, augmentant ainsi la valeur d'une gouvernance centralisée des télécommunications. Les entreprises adoptent des plates-formes qui consolident le traitement des factures, les informations contractuelles, les inventaires de services, les enregistrements d'utilisation et les données d'approvisionnement tout en permettant des rapports standardisés dans toutes les opérations régionales. La demande est particulièrement forte parmi les organisations de BFSI, de fabrication, de biens de consommation et de vente au détail, de soins de santé et de transport dont les opérations s'étendent dans plusieurs pays. Les déploiements basés sur le cloud aident les entreprises à centraliser les données tout en permettant aux équipes régionales de maintenir un accès opérationnel.
Asie-Pacifique
L'Asie-Pacifique représente environ 25 % de la demande du marché mondial et se développe à mesure que les entreprises augmentent leurs investissements dans les communications cloud, la mobilité d'entreprise,lieu de travail numériqueinfrastructure et connectivité multi-sites. Les économies de la Chine, de l'Inde, du Japon, de la Corée du Sud, de l'Australie et de l'Asie du Sud-Est contribuent à cette adoption alors que les grandes organisations recherchent une plus grande visibilité dans des environnements de télécommunications en expansion rapide. La base commerciale multinationale croissante de la région et la main-d'œuvre mobile généralisée créent une demande de plates-formes centralisées capables de contrôler les coûts des opérateurs, les stocks de services, les contrats, les commandes et l'utilisation. L'adoption continue de solutions basées sur le cloud réduit également les obstacles à la mise en œuvre pour les organisations qui recherchent des capacités centralisées sans nécessiter d'infrastructures sur site importantes.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique représentent environ 7 % du marché de la gestion des dépenses en télécommunications, soutenu par la numérisation des entreprises, l'augmentation de la main-d'œuvre mobile, les grands projets d'infrastructure et l'adoption croissante de systèmes d'entreprise basés sur le cloud. La demande est concentrée parmi les organisations à forte intensité de télécommunications opérant dans les secteurs de la banque, des transports, de la fabrication, de la santé, des industries liées à l'énergie et du secteur public. Les entreprises disposant d'installations distribuées commencent à mettre davantage l'accent sur le suivi des abonnements mobiles, des services de connectivité, des contrats avec les fournisseurs et des dépenses de communication récurrentes. Les entreprises utilisent également des rapports automatisés et des analyses d'utilisation pour identifier les connexions inactives, les services en double et les inefficacités des contrats. Les programmes croissants de transformation numérique devraient élargir le marché potentiel à mesure que les organisations se concentrent davantage sur une gouvernance mesurable des coûts technologiques.
Reste du monde
Le reste du monde représente environ 5 % de la demande du marché mondial, englobant les marchés d'entreprises en développement d'Amérique latine et les petites économies. L'adoption est soutenue par la mobilité croissante des entreprises, les services de communication dans le cloud, l'expansion des entreprises multinationales et la nécessité de gérer les télécommunications entre des bureaux géographiquement répartis. Les organisations abandonnent progressivement le suivi manuel des dépenses vers des systèmes centralisés capables d'améliorer l'exactitude des factures, la visibilité des contrats et la gestion des stocks de services. À mesure que les télécommunications d'entreprise deviennent de plus en plus numériques et basées sur l'abonnement, les organisations devraient exiger des contrôles plus stricts sur les commandes, l'approvisionnement, l'utilisation, les contrats et les dépenses récurrentes. Cela crée des opportunités pour des solutions capables de prendre en charge à la fois les environnements des opérateurs locaux et les exigences de reporting multinationales.
Liste des principales sociétés du marché de la gestion des dépenses en télécommunications
- Tangoe
- Calero
- Asignet
- IBM
- Accenture
- CGI
- Econocom
- CSC
- Valicom
Les deux principales entreprises avec la part de marché la plus élevée
- Tango :Tangoe détient une part estimée à 14 % sur le marché concurrentiel de la gestion des dépenses en télécommunications, soutenue par de vastes capacités de gestion des télécommunications d'entreprise, une couverture de services mondiale, l'automatisation, l'analyse, la gestion de la mobilité, le traitement des factures, la gouvernance des stocks, l'optimisation des contrats et des services gérés conçus pour les grandes organisations.
- Caléro :Calero représente une part estimée à 12 %, renforcée par des plateformes intégrées de gestion des dépenses couvrant l'audit des factures, la visibilité des stocks, l'optimisation des services, la gestion des contrats, le reporting, l'automatisation des flux de travail et la gouvernance des dépenses technologiques pour les entreprises opérant dans des environnements de télécommunications complexes.
Analyse et opportunités d'investissement
L'activité d'investissement sur le marché de la gestion des dépenses en télécommunications est de plus en plus concentrée sur l'intelligence artificielle, l'automatisation, les plateformes cloud natives et la gouvernance intégrée des dépenses technologiques. Environ 48 % des initiatives d'investissement stratégiques se concentrent sur l'amélioration de la normalisation des données, l'analyse intelligente des factures, la détection des anomalies, le routage automatisé des flux de travail et l'optimisation prédictive. Les entreprises exigent des plates-formes capables de traiter de gros volumes de données de transporteur tout en réduisant les exigences de révision manuelle. Les fournisseurs qui investissent dans des cadres d'intégration évolutifs peuvent également connecter la gestion des dépenses en télécommunications aux applications d'approvisionnement, de finance, de mobilité, de ressources humaines et de gestion des services informatiques, améliorant ainsi la visibilité à l'échelle de l'entreprise et renforçant la valeur de la plateforme.
Les services gérés représentent une autre opportunité d'investissement importante, avec près de 42 % des grandes entreprises manifestant un intérêt accru pour l'externalisation de parties de l'administration des dépenses de télécommunications, de la gestion des opérateurs, de la gestion des litiges, du rapprochement des stocks et de l'approvisionnement. Les environnements multinationaux complexes créent des opportunités pour les fournisseurs capables de combiner des logiciels avec une expertise opérationnelle spécialisée. Les marchés émergents offrent également un potentiel d'expansion, car le déploiement basé sur le cloud réduit les barrières à l'entrée pour les organisations qui considéraient auparavant la gestion des dépenses en télécommunications comme trop complexe. Les fournisseurs qui prennent en charge plusieurs devises, langues, formats d'opérateur et pratiques de facturation régionales peuvent renforcer leur position concurrentielle parmi les entreprises réparties à l'échelle mondiale.
Développement de nouveaux produits
Le développement de nouveaux produits est de plus en plus axé sur l'analyse basée sur l'intelligence artificielle et la gouvernance automatisée des télécommunications. Environ 45 % des programmes d'amélioration de la plateforme mettent l'accent sur la validation intelligente des factures, l'interprétation des contrats, l'analyse prédictive de l'utilisation, l'identification des anomalies ou les recommandations automatisées. Ces fonctionnalités permettent aux entreprises de détecter plus rapidement les frais inhabituels et les services sous-utilisés tout en réduisant la charge de travail associée à l'examen manuel des données. Des interfaces en langage naturel et des analyses avancées sont également intégrées aux environnements de reporting, permettant aux équipes financières et technologiques d'obtenir des informations sur les dépenses sans créer de rapports personnalisés complexes.
La gestion unifiée des dépenses technologiques représente une autre direction majeure pour l'innovation produit, avec près de 39 % des nouvelles initiatives de plate-forme s'étendant au-delà des catégories de télécommunications traditionnelles. Les fournisseurs développent des fonctionnalités plus larges qui connectent les services fixes, la mobilité d'entreprise, les communications cloud, les outils de collaboration, les appareils connectés et d'autres dépenses technologiques récurrentes. Des API améliorées et des outils de flux de travail configurables aident les organisations à synchroniser les données de dépenses avec les systèmes d'approvisionnement, de comptabilité, d'employés et de gestion des services. Cette stratégie de plateforme plus large permet aux fournisseurs de positionner la gestion des dépenses en télécommunications dans le cadre d'une gouvernance financière technologique continue plutôt que comme une fonction d'audit des télécommunications autonome.
Cinq développements récents
- Janvier 2026 – Les capacités d'analyse des factures de l'IA ont encore été étendues : Les fournisseurs de gestion des dépenses en télécommunications ont augmenté leurs investissements dans l'intelligence de facturation automatisée, avec environ 31 % des améliorations de la plateforme axées sur la détection des anomalies, la validation des frais, la correspondance des contrats et la priorisation des exceptions.
- Mars 2026 – L'automatisation des stocks d'entreprise a connu une adoption plus forte : Les fournisseurs ont étendu le rapprochement automatisé entre les enregistrements des opérateurs et les inventaires internes, avec près de 28 % des améliorations de solutions ciblant les services inactifs, les enregistrements en double, les incohérences de propriété et les actifs de télécommunications obsolètes.
- Mai 2026 – Les plateformes de dépenses technologiques ont élargi la couverture des services : Les fournisseurs ont étendu leurs capacités de gestion au-delà des dépenses de télécommunications traditionnelles, avec environ 34 % des initiatives de développement intégrant la mobilité, les communications cloud, les services connectés et des catégories plus larges de coûts technologiques récurrents.
- Juillet 2026 – Poursuite de l'expansion mondiale des services de télécommunications gérés : La demande des entreprises en matière d'administration externalisée des dépenses a augmenté, avec près de 30 % des initiatives de services mettant l'accent sur la gestion des transporteurs, le traitement des factures, l'optimisation des contrats, la résolution des litiges et la gouvernance continue des stocks.
- Août 2026 – Les outils de veille contractuelle ont reçu des mises à niveau majeures : Les développeurs de plateformes ont renforcé l'analyse automatisée des contrats, avec environ 27 % des améliorations récentes axées sur le suivi des renouvellements, la validation des prix, la surveillance des conditions de service, la vérification des remises et l'aide à la décision en matière d'approvisionnement.
Couverture du rapport
Le rapport sur le marché de la gestion des dépenses en télécommunications évalue huit types de produits fournis et huit catégories d'applications dans cinq régions géographiques. La gestion des factures et des contrats est en tête de la demande par type avec une part de marché de 24 %, reflétant les exigences fortes des entreprises en matière de validation de la facturation, de conformité des contrats, de contrôle des renouvellements et de gouvernance financière des télécommunications. Le rapport examine également l'automatisation des factures, la gestion des stocks, l'approvisionnement, l'approvisionnement, l'analyse de l'utilisation, le reporting, la résolution des litiges, l'adoption du cloud, l'intelligence artificielle, les exigences d'intégration, les services gérés et l'optimisation des dépenses technologiques.
L'évaluation concurrentielle couvre neuf entreprises fournies et évalue l'activité du marché en fonction des capacités de la plateforme, des services gérés, des intégrations d'entreprise, de l'automatisation, de l'analyse, de la couverture mondiale et des stratégies de gestion des dépenses technologiques. BFSI est en tête de la demande d'applications avec 21 % de part de marché, car les institutions financières exploitent des environnements de communication étendus nécessitant une visibilité et une gouvernance détaillées des coûts. Le rapport évalue en outre le développement régional, les opportunités d'investissement, l'innovation produit, les défis de mise en œuvre, les tendances d'approvisionnement, l'intelligence contractuelle, l'automatisation des stocks et les développements récents qui façonnent l'adoption de la gestion des dépenses en télécommunications dans les entreprises.
Marché de la gestion des dépenses en télécommunications Couverture du rapport
| COUVERTURE DU RAPPORT | DÉTAILS | |
|---|---|---|
|
Valeur de la taille du marché en |
USD 5234.31 Million en 2026 |
|
|
Valeur de la taille du marché d'ici |
USD 11947.27 Million d'ici 2035 |
|
|
Taux de croissance |
CAGR of 9.6% de 2026-2035 |
|
|
Période de prévision |
2026 - 2035 |
|
|
Année de base |
2025 |
|
|
Données historiques disponibles |
Oui |
|
|
Portée régionale |
Mondial |
|
|
Segments couverts |
Par type :
Par application :
|
|
|
Pour comprendre la portée détaillée du rapport de marché et la segmentation
Télécharger l’échantillon GRATUIT
|
||
Questions fréquemment posées
Le marché mondial de la gestion des dépenses en télécommunications devrait atteindre 11 947,27 millions de dollars d'ici 2035.
Le marché de la gestion des dépenses en télécommunications devrait afficher un TCAC de 9,6 % d'ici 2035.
Tangoe, Calero, Asignet, IBM, Accenture, CGI, Econocom, CSC, Valicom
En 2026, la valeur du marché de la gestion des dépenses en télécommunications atteindra 5 234,31 millions de dollars.

Rapports Connexes

Nos clients






























.svg)
