

Taille, part, croissance et analyse de l’industrie du marché de la sécurité des technologies opérationnelles, par type (conseil, services de sécurité gérés), par application (matériel, logiciels), perspectives régionales et prévisions jusqu’en 2035
 Achetez maintenant


Aperçu du marché de la sécurité des technologies opérationnelles
Le marché mondial de la sécurité des technologies opérationnelles devrait passer de 27 908,01 millions de dollars en 2026 à 109 524,83 millions de dollars d'ici 2035, avec un TCAC de 16,41 % sur la période de prévision 2026-2035.
Le marché de la sécurité des technologies opérationnelles se développe rapidement à mesure que les usines de fabrication, les systèmes énergétiques, les services publics, les réseaux de transport, les installations industrielles et d'autres environnements critiques connectent des actifs opérationnels auparavant isolés aux réseaux d'entreprise, aux plates-formes d'accès à distance, aux services cloud etInternet industriel des objetsinfrastructure. Environ 51 % de la dynamique de croissance actuelle du marché est associée aux organisations qui recherchent une visibilité, une segmentation, une détection des menaces, une gestion des vulnérabilités et des capacités de réponse aux incidents plus fortes dans les environnements de contrôle industriel. Les équipes de sécurité reconnaissent de plus en plus que les outils informatiques conventionnels ne peuvent pas toujours être déployés directement au sein des réseaux opérationnels, car la disponibilité de la production, la sécurité, la communication déterministe et les équipements existants créent des exigences spécialisées.
Les États-Unis restent l'un des marchés nationaux les plus importants car leurs secteurs de la fabrication, de l'énergie, des services publics, des transports, du pétrole et du gaz, des infrastructures de santé et d'autres industries critiques exploitent de vastes environnements industriels connectés. Environ 26 % des activités mondiales de sécurité des technologies opérationnelles sont associées aux organisations américaines qui renforcent la cyber-résilience de leurs systèmes de production et de leurs infrastructures critiques. Les opérateurs industriels ont de plus en plus besoin de programmes de sécurité unifiés capables d'identifier les actifs non gérés, de surveiller le comportement du réseau, de contrôler l'accès à distance et de coordonner les réponses entre les équipes informatiques et opérationnelles. Une plus grande attention portée aux ransomwares, à l'exposition de la chaîne d'approvisionnement, aux connexions de maintenance à distance et à la résilience des infrastructures critiques augmente la demande de services de conseil et de services de sécurité gérés.
Obtenez des informations complètes sur la taille du marché et les tendances de croissance
 Télécharger l’échantillon GRATUIT
Principales conclusions
- Moteur du marché :La convergence croissante entre les opérations industrielles et les réseaux d'entreprise accélère les investissements dans la cybersécurité OT, avec environ 51 % de la dynamique du marché liée à la visibilité des actifs, à la protection du réseau, à l'accès à distance sécurisé, à la segmentation et à la surveillance des menaces.
- Restrictions majeures du marché :Les équipements industriels existants et les ressources limitées en matière de cybersécurité continuent de ralentir la modernisation, avec environ 22 % de la pression de déploiement associée à des systèmes non pris en charge, à des problèmes de temps d'arrêt opérationnel, à la complexité de l'intégration, à des pénuries de spécialistes et à une propriété fragmentée de la sécurité.
- Tendances émergentes :La surveillance assistée par l'IA, la découverte passive des actifs, l'accès Zero Trust et la veille sur les menaces industrielles remodèlent l'architecture de sécurité, avec environ 37 % du développement technologique axé de plus en plus sur l'identification précoce des anomalies et la priorisation automatisée des risques.
- Leadership régional :L'Amérique du Nord devrait dominer le marché de la sécurité des technologies opérationnelles avec une part d'environ 35 %, soutenue par une infrastructure critique étendue, la numérisation industrielle, les investissements dans la cybersécurité, l'attention réglementaire et l'adoption de services de sécurité avancés.
- Paysage concurrentiel :Les fournisseurs de cybersécurité OT élargissent leurs portefeuilles de surveillance intégrée, de renseignements sur les menaces, de détection gérée et de conseil, Claroty étant estimé à représenter environ 18 % de l'activité dans le paysage concurrentiel fourni dans les environnements de sécurité industrielle.
- Segmentation du marché :Les services de sécurité gérés devraient dominer les types de produits fournis avec environ 58 % de part de marché, tandis que les logiciels restent l'application dominante à mesure que les organisations industrielles développent la surveillance continue et la gestion centralisée de la cybersécurité.
- Développement récent :Les fournisseurs de sécurité augmentent la surveillance industrielle basée sur l'IA et les capacités automatisées de gestion des risques liés aux actifs, avec environ 33 % des activités récentes de développement de produits mettant l'accent sur la détection des anomalies, la priorisation des expositions, la veille sur les menaces ou les opérations de sécurité OT unifiées.
Dernières tendances
L'intelligence artificielle et la surveillance basée sur le comportement deviennent des tendances importantes alors que les organisations industrielles tentent de détecter les changements subtils dans l'activité opérationnelle du réseau avant qu'ils ne se transforment en incidents perturbateurs. Environ 37 % des activités actuelles de développement technologique sont de plus en plus axées sur la détection d'anomalies assistée par l'IA, la classification automatisée des actifs, la référence comportementale, la hiérarchisation des menaces et l'analyse des réseaux industriels. Les plateformes de sécurité OT vont au-delà des simples inventaires d'appareils vers une compréhension contextuelle de la fonction des actifs, des modèles de communication, des vulnérabilités et de l'importance opérationnelle. La surveillance passive reste particulièrement précieuse car de nombreux systèmes industriels ne peuvent pas tolérer une analyse agressive.
La sécurité gérée devient également plus importante à mesure que les organisations industrielles luttent pour maintenir une expertise spécialisée en cybersécurité 24 heures sur 24. Environ 29 % de la modernisation des programmes de sécurité est associée à la surveillance externalisée, à la détection gérée, à la recherche des menaces, à la réponse aux incidents et aux opérations de sécurité à distance conçues spécifiquement pour les environnements industriels. Les centres d'opérations de sécurité traditionnels manquent souvent de visibilité sur les protocoles industriels et les priorités de production, ce qui crée une demande de spécialistes comprenant à la fois la cybersécurité et les processus opérationnels. Les fournisseurs de services gérés combinent de plus en plus une surveillance centralisée avec des renseignements sur les menaces industrielles et une planification d'intervention sur site.
Dynamique du marché
Conducteur
"La convergence IT et OT accélère les investissements industriels en cybersécurité."
La connectivité croissante entre les systèmes opérationnels et la technologie d'entreprise représente le moteur structurel le plus puissant du marché de la sécurité des technologies opérationnelles. Environ 51 % de la dynamique actuelle du marché est associée aux organisations industrielles qui développent la visibilité des actifs, la segmentation du réseau, la protection des accès à distance, la gestion des vulnérabilités et la surveillance continue. Les usines de fabrication et les opérateurs d'infrastructures connectent de plus en plus les actifs de production aux plateformes d'analyse, aux logiciels d'entreprise, aux environnements cloud et aux outils de maintenance à distance pour améliorer l'efficacité et la visibilité opérationnelle. Ces connexions créent également des voies supplémentaires par lesquelles les cybermenaces peuvent atteindre les systèmes industriels. Les programmes de sécurité doivent donc protéger à la fois l'infrastructure informatique conventionnelle et les actifs opérationnels spécialisés sans interrompre les processus de production ou de sécurité. L'expansion de l'accès à distance renforce ce facteur car les équipements industriels nécessitent de plus en plus le soutien d'ingénieurs, de fournisseurs d'équipements, de sous-traitants et de spécialistes de maintenance qui peuvent ne pas être physiquement présents sur le site.
Retenue
"Les infrastructures existantes compliquent la modernisation industrielle sécurisée."
Les équipements industriels existants restent un obstacle majeur, car de nombreux environnements opérationnels contiennent des systèmes conçus des années avant que les exigences modernes en matière de cybersécurité ne deviennent importantes. Environ 22 % de la pression de déploiement est associée à des systèmes d'exploitation non pris en charge, à des protocoles industriels propriétaires, à une capacité de traitement limitée, à des processus de mise à jour difficiles et à la crainte que des modifications de sécurité puissent interrompre la production. Les opérateurs industriels peuvent maintenir leurs équipements en service pendant des décennies, car le remplacement des machines peut nécessiter d'importants investissements en capital et des temps d'arrêt de l'usine. Les équipes de sécurité doivent donc développer des contrôles compensatoires tels que la segmentation du réseau, la surveillance, l'accès restreint et les correctifs virtuels plutôt que de s'appuyer entièrement sur la protection conventionnelle des points finaux. La pénurie de spécialistes crée une contrainte supplémentaire car la cybersécurité OT nécessite simultanément des connaissances en ingénierie industrielle, en sécurité, en architecture réseau, en processus opérationnels et en cyberrisques.
Opportunité
"La sécurité gérée crée une protection évolutive pour les environnements industriels."
Les services de sécurité gérés créent une opportunité de marché majeure car les opérateurs industriels ont de plus en plus besoin d'une surveillance continue de la cybersécurité sans maintenir de grandes équipes spécialisées dans chaque installation. Environ 34 % des opportunités commerciales émergentes sont associées à la détection gérée, à la veille sur les menaces industrielles, à la priorisation des vulnérabilités, aux rétentions en réponse aux incidents et aux opérations de sécurité centralisées. Les fournisseurs peuvent surveiller plusieurs sites de fabrication, actifs publics, systèmes de transport ou installations industrielles distantes via des plates-formes coordonnées tout en signalant les activités suspectes aux équipes clients. Ce modèle opérationnel peut améliorer la couverture pour les organisations qui s'appuyaient auparavant sur des évaluations de sécurité périodiques plutôt que sur une surveillance continue. La modernisation des infrastructures critiques dans les économies en développement offre une autre opportunité alors que la numérisation industrielle augmente la connectivité dans l'énergie, la fabrication, les transports, les services publics et d'autres services essentiels.
Défi
"Protéger les opérations sans perturber la production reste difficile."
Maintenir la disponibilité opérationnelle tout en déployant des contrôles de cybersécurité plus stricts reste l'un des défis les plus importants du marché. Environ 31 % de la complexité de la mise en œuvre de la sécurité OT est associée à la nécessité d'éviter les interruptions de production lors de l'introduction de procédures de surveillance, de segmentation, d'authentification, de mises à jour logicielles ou de réponse aux incidents. Les installations industrielles peuvent fonctionner en continu, laissant des fenêtres de maintenance limitées pour les modifications du système. Un contrôle de cybersécurité qui affecte le timing des communications ou le comportement des équipements peut avoir des conséquences opérationnelles bien au-delà des désagréments informatiques ordinaires. Les architectures de sécurité doivent donc être testées avec soin et adaptées aux caractéristiques de fonctionnement des usines, machines et systèmes de contrôle individuels. La visibilité fragmentée des actifs crée un autre défi majeur, car les organisations exploitent souvent des équipements de plusieurs générations et fournisseurs dans de nombreuses installations.
Segmentation du marché de la sécurité des technologies opérationnelles
Obtenez des informations complètes sur la segmentation du marché dans ce rapport
Télécharger l’échantillon GRATUIT
Obtenez des informations complètes sur la segmentation du marché dans ce rapport
Télécharger l’échantillon GRATUIT Par types
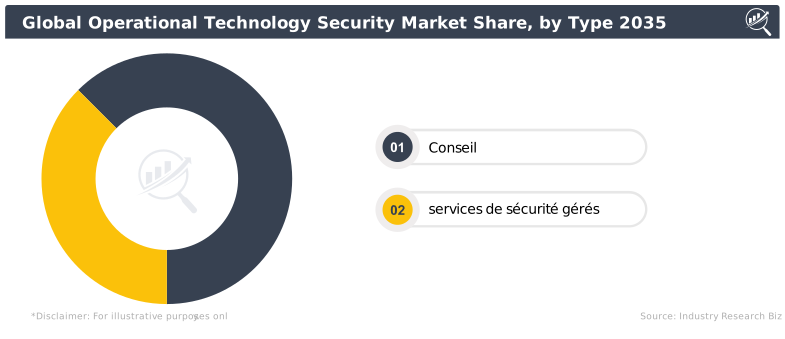
Consultant:Le conseil représente environ 42 % du marché de la sécurité des technologies opérationnelles, soutenu par la demande de découverte d'actifs, d'évaluation d'architecture, d'analyse des risques, de planification de conformité, de préparation de réponse aux incidents, de conception de segmentation de réseau et de gouvernance de la sécurité OT. Les organisations industrielles commencent souvent la modernisation de la cybersécurité par des missions de conseil, car les usines existantes contiennent des générations mixtes de contrôleurs, de postes de travail d'ingénierie, d'équipements réseau, de systèmes d'accès à distance et de technologies opérationnelles propriétaires. Les consultants aident les organisations à identifier les actifs critiques, à cartographier les voies de communication, à évaluer la cyberexposition et à établir des feuilles de route d'amélioration prioritaires sans perturber la production. La demande est particulièrement forte parmi les fabricants, les services publics, les opérateurs de transport et les entreprises industrielles qui manquent d'équipes internes de sécurité OT matures.
Services de sécurité gérés :Les services de sécurité gérés sont en tête des types de produits fournis avec environ 58 % de part de marché, les organisations recherchant une surveillance continue, une détection des menaces, une priorisation des vulnérabilités, une réponse gérée aux incidents et un accès à une expertise spécialisée en cybersécurité industrielle. Les grands opérateurs industriels peuvent superviser des dizaines d'usines et des milliers d'appareils, ce qui rend les opérations de sécurité centralisées plus efficaces que le maintien d'équipes de surveillance distinctes dans chaque installation. Les fournisseurs gérés peuvent collecter des données télémétriques sur le réseau, évaluer les comportements suspects, corréler les informations sur les menaces et faire remonter les événements hautement prioritaires pendant que le personnel d'ingénierie interne reste concentré sur la production. Ce modèle est de plus en plus attractif pour les organisations confrontées à des pénuries persistantes de personnel et à des exigences croissantes en matière de visibilité continue de l'OT.
Par candidatures
Matériel:Les applications matérielles représentent environ 37 % du marché de la sécurité des technologies opérationnelles, soutenues par des pare-feu industriels, des passerelles sécurisées, des appareils réseau, des capteurs, des dispositifs de segmentation, des équipements de sécurité renforcés et d'autres technologies physiques déployées dans les environnements d'usine. Le matériel reste important là où les organisations ont besoin de contrôles dédiés entre les zones de production, les réseaux d'entreprise, les sites distants et les connexions tierces. Les appareils de sécurité industrielle sont souvent conçus pour une haute disponibilité, des conditions environnementales difficiles et la prise en charge de protocoles de communication spécialisés. Les services publics, les installations de fabrication, les infrastructures de transport et les opérations industrielles géographiquement dispersées utilisent la sécurité matérielle pour établir des limites de réseau contrôlées tout en protégeant les appareils plus anciens qui ne peuvent pas héberger de logiciels modernes de sécurité des points finaux.
Logiciel:Les logiciels sont en tête des applications fournies avec environ 63 % de part de marché, alors que les organisations industrielles augmentent leurs investissements dans la découverte continue des actifs, la détection des anomalies, la gestion des vulnérabilités, la veille sur les menaces, la surveillance du réseau, les contrôles d'identité et les opérations de sécurité centralisées. Les plates-formes logicielles peuvent offrir une visibilité sur divers environnements opérationnels sans nécessiter d'agents de sécurité sur chaque appareil industriel. Les systèmes de surveillance passive analysent les modèles de communication et les protocoles industriels pour identifier les actifs, les dépendances, les activités anormales et les risques de sécurité. Les tableaux de bord centralisés aident également les équipes informatiques et opérationnelles à hiérarchiser les vulnérabilités en fonction de leur importance opérationnelle plutôt que de s'appuyer uniquement sur des scores de gravité génériques.
Perspectives régionales du marché de la sécurité des technologies opérationnelles
Obtenez des informations complètes sur la taille du marché et les tendances de croissance
Télécharger l’échantillon GRATUIT Amérique du Nord
L'Amérique du Nord est en tête du marché de la sécurité des technologies opérationnelles avec environ 35 % de part de marché, soutenue par une infrastructure critique étendue, une fabrication de pointe, de grands réseaux d'énergie et de services publics, une numérisation industrielle et de solides investissements en cybersécurité. Les États-Unis représentent la majorité de la demande régionale, alors que les opérateurs modernisent la protection des usines de fabrication, des infrastructures électriques, des systèmes de transport, des pipelines et d'autres services essentiels. Les organisations déploient de plus en plus de services de découverte passive d'actifs, de surveillance des réseaux industriels, d'accès à distance sécurisé, de segmentation et de sécurité gérés pour améliorer la résilience contre les ransomwares, les menaces de la chaîne d'approvisionnement et les attaques ciblées.
La modernisation régionale est de plus en plus centrée sur les opérations de sécurité continues, avec environ 41 % des grands programmes de cybersécurité OT mettant l'accent sur la surveillance centralisée, la priorisation des vulnérabilités, la veille sur les menaces ou la détection gérée. Les organisations renforcent également la collaboration entre les équipes de sécurité informatique et les groupes d'ingénierie opérationnelle pour améliorer la réponse aux incidents. Une plus grande attention réglementaire portée aux infrastructures critiques encourage les propriétaires d'actifs à formaliser des programmes de cyber-risque tout en créant une demande de services de conseil et de services de sécurité gérés qui comprennent les environnements industriels spécialisés.
Europe
L'Europe représente environ 25 % de la demande du marché mondial, soutenue par une fabrication de pointe, des infrastructures énergétiques, des systèmes de transport, l'automatisation industrielle et des exigences croissantes en matière de cybersécurité dans des secteurs critiques. L'Allemagne, le Royaume-Uni, la France, l'Italie, les Pays-Bas et les pays nordiques restent d'importants marchés d'adoption. Les entreprises industrielles élargissent les inventaires, la segmentation, l'accès sécurisé et la surveillance des actifs OT à mesure que les usines connectent davantage de systèmes opérationnels aux plates-formes de données d'entreprise. Les infrastructures de transition énergétique créent également de nouvelles exigences de sécurité dans la production d'énergies renouvelables, les actifs distribués et les réseaux de services publics de plus en plus numériques.
La conformité réglementaire devient une influence de plus en plus forte sur les achats, avec environ 32 % des programmes européens de sécurité OT de plus en plus liés à la gouvernance, aux exigences de résilience, aux contrôles de la chaîne d'approvisionnement ou à la gestion formelle des cyber-risques. Les organisations vont au-delà des évaluations périodiques vers une surveillance continue et des opérations de sécurité documentées. Les fournisseurs gérés en profitent car les fabricants et les opérateurs d'infrastructures recherchent une expertise spécialisée sans maintenir de grandes équipes internes de sécurité industrielle dans chaque installation.
Asie-Pacifique
L'Asie-Pacifique représente environ 28 % du marché de la sécurité des technologies opérationnelles, soutenu par de vastes écosystèmes manufacturiers, des infrastructures énergétiques, des investissements dans les transports, l'automatisation industrielle et l'adoption rapide de technologies de production connectées. Les économies de la Chine, du Japon, de la Corée du Sud, de l'Inde, de l'Australie et de l'Asie du Sud-Est représentent d'importants marchés régionaux. L'expansion des usines intelligentes et des services publics gérés numériquement augmente le nombre d'actifs opérationnels connectés qui nécessitent une cyber-visibilité et des contrôles d'accès plus forts.
La numérisation industrielle crée une demande importante en matière de sécurité, avec environ 38 % des initiatives de modernisation régionales mettant l'accent sur la fabrication connectée, les opérations à distance, l'IoT industriel ou la surveillance opérationnelle centralisée. Les organisations reconnaissent de plus en plus que les programmes d'efficacité de la production doivent inclure des contrôles de cybersécurité dès la phase de conception. La demande augmente donc pour des services de conseil évaluant les architectures industrielles et des services de sécurité gérés capables de surveiller plusieurs installations tout en s'adaptant à différents niveaux de maturité en matière de sécurité.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique représentent environ 7 % du marché mondial, soutenus par les opérations pétrolières et gazières, les services publics, l'exploitation minière, les infrastructures de transport, les projets industriels et les programmes en expansion de villes intelligentes. Les pays du Golfe sont particulièrement actifs dans le renforcement de la cybersécurité dans les environnements énergétiques et infrastructurels où une perturbation opérationnelle pourrait avoir des conséquences économiques substantielles. La demande africaine se développe autour des services publics, des opérations minières, de l'industrie manufacturière et d'autres secteurs industriels modernisant des systèmes opérationnels auparavant isolés.
La protection des infrastructures critiques représente une priorité régionale majeure, avec environ 24 % des initiatives de sécurité émergentes centrées sur les systèmes énergétiques, les installations industrielles, les réseaux de transport ou les opérations de services publics nécessitant une disponibilité continue. Les services de sécurité gérés peuvent apporter une valeur particulière là où les compétences locales en matière de cybersécurité des OT restent limitées. La surveillance à distance, l'accès sécurisé des tiers et la détection centralisée des menaces sont de plus en plus importantes pour les opérateurs gérant des installations ou des actifs géographiquement dispersés dans des endroits difficiles d'accès.
Reste du monde
Le reste du monde représente environ 5 % du marché de la sécurité des technologies opérationnelles, reflétant la demande des petites économies industrielles d'Amérique latine, des îles et des pays en développement. L'adoption est soutenue par la modernisation de l'industrie manufacturière, des services publics, des infrastructures énergétiques, des systèmes de transport et des opérations minières. De nombreuses organisations démarrent des programmes de sécurité OT avec la découverte des actifs et des évaluations de l'architecture avant de progresser vers une surveillance avancée et une détection gérée.
L'adoption progressive de la cybersécurité est courante sur ces marchés, avec environ 18 % des nouvelles initiatives mettant l'accent sur la visibilité fondamentale, les contrôles d'accès à distance, la segmentation du réseau et la planification de base de la réponse aux incidents. Les services de conseil restent importants car les organisations ont souvent besoin d'aide pour identifier les actifs critiques avant de sélectionner une technologie. À mesure que la connectivité industrielle se développe, la demande devrait évoluer progressivement vers une surveillance continue des logiciels et des services gérés capables de prendre en charge la résilience opérationnelle à long terme.
Liste des principales sociétés du marché de la sécurité des technologies opérationnelles
- Bayshore
- Indegy
- Honeywell-Nextnine
- Darktrace
- Deloitte
- Kaspersky Lab
- Leidos
- IOActive
- Cisco
- CyberX
- Dragos
- Cyberbit
- Icon Labs
- Belden
- NCC Group
- Accenture
- GE (Wurldtech)
- Claroty
Les deux principales entreprises avec la part de marché la plus élevée
- Claroty :On estime que Claroty représente environ 18 % de l'activité dans le paysage concurrentiel fourni, soutenu par l'accent mis sur la visibilité des actifs industriels, la gestion de l'exposition, la surveillance des réseaux, l'accès sécurisé et la détection des menaces technologiques opérationnelles.
- Dragos :On estime que Dragos représente environ 15 % de l'activité dans l'ensemble du paysage concurrentiel fourni, soutenu par des renseignements spécialisés sur les menaces industrielles, une détection gérée, des capacités de réponse aux incidents et une technologie de sécurité axée sur l'OT.
Analyse et opportunités d'investissement
Les investissements sur le marché de la sécurité des technologies opérationnelles sont de plus en plus orientés vers la détection gérée, la visibilité des actifs, l'accès à distance sécurisé, la gestion des vulnérabilités industrielles et les opérations intégrées de sécurité IT-OT. Environ 36 % des activités d'investissement stratégique sont associées à des plateformes capables d'identifier en permanence les actifs, de cartographier les relations de communication, de détecter les comportements inhabituels et de hiérarchiser les risques en fonction de leur importance opérationnelle. Les fabricants et les opérateurs d'infrastructures abandonnent les projets de sécurité isolés pour se tourner vers des programmes pluriannuels couvrant plusieurs usines, sites distants et unités commerciales.
La modernisation des infrastructures critiques crée une opportunité d'investissement supplémentaire à mesure que les organisations connectent des systèmes opérationnels plus anciens aux plates-formes cloud, aux analyses, aux outils de maintenance à distance et aux réseaux d'entreprise. Environ 30 % des opportunités de marché futures sont liées à des programmes de cybersécurité par étapes qui commencent par le conseil et progressent vers des services de sécurité gérés continus. Les entreprises industrielles ont de plus en plus besoin d'une expertise externe pour évaluer l'architecture existante, concevoir des stratégies de segmentation, établir des procédures de réponse aux incidents et exploiter des plates-formes de surveillance sur des installations distribuées.
Développement de nouveaux produits
Le développement de nouveaux produits est de plus en plus centré sur la surveillance industrielle basée sur l'IA, la classification automatisée des actifs, l'analyse comportementale et la priorisation des expositions. Environ 33 % des activités récentes de développement de produits mettent l'accent sur la détection d'anomalies, la veille sur les menaces, l'analyse des chemins d'attaque ou les opérations de sécurité OT unifiées. Claroty, Dragos, Darktrace, Cisco, Honeywell-Nextnine, Cyberbit, Belden et d'autres fournisseurs renforcent les plates-formes capables d'analyser les communications industrielles sans analyser activement les systèmes de contrôle sensibles. Les logiciels modernes combinent de plus en plus l'inventaire des actifs, le contexte de vulnérabilité, la criticité des appareils et le comportement du réseau dans une seule interface, permettant aux équipes de sécurité de distinguer les risques opérationnels urgents des découvertes techniques de moindre priorité.
La technologie d'accès à distance sécurisé constitue un autre domaine de développement majeur, alors que les organisations industrielles recherchent un contrôle plus strict sur les connexions avec les fournisseurs, les sous-traitants et l'ingénierie. Environ 27 % des fonctionnalités de sécurité OT de nouvelle génération sont associées à la vérification de l'identité, à la surveillance des sessions, à l'accès privilégié, à la validation des appareils et à la connectivité basée sur des politiques. Les nouvelles plates-formes permettent de plus en plus aux organisations d'accorder un accès temporaire uniquement aux actifs approuvés tout en conservant des enregistrements détaillés de l'activité des utilisateurs.
Cinq développements récents
- Janvier 2026 – La surveillance de l'IA s'étend à tous les réseaux industriels : Les fournisseurs de sécurité OT ont accru le déploiement d'analyses basées sur le comportement, avec environ 33 % des activités de développement récentes axées sur la détection d'anomalies, l'intelligence automatisée des actifs et l'identification plus rapide des comportements suspects des réseaux industriels.
- Mars 2026 – Les services de détection gérés sont adoptés par les industriels : Les fabricants et les opérateurs d'infrastructures ont étendu la surveillance de la sécurité externalisée, avec environ 29 % des activités de développement de services mettant l'accent sur la détection continue des menaces, la prise en charge des incidents industriels et la surveillance centralisée sur plusieurs installations opérationnelles.
- Mai 2026 – Les contrôles d'accès à distance sécurisés deviennent plus forts : Les fournisseurs de sécurité ont amélioré les plates-formes de connectivité tierces, avec environ 26 % des initiatives de contrôle d'accès se concentrant sur la vérification de l'identité, la surveillance des sessions, les autorisations temporaires et une dépendance réduite à l'égard de connexions industrielles à distance activées en permanence.
- Juillet 2026 – Les plateformes d'exposition d'actifs améliorent la hiérarchisation des risques : Les plates-formes de sécurité OT ont étendu la gestion contextuelle des vulnérabilités, avec environ 31 % des améliorations de produits axées sur la criticité des actifs, la visibilité du chemin d'attaque, la notation de l'exposition et la priorisation des faiblesses susceptibles d'affecter la continuité opérationnelle.
- Septembre 2026 – Extension des plates-formes unifiées de sécurité IT OT : Les fournisseurs de cybersécurité industrielle ont renforcé l'intégration entre les opérations de sécurité d'entreprise et opérationnelles, avec environ 28 % des initiatives de modernisation mettant l'accent sur les tableaux de bord partagés, les flux de travail d'incidents coordonnés et la visibilité centralisée des menaces dans les environnements connectés.
Couverture du rapport
Le rapport sur le marché de la sécurité des technologies opérationnelles évalue les types de produits fournis de services de conseil et de sécurité gérés ainsi que les applications matérielles et logicielles. Les services de sécurité gérés représentent environ 58 % de l'allocation par type de produit, reflétant la demande croissante de surveillance continue, de détection des menaces, de priorisation des vulnérabilités, de réponse aux incidents industriels et d'accès à une expertise spécialisée en cybersécurité OT. La couverture examine la découverte d'actifs passifs, la surveillance des réseaux industriels, l'accès à distance sécurisé, la segmentation, le conseil en cybersécurité, la détection gérée, les renseignements sur les menaces, la gestion des vulnérabilités, l'intelligence artificielle, la planification des réponses aux incidents, les exigences en matière de main-d'œuvre en cybersécurité et la protection des environnements industriels existants.
L'évaluation régionale couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, le Moyen-Orient, l'Afrique et le reste du monde, l'Amérique du Nord représentant environ 35 % de la répartition du marché régional. La couverture concurrentielle comprend Bayshore, Indegy, Honeywell-Nextnine, Darktrace, Deloitte, Kaspersky Lab, Leidos, IOActive, Cisco, CyberX, Dragos, Cyberbit, Icon Labs, Belden, NCC Group, Accenture, GE (Wurldtech) et Claroty. Le rapport évalue en outre les opportunités d'investissement, la numérisation industrielle, la protection des infrastructures critiques, la réglementation de la cybersécurité, les services gérés, l'innovation logicielle, l'accès à distance sécurisé et l'évolution de l'exigence de protéger les systèmes opérationnels connectés sans perturber la production, la sécurité ou la disponibilité.
Marché de la sécurité des technologies opérationnelles Couverture du rapport
| COUVERTURE DU RAPPORT | DÉTAILS | |
|---|---|---|
|
Valeur de la taille du marché en |
USD 27908.01 Million en 2026 |
|
|
Valeur de la taille du marché d'ici |
USD 109524.83 Million d'ici 2035 |
|
|
Taux de croissance |
CAGR of 16.41% de 2026-2035 |
|
|
Période de prévision |
2026 - 2035 |
|
|
Année de base |
2025 |
|
|
Données historiques disponibles |
Oui |
|
|
Portée régionale |
Mondial |
|
|
Segments couverts |
Par type :
Par application :
|
|
|
Pour comprendre la portée détaillée du rapport de marché et la segmentation
Télécharger l’échantillon GRATUIT
|
||
Questions fréquemment posées
Le marché mondial de la sécurité des technologies opérationnelles devrait atteindre 109 524,83 millions USD d'ici 2035.
Le marché de la sécurité des technologies opérationnelles devrait afficher un TCAC de 16,41 % d'ici 2035.
Bayshore, Indegy, Honeywell-Nextnine, Darktrace, Deloitte, Kaspersky Lab, Leidos, IOActive, Cisco, CyberX, Dragos, Cyberbit, Icon Labs, Belden, NCC Group, Accenture, GE (Wurldtech), Claroty
En 2026, la valeur du marché de la sécurité des technologies opérationnelles atteindra 27 908,01 millions de dollars.

Rapports Connexes

Nos clients






























.svg)
