

Größe, Anteil, Wachstum und Branchenanalyse des Marktes für betriebliche Technologiesicherheit, nach Typ (Beratung, verwaltete Sicherheitsdienste), nach Anwendung (Hardware, Software), regionalen Einblicken und Prognose bis 2035
 Jetzt kaufen


Überblick über den Markt für operative Technologiesicherheit
Der globale Markt für betriebliche Technologiesicherheit wird voraussichtlich von 27908,01 Millionen US-Dollar im Jahr 2026 auf 109524,83 Millionen US-Dollar im Jahr 2035 wachsen und im Prognosezeitraum 2026–2035 eine jährliche Wachstumsrate von 16,41 % aufweisen.
Der Markt für betriebliche Technologiesicherheit wächst schnell, da Produktionsanlagen, Energiesysteme, Versorgungsunternehmen, Transportnetze, Industrieanlagen und andere kritische Umgebungen zuvor isolierte Betriebsanlagen mit Unternehmensnetzwerken, Fernzugriffsplattformen, Cloud-Diensten usw. verbindenIndustrielles Internet der DingeInfrastruktur. Ungefähr 51 % der aktuellen Marktwachstumsdynamik sind mit Organisationen verbunden, die eine stärkere Sichtbarkeit, Segmentierung, Bedrohungserkennung, Schwachstellenmanagement und Vorfallreaktionsfunktionen in industriellen Kontrollumgebungen anstreben. Sicherheitsteams erkennen zunehmend, dass herkömmliche Tools der Informationstechnologie nicht immer direkt in Betriebsnetzwerken eingesetzt werden können, da Produktionsverfügbarkeit, Sicherheit, deterministische Kommunikation und Altgeräte spezielle Anforderungen stellen.
Die Vereinigten Staaten bleiben einer der wichtigsten nationalen Märkte, da ihre Fertigungs-, Energie-, Versorgungs-, Transport-, Öl- und Gas-, Gesundheitsinfrastruktur- und andere wichtige Branchen über weitreichende vernetzte Industrieumgebungen verfügen. Ungefähr 26 % der weltweiten Aktivitäten im Bereich der betrieblichen Technologiesicherheit sind mit der Stärkung der Cyber-Resilienz von Produktionssystemen und kritischen Infrastrukturen durch US-amerikanische Organisationen verbunden. Industriebetreiber benötigen zunehmend einheitliche Sicherheitsprogramme, die in der Lage sind, nicht verwaltete Ressourcen zu identifizieren, das Netzwerkverhalten zu überwachen, den Fernzugriff zu steuern und Reaktionen zwischen IT- und OT-Teams zu koordinieren. Die zunehmende Aufmerksamkeit für Ransomware, die Gefährdung der Lieferkette, Fernwartungsverbindungen und die Widerstandsfähigkeit kritischer Infrastrukturen führt zu einer steigenden Nachfrage nach Beratungs- und Managed-Security-Services.
Erhalten Sie umfassende Einblicke in die Marktgröße und Wachstumstrends
 Kostenlose Probe herunterladen
Wichtigste Erkenntnisse
- Markttreiber:Die zunehmende Konvergenz zwischen Industriebetrieben und Unternehmensnetzwerken beschleunigt die Investitionen in OT-Cybersicherheit, wobei etwa 51 % der Marktdynamik mit Asset-Transparenz, Netzwerkschutz, sicherem Fernzugriff, Segmentierung und Bedrohungsüberwachung verknüpft sind.
- Große Marktbeschränkung:Veraltete Industrieanlagen und begrenzte Cybersicherheitsressourcen verlangsamen weiterhin die Modernisierung, wobei etwa 22 % des Bereitstellungsdrucks auf nicht unterstützte Systeme, Bedenken hinsichtlich betrieblicher Ausfallzeiten, Integrationskomplexität, Fachkräftemangel und fragmentierte Sicherheitsverantwortung zurückzuführen sind.
- Neue Trends:KI-gestützte Überwachung, passive Asset-Erkennung, Zero-Trust-Zugriff und industrielle Bedrohungsinformationen verändern die Sicherheitsarchitektur, wobei sich etwa 37 % der Technologieentwicklung zunehmend auf die frühere Erkennung von Anomalien und die automatisierte Risikopriorisierung konzentrieren.
- Regionale Führung:Es wird erwartet, dass Nordamerika mit einem Anteil von etwa 35 % den Markt für betriebliche Technologiesicherheit anführen wird, unterstützt durch umfangreiche kritische Infrastruktur, industrielle Digitalisierung, Investitionen in die Cybersicherheit, behördliche Aufmerksamkeit und die Einführung fortschrittlicher Sicherheitsdienste.
- Wettbewerbslandschaft:OT-Cybersicherheitsanbieter erweitern ihre Portfolios für integrierte Überwachung, Bedrohungsanalyse, verwaltete Erkennung und Beratung, wobei Claroty schätzungsweise etwa 18 % der Aktivitäten innerhalb der bereitgestellten Wettbewerbslandschaft in industriellen Sicherheitsumgebungen ausmacht.
- Marktsegmentierung:Man geht davon aus, dass Managed Security Services mit einem Marktanteil von etwa 58 % die angebotenen Produkttypen anführen werden, während Software die dominierende Anwendung bleibt, da Industrieunternehmen die kontinuierliche Überwachung und das zentralisierte Cybersicherheitsmanagement ausbauen.
- Aktuelle Entwicklung:Sicherheitsanbieter erweitern die KI-gestützte industrielle Überwachung und automatisierte Asset-Risikofunktionen, wobei etwa 33 % der jüngsten Produktentwicklungsaktivitäten den Schwerpunkt auf Anomalieerkennung, Gefährdungspriorisierung, Bedrohungsintelligenz oder einheitliche OT-Sicherheitsvorgänge legen.
Neueste Trends
Künstliche Intelligenz und verhaltensbasierte Überwachung werden zu wichtigen Trends, da Industrieunternehmen versuchen, subtile Änderungen in der betrieblichen Netzwerkaktivität zu erkennen, bevor sie sich zu störenden Vorfällen entwickeln. Ungefähr 37 % der aktuellen Technologieentwicklungsaktivitäten konzentrieren sich zunehmend auf KI-gestützte Anomalieerkennung, automatisierte Asset-Klassifizierung, Verhaltens-Baselining, Bedrohungspriorisierung und industrielle Netzwerkanalyse. OT-Sicherheitsplattformen gehen über einfache Geräteinventare hinaus und hin zu einem kontextbezogenen Verständnis von Asset-Funktionen, Kommunikationsmustern, Schwachstellen und betrieblicher Bedeutung. Die passive Überwachung bleibt besonders wertvoll, da viele Industriesysteme aggressives Scannen nicht vertragen.
Auch verwaltete Sicherheit wird immer wichtiger, da Industrieunternehmen Schwierigkeiten haben, rund um die Uhr spezialisiertes Fachwissen im Bereich Cybersicherheit aufrechtzuerhalten. Ungefähr 29 % der Modernisierung von Sicherheitsprogrammen ist mit ausgelagerter Überwachung, verwalteter Erkennung, Bedrohungssuche, Unterstützung bei der Reaktion auf Vorfälle und Remote-Sicherheitsvorgängen verbunden, die speziell für Industrieumgebungen entwickelt wurden. Herkömmlichen Sicherheitsbetriebszentren mangelt es oft an Einblick in Industrieprotokolle und Produktionsprioritäten, was zu einem Bedarf an Spezialisten führt, die sich sowohl mit Cybersicherheit als auch mit betrieblichen Prozessen auskennen. Managed Service Provider kombinieren zunehmend zentralisierte Überwachung mit industrieller Bedrohungsintelligenz und Reaktionsplanung vor Ort.
Marktdynamik
Treiber
"Die Konvergenz von IT und OT beschleunigt die Investitionen in die industrielle Cybersicherheit."
Die zunehmende Konnektivität zwischen betrieblichen Systemen und Unternehmenstechnologie stellt den stärksten strukturellen Treiber für den Markt für betriebliche Technologiesicherheit dar. Ungefähr 51 % der aktuellen Marktdynamik sind mit der Ausweitung der Asset-Transparenz, der Netzwerksegmentierung, des Fernzugriffsschutzes, des Schwachstellenmanagements und der kontinuierlichen Überwachung durch Industrieunternehmen verbunden. Produktionsanlagen und Infrastrukturbetreiber verbinden Produktionsanlagen zunehmend mit Analyseplattformen, Unternehmenssoftware, Cloud-Umgebungen und Fernwartungstools, um die Effizienz und betriebliche Transparenz zu verbessern. Diese Verbindungen schaffen auch zusätzliche Wege, über die Cyber-Bedrohungen industrielle Systeme erreichen können. Sicherheitsprogramme müssen daher sowohl die konventionelle IT-Infrastruktur als auch spezielle Betriebsanlagen schützen, ohne Produktions- oder Sicherheitsprozesse zu unterbrechen. Die Ausweitung des Fernzugriffs verstärkt diesen Treiber, da Industrieanlagen zunehmend Unterstützung durch Ingenieure, Geräteverkäufer, Auftragnehmer und Wartungsspezialisten erfordern, die möglicherweise nicht physisch am Standort anwesend sind.
Zurückhaltung
"Die veraltete Infrastruktur erschwert eine sichere industrielle Modernisierung."
Ältere Industrieanlagen stellen nach wie vor ein großes Hindernis dar, da viele Betriebsumgebungen Systeme enthalten, die Jahre vor der Bedeutung moderner Cybersicherheitsanforderungen entwickelt wurden. Ungefähr 22 % des Bereitstellungsdrucks hängen mit nicht unterstützten Betriebssystemen, proprietären Industrieprotokollen, begrenzter Verarbeitungskapazität, schwierigen Patching-Prozessen und Bedenken zusammen, dass Sicherheitsänderungen die Produktion unterbrechen könnten. Industriebetreiber können Geräte jahrzehntelang im Einsatz halten, da der Austausch von Maschinen große Kapitalinvestitionen und Anlagenstillstandszeiten erfordern kann. Sicherheitsteams müssen daher kompensierende Kontrollen wie Netzwerksegmentierung, Überwachung, eingeschränkten Zugriff und virtuelles Patching entwickeln, anstatt sich ausschließlich auf den herkömmlichen Endpunktschutz zu verlassen. Der Fachkräftemangel schafft zusätzliche Hemmnisse, da OT-Cybersicherheit gleichzeitig Kenntnisse in den Bereichen Industrietechnik, Sicherheit, Netzwerkarchitektur, Betriebsprozesse und Cyberrisiken erfordert.
Gelegenheit
"Managed Security schafft skalierbaren Schutz für Industrieumgebungen."
Managed Security Services bieten eine große Marktchance, da Industriebetreiber zunehmend eine kontinuierliche Überwachung der Cybersicherheit benötigen, ohne in jeder Einrichtung große spezialisierte Teams zu unterhalten. Ungefähr 34 % der sich abzeichnenden Geschäftschancen stehen im Zusammenhang mit verwalteter Erkennung, industrieller Bedrohungsanalyse, Priorisierung von Schwachstellen, Vorfallreaktionsspeichern und zentralisierten Sicherheitsabläufen. Anbieter können über koordinierte Plattformen mehrere Produktionsstandorte, Versorgungsanlagen, Transportsysteme oder entfernte Industrieanlagen überwachen und gleichzeitig verdächtige Aktivitäten an Kundenteams weiterleiten. Dieses Betriebsmodell kann die Abdeckung für Organisationen verbessern, die bisher auf regelmäßige Sicherheitsbewertungen statt auf kontinuierliche Überwachung angewiesen waren. Die Modernisierung kritischer Infrastrukturen in Entwicklungsländern bietet eine weitere Chance, da die industrielle Digitalisierung die Konnektivität zwischen Energie, Produktion, Transport, Versorgungsunternehmen und anderen wichtigen Diensten erhöht.
Herausforderung
"Es bleibt schwierig, den Betrieb zu schützen, ohne die Produktion zu unterbrechen."
Die Aufrechterhaltung der Betriebsverfügbarkeit bei gleichzeitiger Einführung strengerer Cybersicherheitskontrollen bleibt eine der größten Herausforderungen des Marktes. Ungefähr 31 % der Komplexität der OT-Sicherheitsimplementierung hängt mit der Vermeidung von Produktionsunterbrechungen bei gleichzeitiger Einführung von Überwachung, Segmentierung, Authentifizierung, Software-Updates oder Verfahren zur Reaktion auf Vorfälle zusammen. Industrieanlagen können kontinuierlich betrieben werden, sodass nur begrenzte Wartungsfenster für Systemänderungen übrig bleiben. Eine Cybersicherheitskontrolle, die sich auf den Kommunikationszeitpunkt oder das Geräteverhalten auswirkt, kann betriebliche Folgen haben, die weit über die üblichen IT-Unannehmlichkeiten hinausgehen. Sicherheitsarchitekturen müssen daher sorgfältig getestet und an die Betriebseigenschaften einzelner Anlagen, Maschinen und Steuerungssysteme angepasst werden. Die fragmentierte Asset-Sichtbarkeit stellt eine weitere große Herausforderung dar, da Unternehmen häufig Geräte mehrerer Generationen und Anbieter in zahlreichen Einrichtungen betreiben.
Marktsegmentierung für betriebliche Technologiesicherheit
Erhalten Sie in diesem Bericht umfassende Einblicke in die Marktsegmentierung
Kostenlose Probe herunterladen
Erhalten Sie in diesem Bericht umfassende Einblicke in die Marktsegmentierung
Kostenlose Probe herunterladen Nach Typen
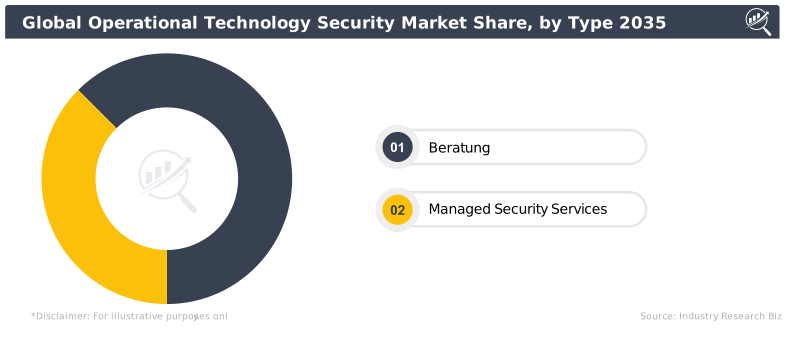
Beratung:Beratung macht etwa 42 % des Marktes für betriebliche Technologiesicherheit aus, unterstützt durch die Nachfrage nach Asset-Erkennung, Architekturbewertung, Risikoanalyse, Compliance-Planung, Vorbereitung auf Vorfälle und Reaktion, Netzwerksegmentierungsdesign und OT-Sicherheits-Governance. Industrieunternehmen beginnen die Modernisierung der Cybersicherheit häufig mit Beratungsaufträgen, da bestehende Anlagen unterschiedliche Generationen von Controllern, Engineering-Workstations, Netzwerkgeräten, Fernzugriffssystemen und proprietären Betriebstechnologien enthalten. Berater helfen Unternehmen dabei, kritische Vermögenswerte zu identifizieren, Kommunikationswege abzubilden, Cyber-Gefährdung zu bewerten und priorisierte Verbesserungs-Roadmaps zu erstellen, ohne die Produktion zu unterbrechen. Besonders stark ist die Nachfrage bei Herstellern, Versorgungsunternehmen, Transportunternehmen und Industrieunternehmen, denen es an ausgereiften internen OT-Sicherheitsteams mangelt.
Verwaltete Sicherheitsdienste:Managed Security Services sind mit einem Marktanteil von etwa 58 % führend bei den angebotenen Produkttypen, da Unternehmen eine kontinuierliche Überwachung, Bedrohungserkennung, Priorisierung von Schwachstellen, verwaltete Reaktion auf Vorfälle und Zugang zu spezialisierter industrieller Cybersicherheitsexpertise anstreben. Große Industriebetreiber können Dutzende von Anlagen und Tausende von Geräten überwachen, wodurch zentralisierte Sicherheitsmaßnahmen effizienter sind, als in jeder Anlage separate Überwachungsteams zu unterhalten. Verwaltete Anbieter können Netzwerktelemetriedaten sammeln, verdächtiges Verhalten auswerten, Bedrohungsinformationen korrelieren und Ereignisse mit hoher Priorität eskalieren, während sich das interne Technikpersonal weiterhin auf die Produktion konzentrieren kann. Dieses Modell wird immer attraktiver für Unternehmen, die mit anhaltendem Personalmangel und wachsenden Anforderungen an eine kontinuierliche OT-Transparenz konfrontiert sind.
Nach Anwendungen
Hardware:Hardwareanwendungen machen etwa 37 % des Marktes für betriebliche Technologiesicherheit aus und werden durch industrielle Firewalls, sichere Gateways, Netzwerkgeräte, Sensoren, Segmentierungsgeräte, robuste Sicherheitsausrüstung und andere physische Technologien unterstützt, die in Anlagenumgebungen eingesetzt werden. Hardware bleibt wichtig, wenn Unternehmen dedizierte Kontrollen zwischen Produktionszonen, Unternehmensnetzwerken, Remote-Standorten und Verbindungen zu Drittanbietern benötigen. Industrielle Sicherheitsgeräte sind häufig auf hohe Verfügbarkeit, raue Umgebungsbedingungen und die Unterstützung spezieller Kommunikationsprotokolle ausgelegt. Versorgungsunternehmen, Produktionsanlagen, Transportinfrastruktur und geografisch verteilte Industriebetriebe nutzen hardwarebasierte Sicherheit, um kontrollierte Netzwerkgrenzen einzurichten und gleichzeitig ältere Geräte zu schützen, die keine moderne Endpunktsicherheitssoftware hosten können.
Software:Software ist mit einem Marktanteil von etwa 63 % führend bei den bereitgestellten Anwendungen, da Industrieunternehmen ihre Investitionen in kontinuierliche Asset-Erkennung, Anomalieerkennung, Schwachstellenmanagement, Bedrohungsinformationen, Netzwerküberwachung, Identitätskontrollen und zentralisierte Sicherheitsvorgänge erhöhen. Softwareplattformen können Transparenz in verschiedenen Betriebsumgebungen bieten, ohne dass auf jedem Industriegerät Sicherheitsagenten erforderlich sind. Passive Überwachungssysteme analysieren Kommunikationsmuster und Industrieprotokolle, um Vermögenswerte, Abhängigkeiten, ungewöhnliche Aktivitäten und Sicherheitsrisiken zu identifizieren. Zentralisierte Dashboards helfen IT- und OT-Teams auch dabei, Schwachstellen nach betrieblicher Bedeutung zu priorisieren, anstatt sich nur auf generische Schweregradbewertungen zu verlassen.
Regionaler Ausblick auf den Markt für betriebliche Technologiesicherheit
Erhalten Sie umfassende Einblicke in die Marktgröße und Wachstumstrends
Kostenlose Probe herunterladen Nordamerika
Nordamerika ist mit einem Marktanteil von etwa 35 % führend auf dem Markt für Betriebstechnologiesicherheit, unterstützt durch umfangreiche kritische Infrastruktur, fortschrittliche Fertigung, große Energie- und Versorgungsnetze, industrielle Digitalisierung und starke Investitionen in die Cybersicherheit. Die Vereinigten Staaten tragen zum größten Teil zur regionalen Nachfrage bei, da die Betreiber den Schutz von Produktionsanlagen, Strominfrastruktur, Transportsystemen, Pipelines und anderen wichtigen Dienstleistungen modernisieren. Unternehmen setzen zunehmend passive Asset-Erkennung, industrielle Netzwerküberwachung, sicheren Fernzugriff, Segmentierung und verwaltete Sicherheitsdienste ein, um die Widerstandsfähigkeit gegen Ransomware, Bedrohungen der Lieferkette und gezielte Angriffe zu verbessern.
Die regionale Modernisierung konzentriert sich zunehmend auf kontinuierliche Sicherheitsabläufe, wobei etwa 41 % der großen OT-Cybersicherheitsprogramme den Schwerpunkt auf zentralisierte Überwachung, Schwachstellenpriorisierung, Bedrohungsintelligenz oder verwaltete Erkennung legen. Unternehmen stärken außerdem die Zusammenarbeit zwischen IT-Sicherheitsteams und Betriebstechnikgruppen, um die Reaktion auf Vorfälle zu verbessern. Die stärkere behördliche Aufmerksamkeit für kritische Infrastrukturen ermutigt Anlageneigentümer, Cyber-Risikoprogramme zu formalisieren und schafft gleichzeitig Nachfrage nach Beratungs- und Managed-Security-Services, die sich mit speziellen Industrieumgebungen auskennen.
Europa
Europa repräsentiert etwa 25 % der weltweiten Marktnachfrage, unterstützt durch fortschrittliche Fertigung, Energieinfrastruktur, Transportsysteme, industrielle Automatisierung und steigende Cybersicherheitsanforderungen in kritischen Sektoren. Deutschland, das Vereinigte Königreich, Frankreich, Italien, die Niederlande und die nordischen Länder bleiben wichtige Adoptionsmärkte. Industrieunternehmen erweitern die Inventarisierung, Segmentierung, den sicheren Zugriff und die Überwachung von OT-Assets, da Fabriken immer mehr Betriebssysteme mit Unternehmensdatenplattformen verbinden. Die Infrastruktur der Energiewende schafft auch neue Sicherheitsanforderungen für die Erzeugung erneuerbarer Energien, verteilte Anlagen und zunehmend digitale Versorgungsnetze.
Die Einhaltung gesetzlicher Vorschriften wird immer stärker zu einem Kaufeinfluss, da etwa 32 % der europäischen OT-Sicherheitsprogramme zunehmend mit Governance, Belastbarkeitsanforderungen, Lieferkettenkontrollen oder formellem Cyber-Risikomanagement verknüpft sind. Unternehmen gehen über die regelmäßigen Bewertungen hinaus hin zu einer kontinuierlichen Überwachung und dokumentierten Sicherheitsabläufen. Verwaltete Anbieter profitieren davon, da Hersteller und Infrastrukturbetreiber nach Fachwissen suchen, ohne große interne Teams für industrielle Sicherheit in allen Einrichtungen zu unterhalten.
Asien-Pazifik
Auf den asiatisch-pazifischen Raum entfallen etwa 28 % des Marktes für Betriebstechnologiesicherheit, unterstützt durch große Produktionsökosysteme, Energieinfrastruktur, Transportinvestitionen, industrielle Automatisierung und die schnelle Einführung vernetzter Produktionstechnologien. China, Japan, Südkorea, Indien, Australien und südostasiatische Volkswirtschaften stellen wichtige regionale Märkte dar. Durch den Ausbau intelligenter Fabriken und digital verwalteter Versorgungsunternehmen steigt die Zahl der vernetzten Betriebsanlagen, die eine stärkere Cyber-Transparenz und Zugangskontrollen erfordern.
Die industrielle Digitalisierung schafft einen erheblichen Sicherheitsbedarf, wobei etwa 38 % der regionalen Modernisierungsinitiativen den Schwerpunkt auf vernetzte Fertigung, Fernbetrieb, industrielles IoT oder zentralisierte Betriebsüberwachung legen. Unternehmen erkennen zunehmend, dass Produktionseffizienzprogramme bereits in der Entwurfsphase Cybersicherheitskontrollen umfassen müssen. Daher steigt die Nachfrage nach Beratungsdiensten zur Bewertung von Industriearchitekturen und Managed Security Services, die in der Lage sind, mehrere Anlagen zu überwachen und sich gleichzeitig an unterschiedliche Sicherheitsreifegrade anzupassen.
Naher Osten und Afrika
Der Nahe Osten und Afrika machen etwa 7 % des Weltmarktes aus, unterstützt durch Öl- und Gasbetriebe, Versorgungsunternehmen, Bergbau, Transportinfrastruktur, Industrieprojekte und wachsende Smart-City-Programme. Die Golfstaaten sind besonders aktiv bei der Stärkung der Cybersicherheit in Energie- und Infrastrukturumgebungen, in denen Betriebsunterbrechungen erhebliche wirtschaftliche Folgen haben könnten. Die afrikanische Nachfrage entwickelt sich rund um Versorgungsunternehmen, Bergbaubetriebe, das verarbeitende Gewerbe und andere Industriesektoren, die zuvor isolierte Betriebssysteme modernisieren.
Der Schutz kritischer Infrastrukturen stellt eine wichtige regionale Priorität dar, da sich etwa 24 % der neuen Sicherheitsinitiativen auf Energiesysteme, Industrieanlagen, Verkehrsnetze oder Versorgungsbetriebe konzentrieren, die eine kontinuierliche Verfügbarkeit erfordern. Managed Security Services können einen besonderen Mehrwert bieten, wenn die lokalen OT-Cybersicherheitskompetenzen begrenzt bleiben. Fernüberwachung, sicherer Zugriff Dritter und zentralisierte Bedrohungserkennung werden für Betreiber, die geografisch verteilte Einrichtungen oder Vermögenswerte an schwer zugänglichen Standorten verwalten, immer wichtiger.
Rest der Welt
Der Rest der Welt macht etwa 5 % des Marktes für betriebliche Technologiesicherheit aus, was die Nachfrage in kleineren lateinamerikanischen, Insel- und Entwicklungsländern widerspiegelt. Die Einführung wird durch die Modernisierung von Produktion, Versorgung, Energieinfrastruktur, Transportsystemen und Bergbaubetrieben unterstützt. Viele Unternehmen beginnen OT-Sicherheitsprogramme mit Asset-Erkennung und Architekturbewertungen, bevor sie zu erweiterter Überwachung und verwalteter Erkennung übergehen.
Die schrittweise Einführung von Cybersicherheit ist in diesen Märkten üblich, wobei etwa 18 % der neuen Initiativen den Schwerpunkt auf grundlegende Transparenz, Fernzugriffskontrollen, Netzwerksegmentierung und grundlegende Planung der Reaktion auf Vorfälle legen. Beratungsdienste bleiben wichtig, da Unternehmen häufig Unterstützung bei der Identifizierung kritischer Vermögenswerte benötigen, bevor sie sich für eine Technologie entscheiden. Mit der Ausweitung der industriellen Konnektivität wird erwartet, dass sich die Nachfrage schrittweise in Richtung kontinuierlicher Softwareüberwachung und verwalteter Dienste verlagert, die eine langfristige Betriebsstabilität unterstützen können.
Liste der führenden Unternehmen auf dem Markt für operative Technologiesicherheit
- Bayshore
- Indegy
- Honeywell-Nextnine
- Darktrace
- Deloitte
- Kaspersky Lab
- Leidos
- IOActive
- Cisco
- CyberX
- Dragos
- Cyberbit
- Icon Labs
- Belden
- NCC Group
- Accenture
- GE (Wurldtech)
- Claroty
Die beiden größten Unternehmen mit dem höchsten Marktanteil
- Klarheit:Es wird geschätzt, dass Claroty etwa 18 % der Aktivitäten in der belieferten Wettbewerbslandschaft ausmacht, was durch seinen Fokus auf die Sichtbarkeit von Industrieanlagen, das Gefährdungsmanagement, die Netzwerküberwachung, den sicheren Zugriff und die Erkennung von Bedrohungen für Betriebstechnologie unterstützt wird.
- Dragos:Es wird geschätzt, dass Dragos etwa 15 % der Aktivitäten in der belieferten Wettbewerbslandschaft ausmacht, unterstützt durch spezialisierte industrielle Bedrohungsinformationen, verwaltete Erkennung, Funktionen zur Reaktion auf Vorfälle und OT-fokussierte Sicherheitstechnologie.
Investitionsanalyse und -chancen
Investitionen im Markt für betriebliche Technologiesicherheit konzentrieren sich zunehmend auf verwaltete Erkennung, Asset-Sichtbarkeit, sicheren Fernzugriff, industrielles Schwachstellenmanagement und integrierte IT-OT-Sicherheitsvorgänge. Ungefähr 36 % der strategischen Investitionsaktivitäten sind mit Plattformen verbunden, die in der Lage sind, Vermögenswerte kontinuierlich zu identifizieren, Kommunikationsbeziehungen abzubilden, ungewöhnliches Verhalten zu erkennen und Risiken entsprechend ihrer betrieblichen Bedeutung zu priorisieren. Hersteller und Infrastrukturbetreiber gehen von isolierten Sicherheitsprojekten zu mehrjährigen Programmen über, die mehrere Werke, entfernte Standorte und Geschäftseinheiten abdecken.
Die Modernisierung kritischer Infrastrukturen schafft eine zusätzliche Investitionsmöglichkeit, da Unternehmen ältere Betriebssysteme mit Cloud-Plattformen, Analysen, Fernwartungstools und Unternehmensnetzwerken verbinden. Ungefähr 30 % der zukünftigen Marktchancen sind mit stufenweisen Cybersicherheitsprogrammen verbunden, die mit der Beratung beginnen und sich zu kontinuierlichen Managed Security Services weiterentwickeln. Industrieunternehmen benötigen zunehmend externes Fachwissen, um veraltete Architekturen zu bewerten, Segmentierungsstrategien zu entwerfen, Verfahren zur Reaktion auf Vorfälle einzurichten und Überwachungsplattformen in verteilten Einrichtungen zu betreiben.
Entwicklung neuer Produkte
Die Entwicklung neuer Produkte konzentriert sich zunehmend auf KI-gestützte Industrieüberwachung, automatisierte Anlagenklassifizierung, Verhaltensanalyse und Expositionspriorisierung. Ungefähr 33 % der aktuellen Produktentwicklungsaktivitäten konzentrieren sich auf die Erkennung von Anomalien, Bedrohungsinformationen, Angriffspfadanalysen oder einheitliche OT-Sicherheitsvorgänge. Claroty, Dragos, Darktrace, Cisco, Honeywell-Nextnine, Cyberbit, Belden und andere Anbieter stärken Plattformen, die industrielle Kommunikation analysieren können, ohne sensible Steuerungssysteme aktiv zu scannen. Moderne Software kombiniert zunehmend Asset-Inventar, Schwachstellenkontext, Gerätekritikalität und Netzwerkverhalten in einer Schnittstelle, sodass Sicherheitsteams dringende Betriebsrisiken von technischen Erkenntnissen mit niedrigerer Priorität unterscheiden können.
Sichere Fernzugriffstechnologie ist ein weiterer wichtiger Entwicklungsbereich, da Industrieunternehmen eine strengere Kontrolle über Lieferanten-, Auftragnehmer- und Technikverbindungen anstreben. Ungefähr 27 % der OT-Sicherheitsfunktionen der nächsten Generation sind mit Identitätsüberprüfung, Sitzungsüberwachung, privilegiertem Zugriff, Gerätevalidierung und richtlinienbasierter Konnektivität verbunden. Neue Plattformen ermöglichen es Unternehmen zunehmend, vorübergehenden Zugriff nur auf genehmigte Assets zu gewähren und gleichzeitig detaillierte Aufzeichnungen über Benutzeraktivitäten zu führen.
Fünf aktuelle Entwicklungen
- Januar 2026 – KI-Überwachung wird auf industrielle Netzwerke ausgeweitet: OT-Sicherheitsanbieter haben den Einsatz verhaltensbasierter Analysen verstärkt, wobei sich etwa 33 % der jüngsten Entwicklungsaktivitäten auf die Erkennung von Anomalien, automatisierte Asset-Intelligence und die schnellere Identifizierung von verdächtigem Verhalten in industriellen Netzwerken konzentrierten.
- März 2026 – Managed Detection Services gewinnen industrielle Akzeptanz: Hersteller und Infrastrukturbetreiber haben die ausgelagerte Sicherheitsüberwachung ausgeweitet, wobei etwa 29 % der Serviceentwicklungsaktivitäten den Schwerpunkt auf die kontinuierliche Bedrohungserkennung, die Unterstützung industrieller Vorfälle und die zentrale Überwachung mehrerer Betriebsanlagen legen.
- Mai 2026 – Sichere Fernzugriffskontrollen werden stärker: Sicherheitsanbieter haben die Konnektivitätsplattformen von Drittanbietern verbessert, wobei sich etwa 26 % der Zugangskontrollinitiativen auf Identitätsprüfung, Sitzungsüberwachung, temporäre Berechtigungen und eine geringere Abhängigkeit von dauerhaft aktivierten industriellen Remote-Verbindungen konzentrieren.
- Juli 2026 – Asset-Exposure-Plattformen verbessern die Risikopriorisierung: OT-Sicherheitsplattformen erweiterten das kontextbezogene Schwachstellenmanagement, wobei sich etwa 31 % der Produktverbesserungen auf die Kritikalität von Assets, die Sichtbarkeit des Angriffspfads, die Gefährdungsbewertung und die Priorisierung von Schwachstellen konzentrierten, die die Betriebskontinuität beeinträchtigen könnten.
- September 2026 – Erweiterung der Unified IT-OT-Sicherheitsplattformen: Anbieter industrieller Cybersicherheit haben die Integration zwischen Unternehmens- und Betriebssicherheitsabläufen gestärkt, wobei etwa 28 % der Modernisierungsinitiativen den Schwerpunkt auf gemeinsame Dashboards, koordinierte Vorfall-Workflows und zentralisierte Bedrohungstransparenz in vernetzten Umgebungen legen.
Berichterstattung melden
Der Bericht „Operational Technology Security Market" bewertet die angebotenen Produkttypen von Beratungs- und Managed Security Services zusammen mit Hardware- und Softwareanwendungen. Managed Security Services machen etwa 58 % der Produkttypzuteilung aus, was die steigende Nachfrage nach kontinuierlicher Überwachung, Bedrohungserkennung, Schwachstellenpriorisierung, Reaktion auf industrielle Vorfälle und Zugang zu spezialisiertem OT-Cybersicherheits-Know-how widerspiegelt. Die Berichterstattung befasst sich mit passiver Asset-Erkennung, Überwachung industrieller Netzwerke, sicherem Fernzugriff, Segmentierung, Cybersicherheitsberatung, verwalteter Erkennung, Bedrohungsintelligenz, Schwachstellenmanagement, künstlicher Intelligenz, Planung der Reaktion auf Vorfälle, Anforderungen an Cybersicherheitspersonal und Schutz älterer Industrieumgebungen.
Die regionale Bewertung umfasst Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie den Rest der Welt, wobei Nordamerika etwa 35 % der regionalen Marktaufteilung ausmacht. Zur Wettbewerbsabdeckung gehören Bayshore, Indegy, Honeywell-Nextnine, Darktrace, Deloitte, Kaspersky Lab, Leidos, IOActive, Cisco, CyberX, Dragos, Cyberbit, Icon Labs, Belden, NCC Group, Accenture, GE (Wurldtech) und Claroty. Der Bericht bewertet außerdem Investitionsmöglichkeiten, industrielle Digitalisierung, Schutz kritischer Infrastrukturen, Regulierung der Cybersicherheit, verwaltete Dienste, Softwareinnovation, sicheren Fernzugriff und die sich entwickelnde Anforderung, vernetzte Betriebssysteme zu schützen, ohne die Produktion, Sicherheit oder Verfügbarkeit zu beeinträchtigen.
Markt für operative Technologiesicherheit Berichtsabdeckung
| BERICHTSABDECKUNG | DETAILS | |
|---|---|---|
|
Marktgrößenwert in |
USD 27908.01 Million in 2026 |
|
|
Marktgrößenwert bis |
USD 109524.83 Million bis 2035 |
|
|
Wachstumsrate |
CAGR of 16.41% von 2026-2035 |
|
|
Prognosezeitraum |
2026 - 2035 |
|
|
Basisjahr |
2025 |
|
|
Historische Daten verfügbar |
Ja |
|
|
Regionaler Umfang |
Weltweit |
|
|
Abgedeckte Segmente |
Nach Typ :
Nach Anwendung :
|
|
|
Zum Verständnis des detaillierten Umfangs des Marktberichts und der Segmentierung
Kostenlose Probe herunterladen
|
||
Häufig gestellte Fragen
Der weltweite Markt für betriebliche Technologiesicherheit wird bis 2035 voraussichtlich 109.524,83 Millionen US-Dollar erreichen.
Der Markt für betriebliche Technologiesicherheit wird voraussichtlich bis 2035 eine jährliche Wachstumsrate von 16,41 % aufweisen.
Bayshore, Indegy, Honeywell-Nextnine, Darktrace, Deloitte, Kaspersky Lab, Leidos, IOActive, Cisco, CyberX, Dragos, Cyberbit, Icon Labs, Belden, NCC Group, Accenture, GE (Wurldtech), Claroty
Im Jahr 2026 wird der Wert des Marktes für betriebliche Technologiesicherheit 27908,01 Millionen US-Dollar erreichen.

Verwandte Berichte

Unsere Kunden






























.svg)
